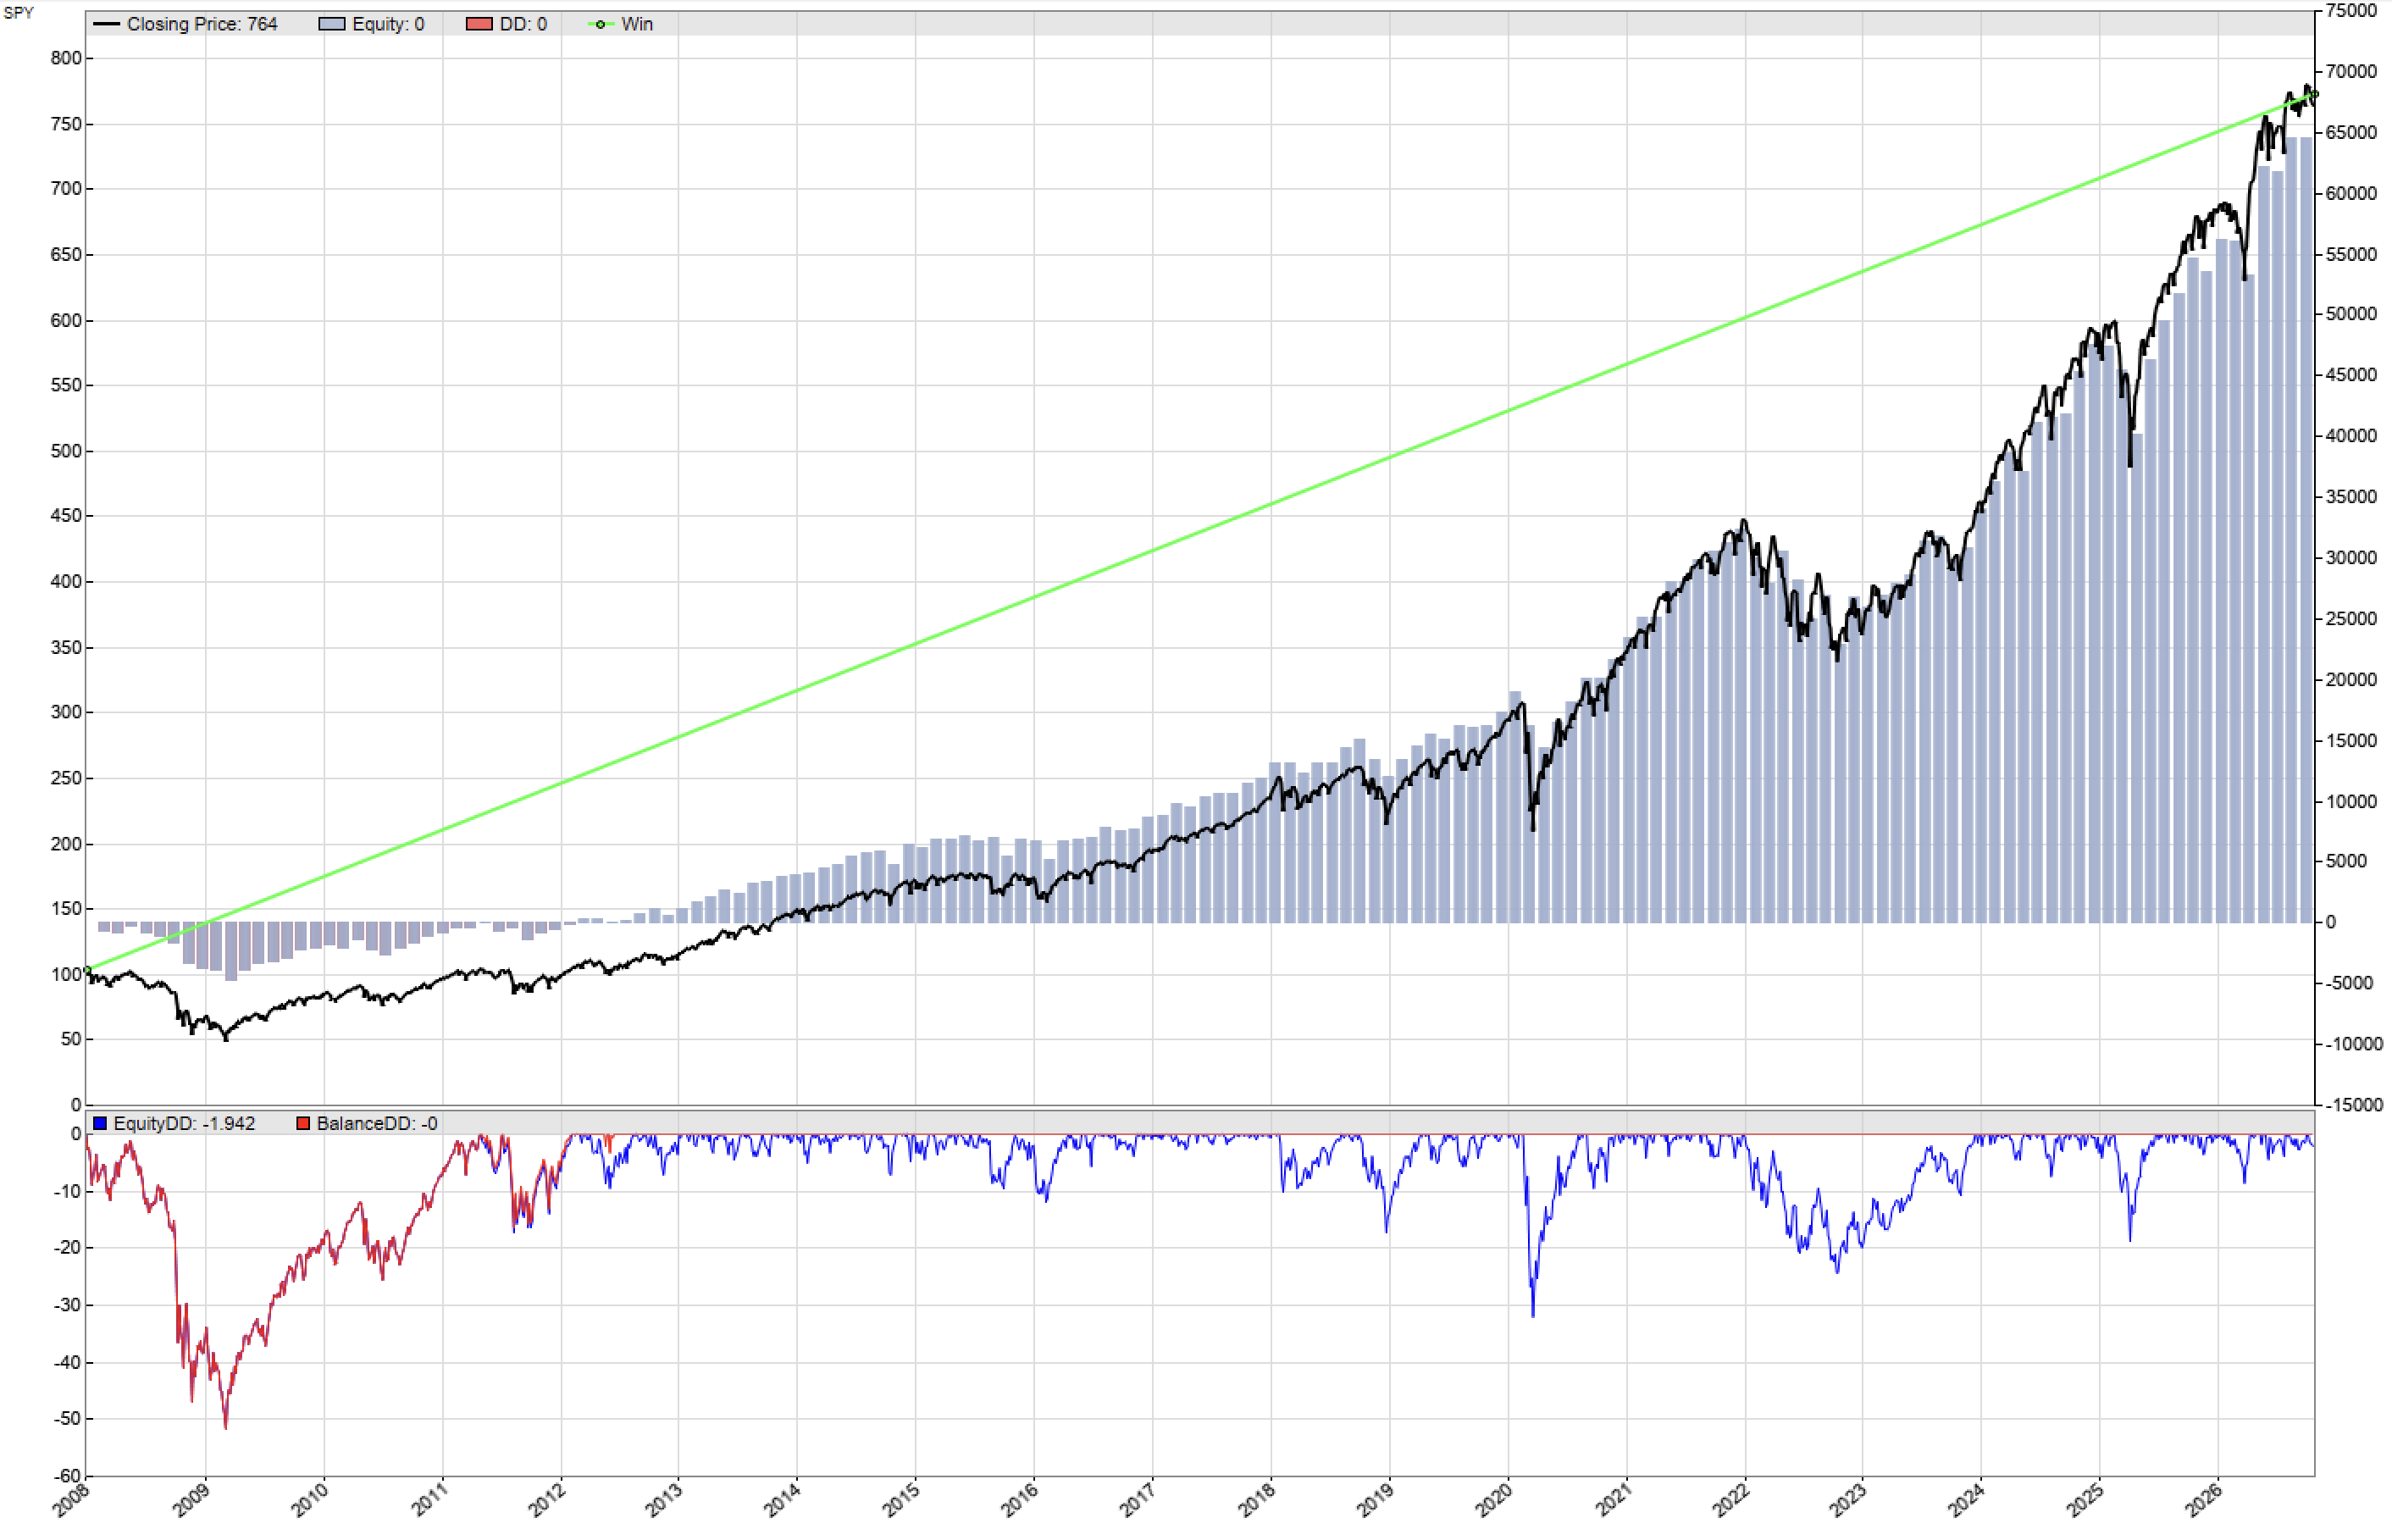
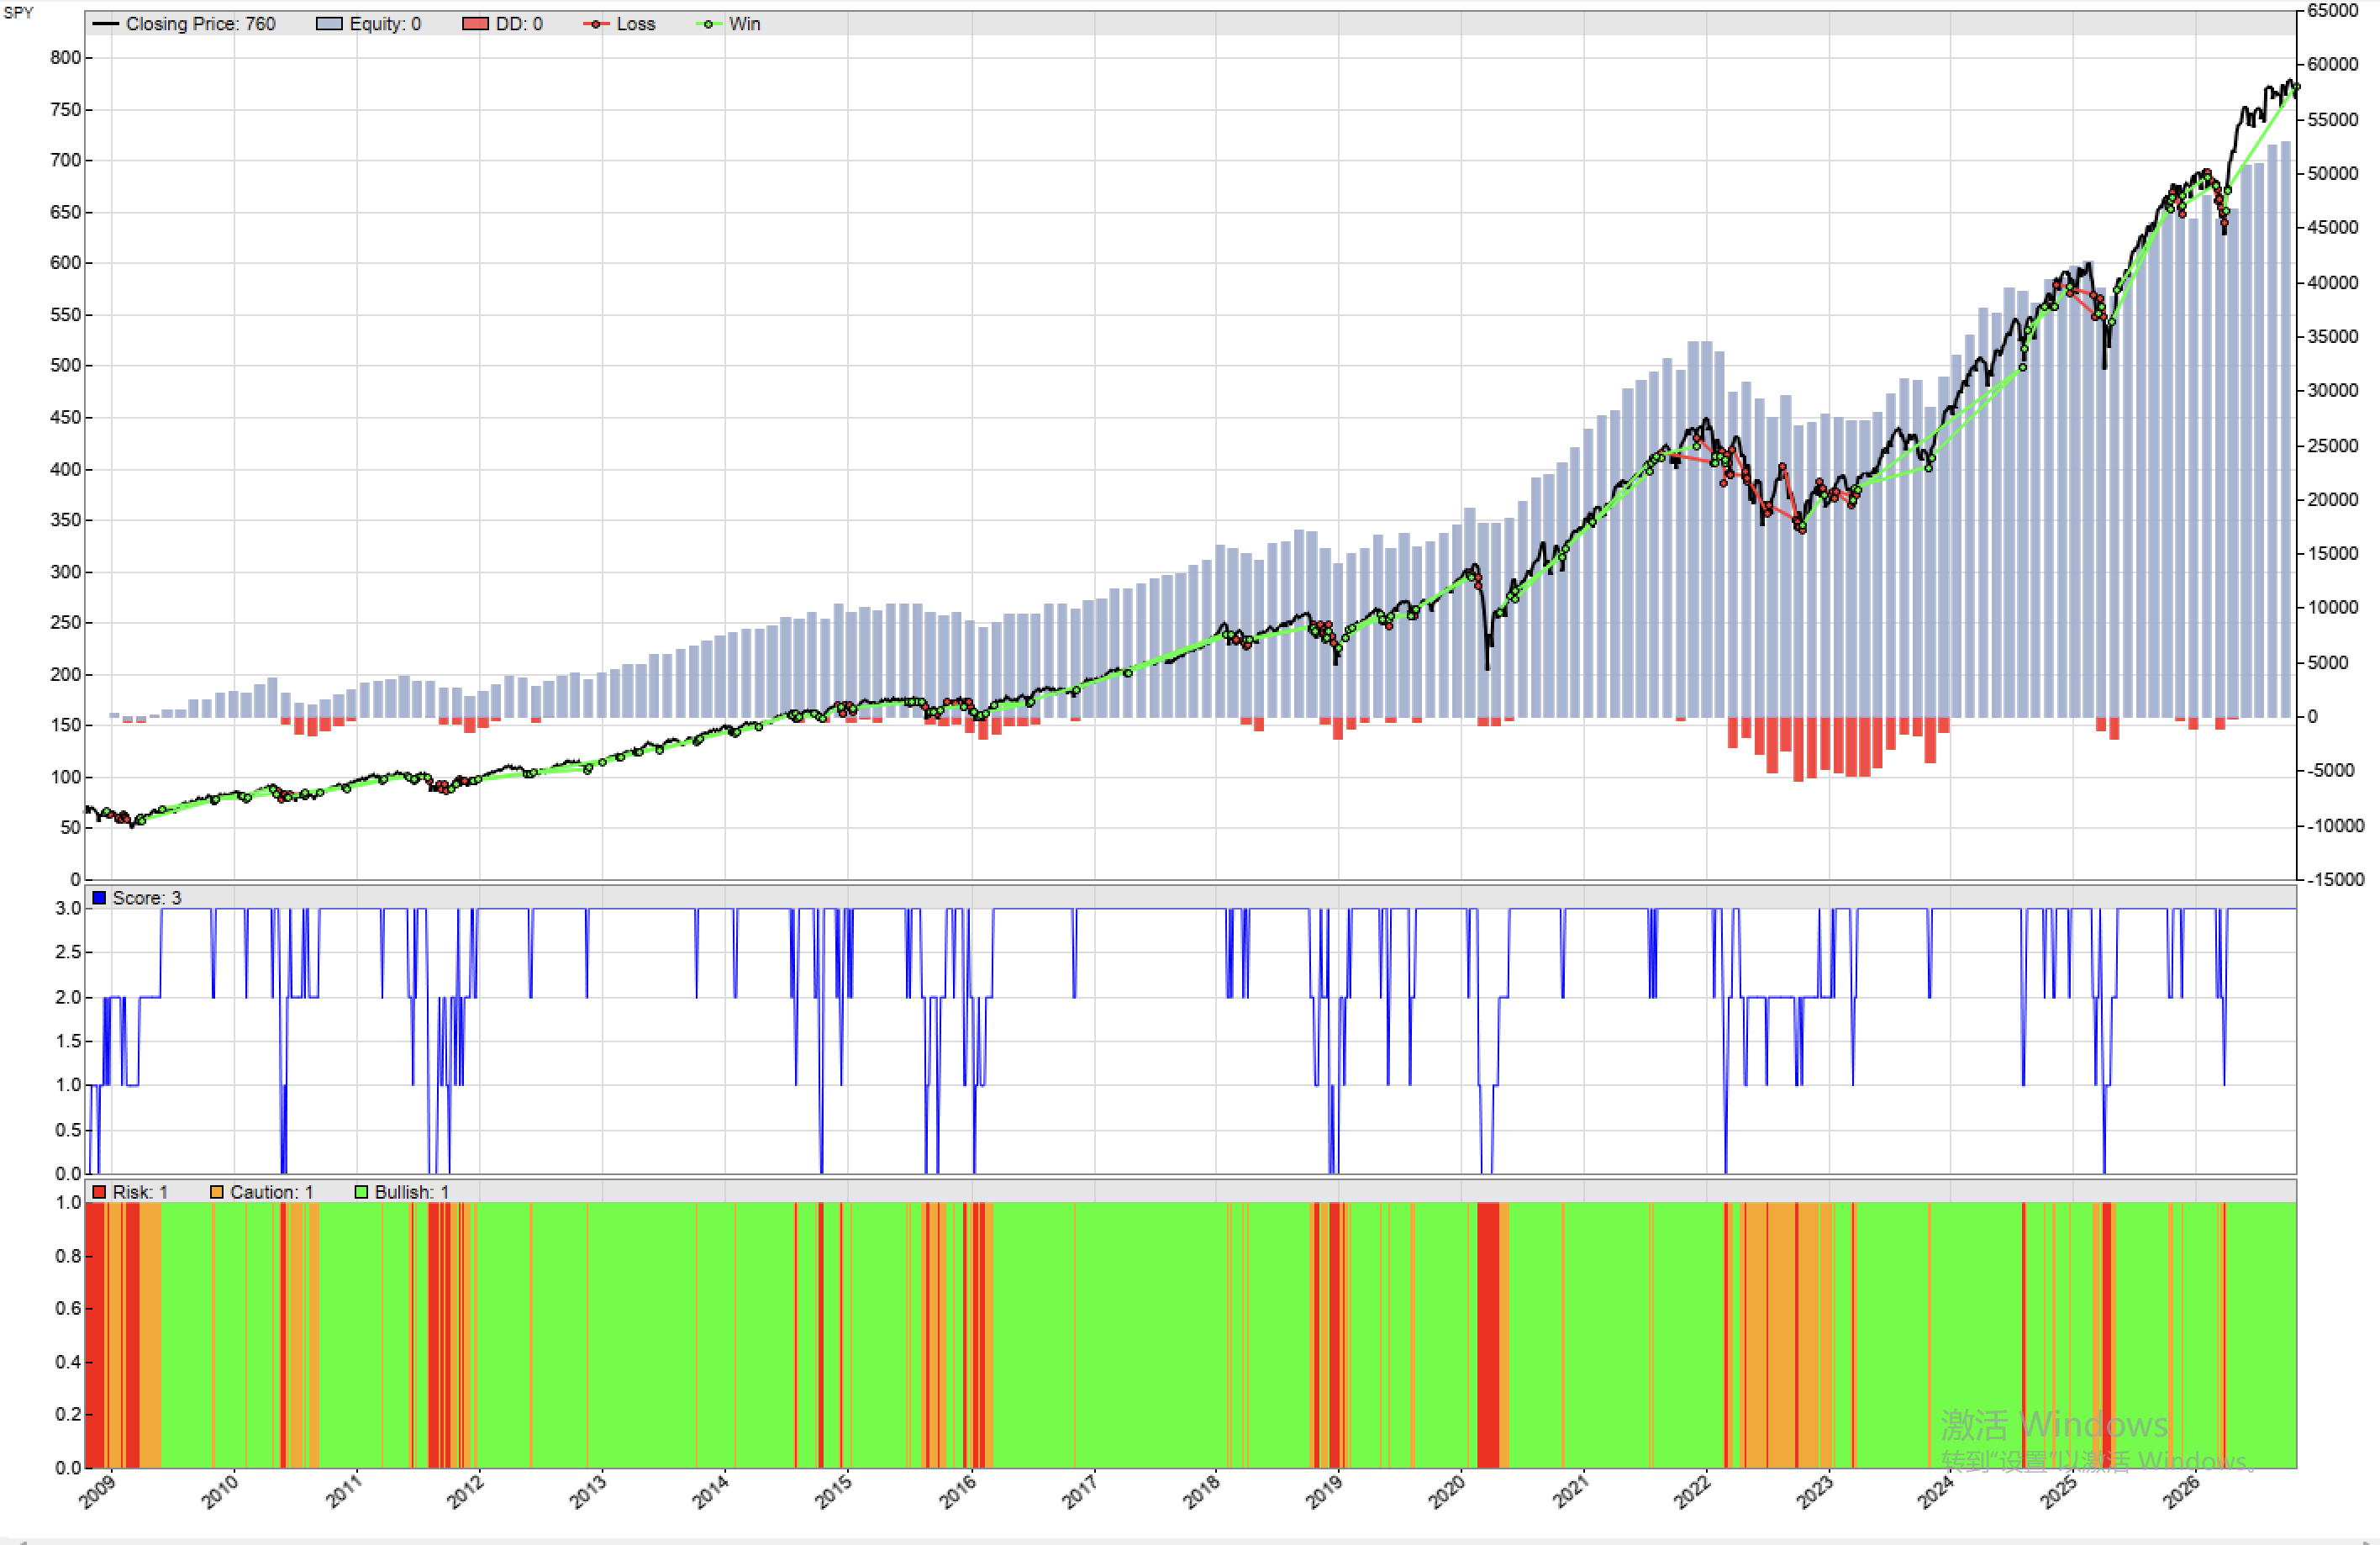
标普500市场状态滤波器优化:波动率与信用指标的天然缺陷 量化炼金 发布于 2026-11-09 收录于 量化研究三指标趋势滤波器能提前规避 2020 年式闪崩,却在 2022 年结构性熊市中持续亏损。本文将其与买入持有、Lowpass 趋势跟随对照回测,四组优化实验揭示:波动率与信用指标衡量的是尾部风险而非熊市方向,参数极少的 Lowpass 才是最好的趋势滤波器。
避开四次熔断的标普500择时模型:趋势+波动率+信用利差 量化炼金 发布于 2026-10-30 收录于 量化研究由趋势、波动率期限结构与信用利差构造市场状态滤波器,将标普500市场状态三分,构建择时模型。回测验证其能有效避开历史上四次熔断级别的大幅回撤。
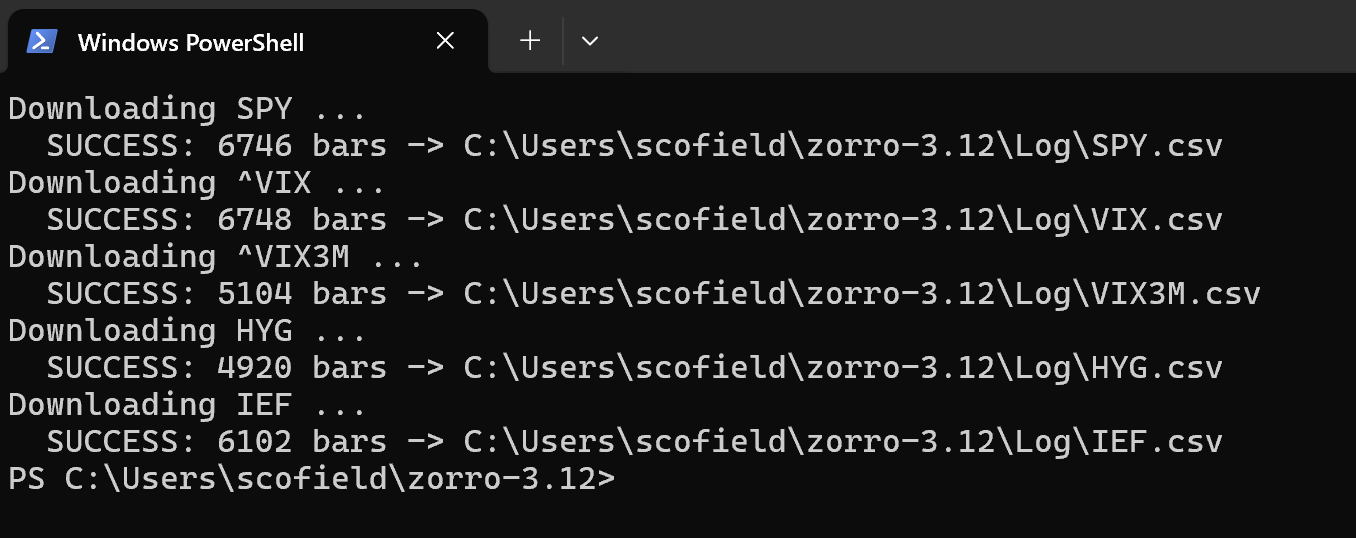
美股历史数据获取:Yahoo Finance 转 Zorro 回测格式 量化炼金 发布于 2026-10-29 收录于 量化研究Zorro 回测需要 T6 格式历史数据,自带数据源缺少 SPY、VIX、HYG 等标的。从 Yahoo Finance 获取美股日线数据,转换并导出为 Zorro 可用的回测格式。
基于随机森林的市场结构预测:机器学习在量化交易中的实战应用 量化炼金 发布于 2026-04-01 收录于 交易策略用随机森林结合 Zorro 与 R 语言构建市场结构预测分类模型,通过基准策略与机器学习策略的对比实验客观评估增量价值,并给出概率择时、特征优化与模型迭代的改进方向。
感知器模型在量化交易中的实战探索 量化炼金 发布于 2026-03-23 收录于 交易策略从最简单的神经网络构件——感知器入手,拆解 Zorro 感知器模型的底层逻辑,应用于金融市场结构预测。回测对比显示决策树在相同特征下表现更优,非线性逻辑对金融数据至关重要。
基于决策树的机器学习策略:从预测价格到预测市场结构 量化炼金 发布于 2026-03-17 收录于 交易策略决策树策略复盘与重构:针对初版特征预测能力不足与目标变量选择错误两大根因,围绕特征工程重构与“预测市场结构”调整目标变量,并探讨决策树作为趋势滤波器的用法。