基于MVRV标准分数的比特币趋势策略,胜率接近五成
 量化炼金
本文将深入探讨一个基于STH MVRV 比率标准分数(Z-Score)构建的趋势跟随量化交易策略。MVRV,作为一个重要的链上分析指标,常用于衡量资产的超买或超卖状态。我们的核心创新在于对MVRV进行对数转换并计算其标准分数,从而构建出具有对称性和快速响应能力的交易信号。
通过在BTCUSDT日线数据上的详尽回测(2014年至2025年),我们系统地研究了关键参数(如回溯期)、风险管理模块(固定止损、盈亏平衡机制)对策略性能的影响。核心结论是: 基于MVRV标准分数的趋势跟随策略表现稳健,通过纳入盈亏平衡机制,策略的夏普比率提升至1.00,胜率显著提高到49%,并通过了严格的稳健性检验(WFA测试),证明其样本外预测能力的可靠性。
1. 核心指标:STH-MVRV标准分数
量化加密资产的超买/超卖状态时,STH-MVRV是一个极为有效的工具。但原始的MVRV比率存在结构性缺陷,即其上涨偏离和下跌偏离是不对称的,这使得基于固定阈值的交易信号容易产生偏差。
1.1 标准分数的计算公式
我们采用的核心指标是经过对数处理后的MVRV标准分数 :
在这里, 和 分别代表过去50天的移动平均值和标准差。
1.2 为什么需要进行对数转换?
对数转换的本质:解决对称性问题。 STH-MVRV比率围绕1.0(盈亏平衡点)波动。历史数据显示,顶部偏离(如1.3-1.4)与底部偏离(如0.8-0.9)在绝对值上是不对称的。对数转换能够“抹平”这种不对称性,使得上涨和下跌偏离在对数空间中几乎相同,从而保证标准分数的计算结果更准确地反映偏离程度,解决了分布形态的问题。
简单来说,对数转换是为了解决对称性和分布形态的问题。
基于这个指标,我们构建一个基础的趋势跟随策略。
2. 日图策略与参数设定
2.1 回测配置
所有回测均在BTCUSDT日线(BarPeriod = 1440)数据上进行,跨越了多个牛熊周期。回测软件为zorro。
| Asset | BTCUSDT |
|---|---|
| BarPeriod | 1440 |
| StartDate | 20140101 |
| EndDate | 20251230 |
| Lookback | 300 |
| Leverage | 5 |
| Commission | -0.1 |
| Slippage | 5 |
| NumWFOCycles | 10 |
| DataSplit | 80 |
| Fixed Lots | 100 |
2.2 基础策略信号逻辑
基础策略基于标准分数 与零轴的交叉进行判断:
- 做多信号:标准分数 上穿0,空头平仓并开仓做多。
- 做空信号:标准分数 下穿0,多头平仓并开仓做空。
核心参数是计算标准分数的回溯期(Lookback Period)。研究表明,日线级别策略应专注于中期趋势捕捉,因此我们将回溯期初始设置为50天。
2.3 策略特性分析
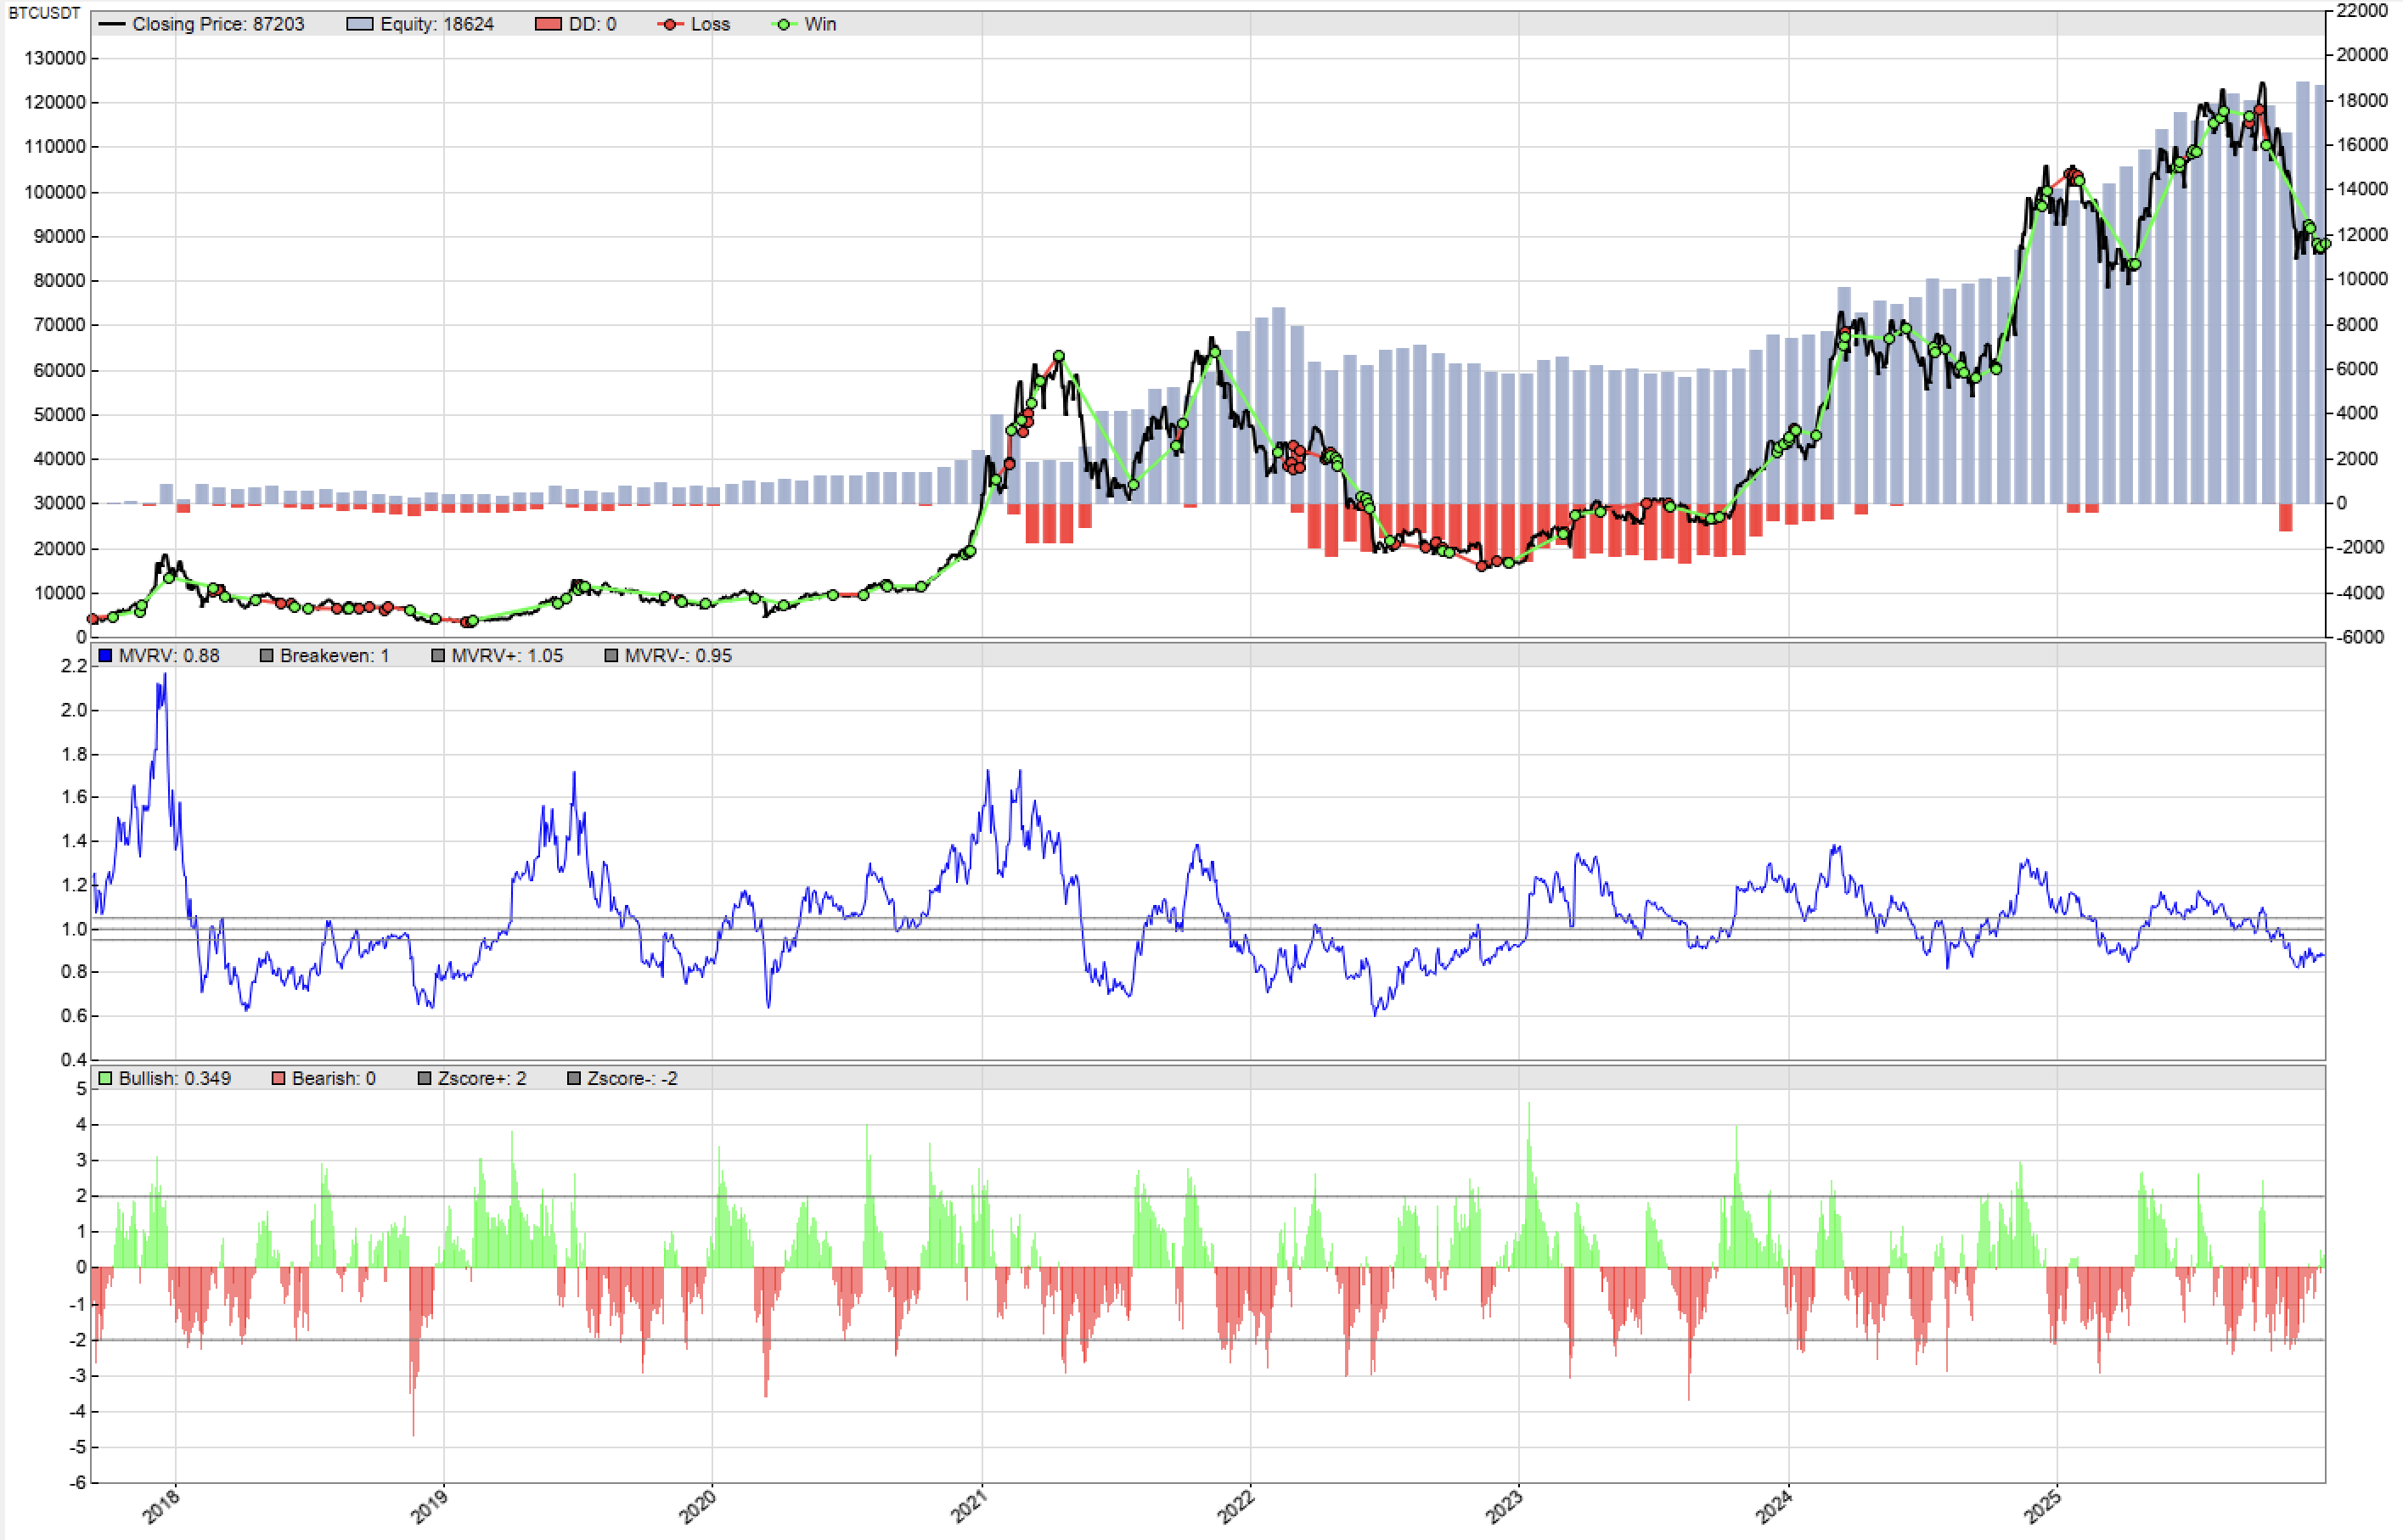
该核心指标在识别趋势方向方面具有独特的优势:速度快。它似乎比传统的低通滤波器更快地反映市场转向。例如,它能在价格突破趋势线之前就发出多头平仓并转为空头的信号。
然而,所有趋势跟随策略都面临一个共同挑战:震荡行情表现糟糕。当标准分数在0附近频繁震荡时,策略可能产生连续亏损,这强调了后续引入趋势滤波器和风险控制的重要性。
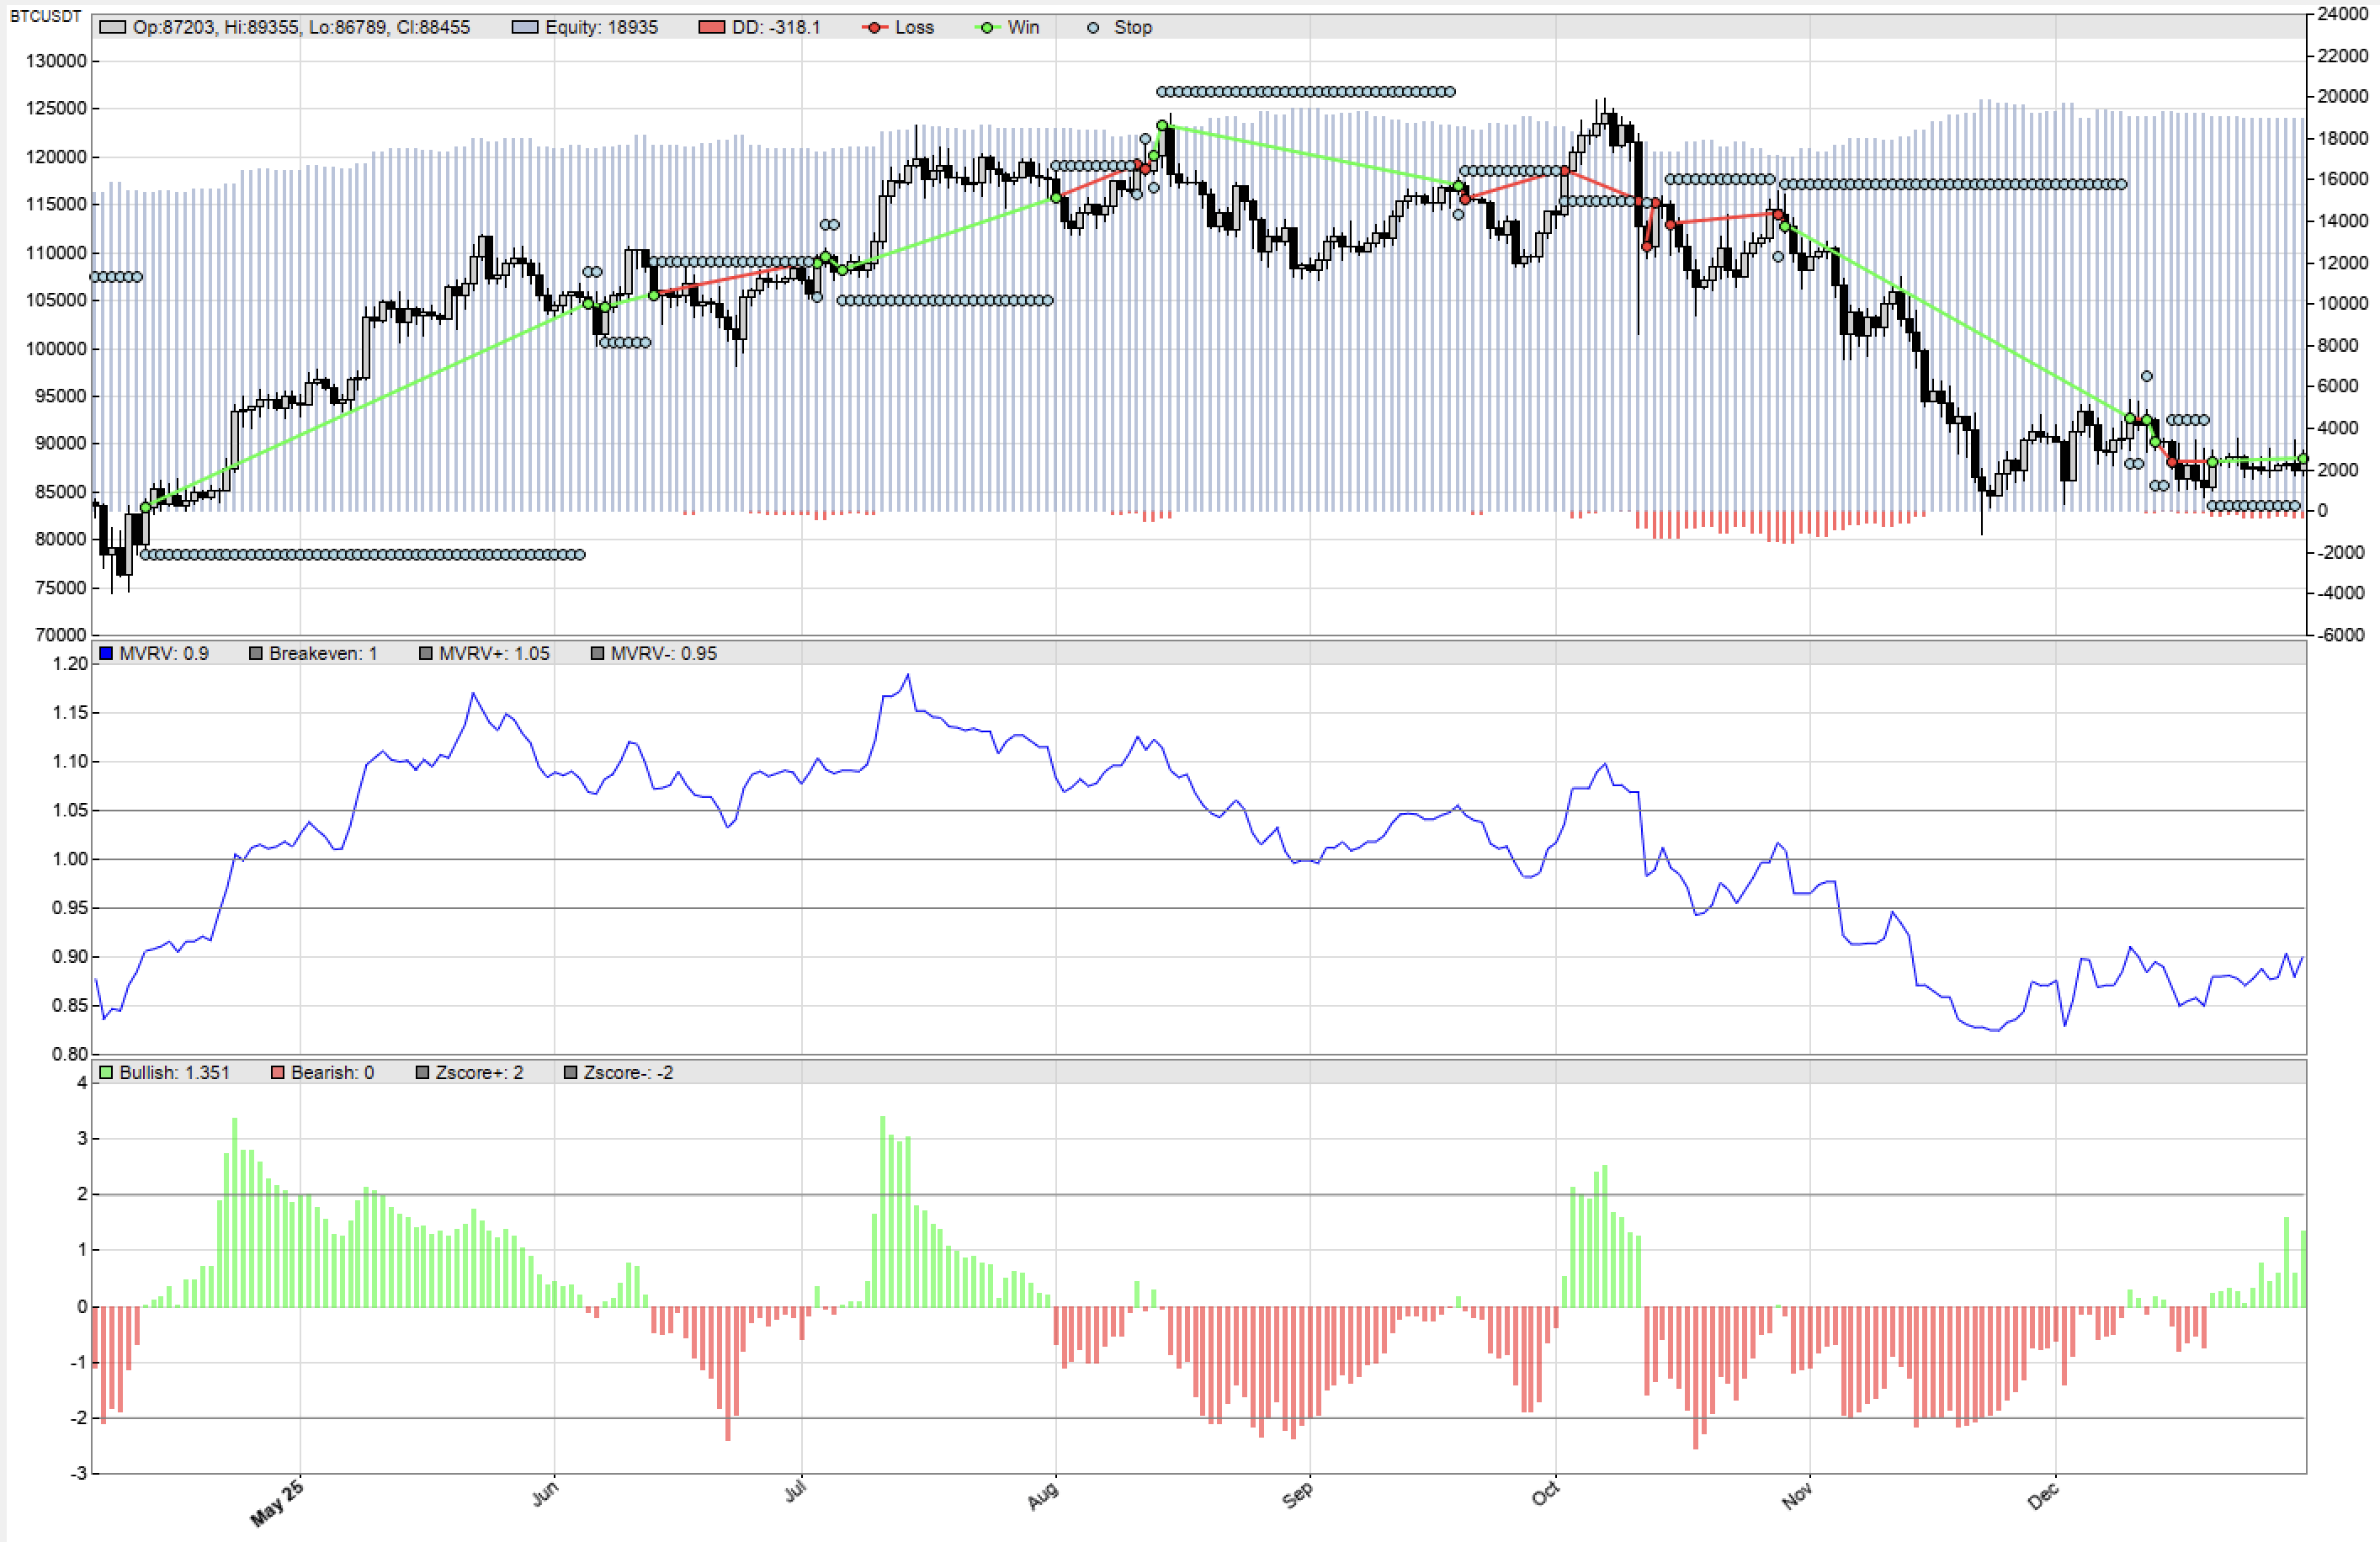
下图展示了该指标在识别趋势中的直观效果:
3. 参数优化:标准分数回溯期
我们首先对标准分数的回溯期进行敏感性测试和优化,目标是找到风险调整收益率(夏普比率)最高的区间。
3.1 优化过程与结果分析
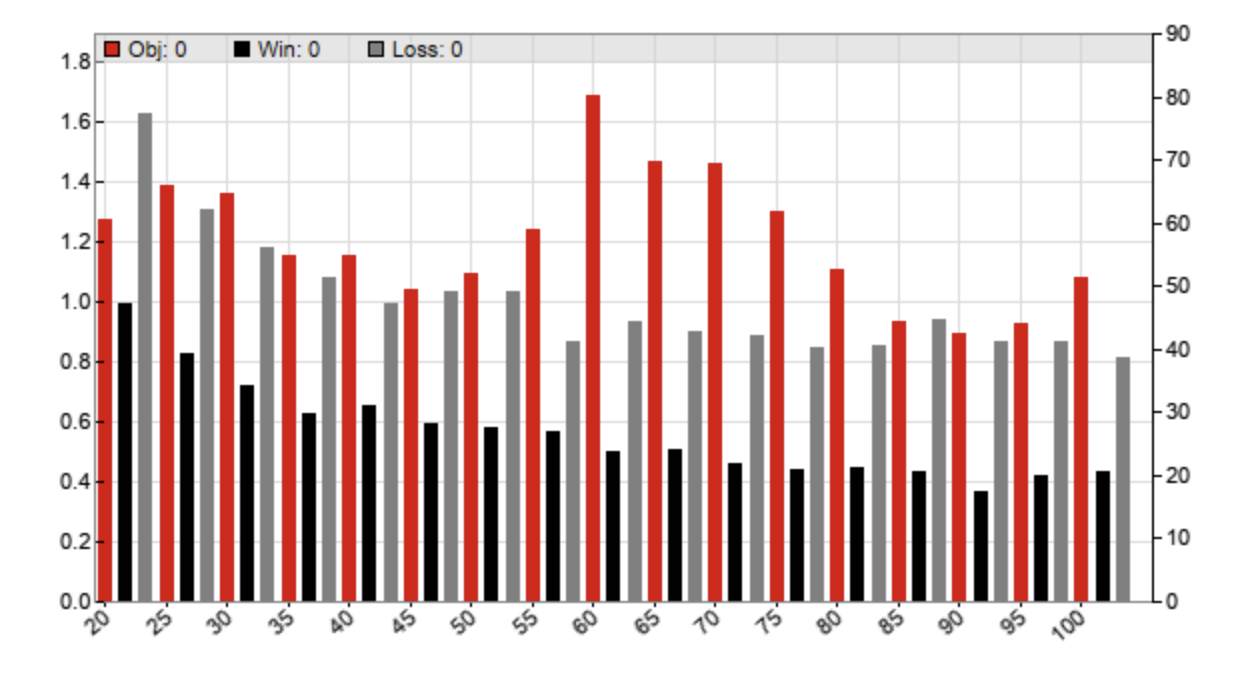
我们测试了从10到200的不同回溯期数值,观察各项业绩指标的变化。
分析性总结:
- 中期趋势为王: 当回溯期处于40-70时,夏普比率稳定在0.9-1.0,这验证了“中期趋势”是该指标最有效的捕捉范围。
- 性能峰值: 回溯期设置为70天时,策略性能达到峰值,盈利因子(PF)和PRR显著提高,夏普比率达到1.05。
- 长周期限制: 当回溯期过长(如200天)时,虽然盈利因子和PRR仍高,但交易次数显著减少(无法有效识别中期趋势),导致夏普比率降低,表明其对市场变化的敏感度下降。
我们最终选择优化回溯期(扫描区间20-100,步长=5),以确保策略能够适应市场结构的变化,而不是仅仅依赖一个固定值。
3.2 回溯期优化测试结果表
| 回溯期 | 盈利因子 | PRR | 夏普比率 |
|---|---|---|---|
| 10 | 1.97 | 1.71 | 1.20 |
| 20 | 1.46 | 1.23 | 0.60 |
| 30 | 1.74 | 1.42 | 0.75 |
| 40 | 2.08 | 1.67 | 0.91 |
| 50 | 2.29 | 1.83 | 0.90 |
| 60 | 2.40 | 1.90 | 0.91 |
| 70 | 3.01 | 2.34 | 1.05 |
| 80 | 2.38 | 1.85 | 0.83 |
| 90 | 2.21 | 1.69 | 0.82 |
| 100 | 2.91 | 2.25 | 0.97 |
| 150 | 2.57 | 1.90 | 0.79 |
| 200 | 2.82 | 2.03 | 0.76 |
| 20-100(5) | 2.29 | 1.84 | 0.95 |
| 20-100(10) | 2.41 | 1.91 | 0.91 |
4. 风险管理模块
为了增强策略的鲁棒性和应对极端风险的能力,我们依次加入了固定止损和盈亏平衡机制。
4.1 加入固定止损
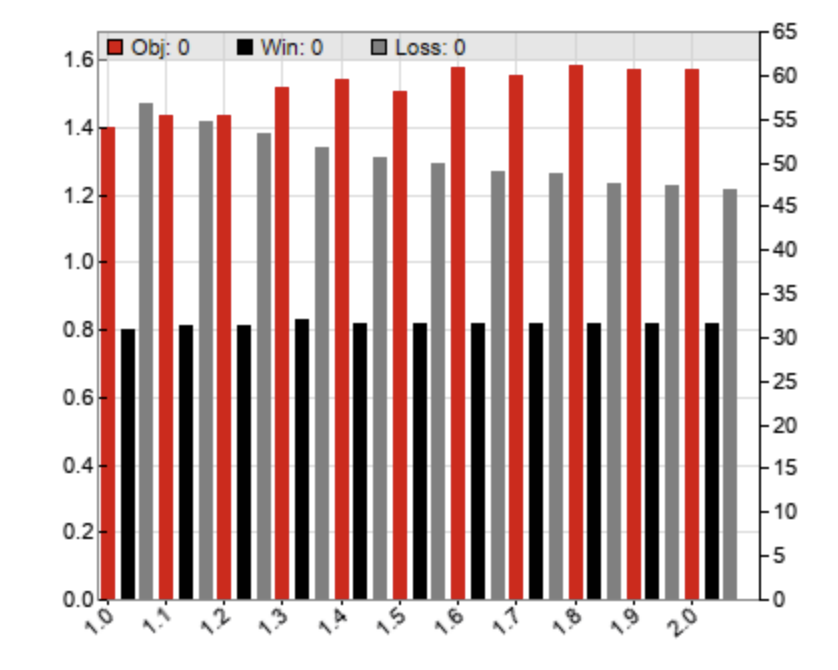
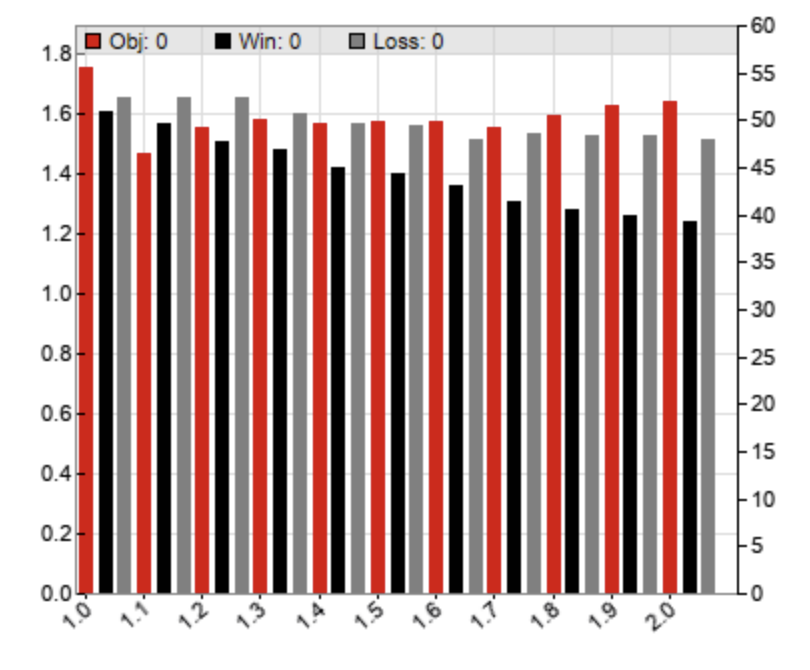
我们根据**ATR(平均真实波动幅度)**来设置动态止损距离,并优化止损乘数(扫描区间1-2,步长=0.1)。
结果分析:
- 平稳区间: 当止损乘数处于1.6-2.0时,PRR 保持稳定。
- 微小影响: 引入固定止损后,策略综合业绩略有下降(例如夏普比率),但这是一种必要的权衡。固定止损的主要价值在于减少宽幅震荡行情中的灾难性亏损,提高了策略的抗风险能力,虽然总体收益略有牺牲。
4.2 引入盈亏平衡机制
盈亏平衡机制旨在保护已经盈利的交易。
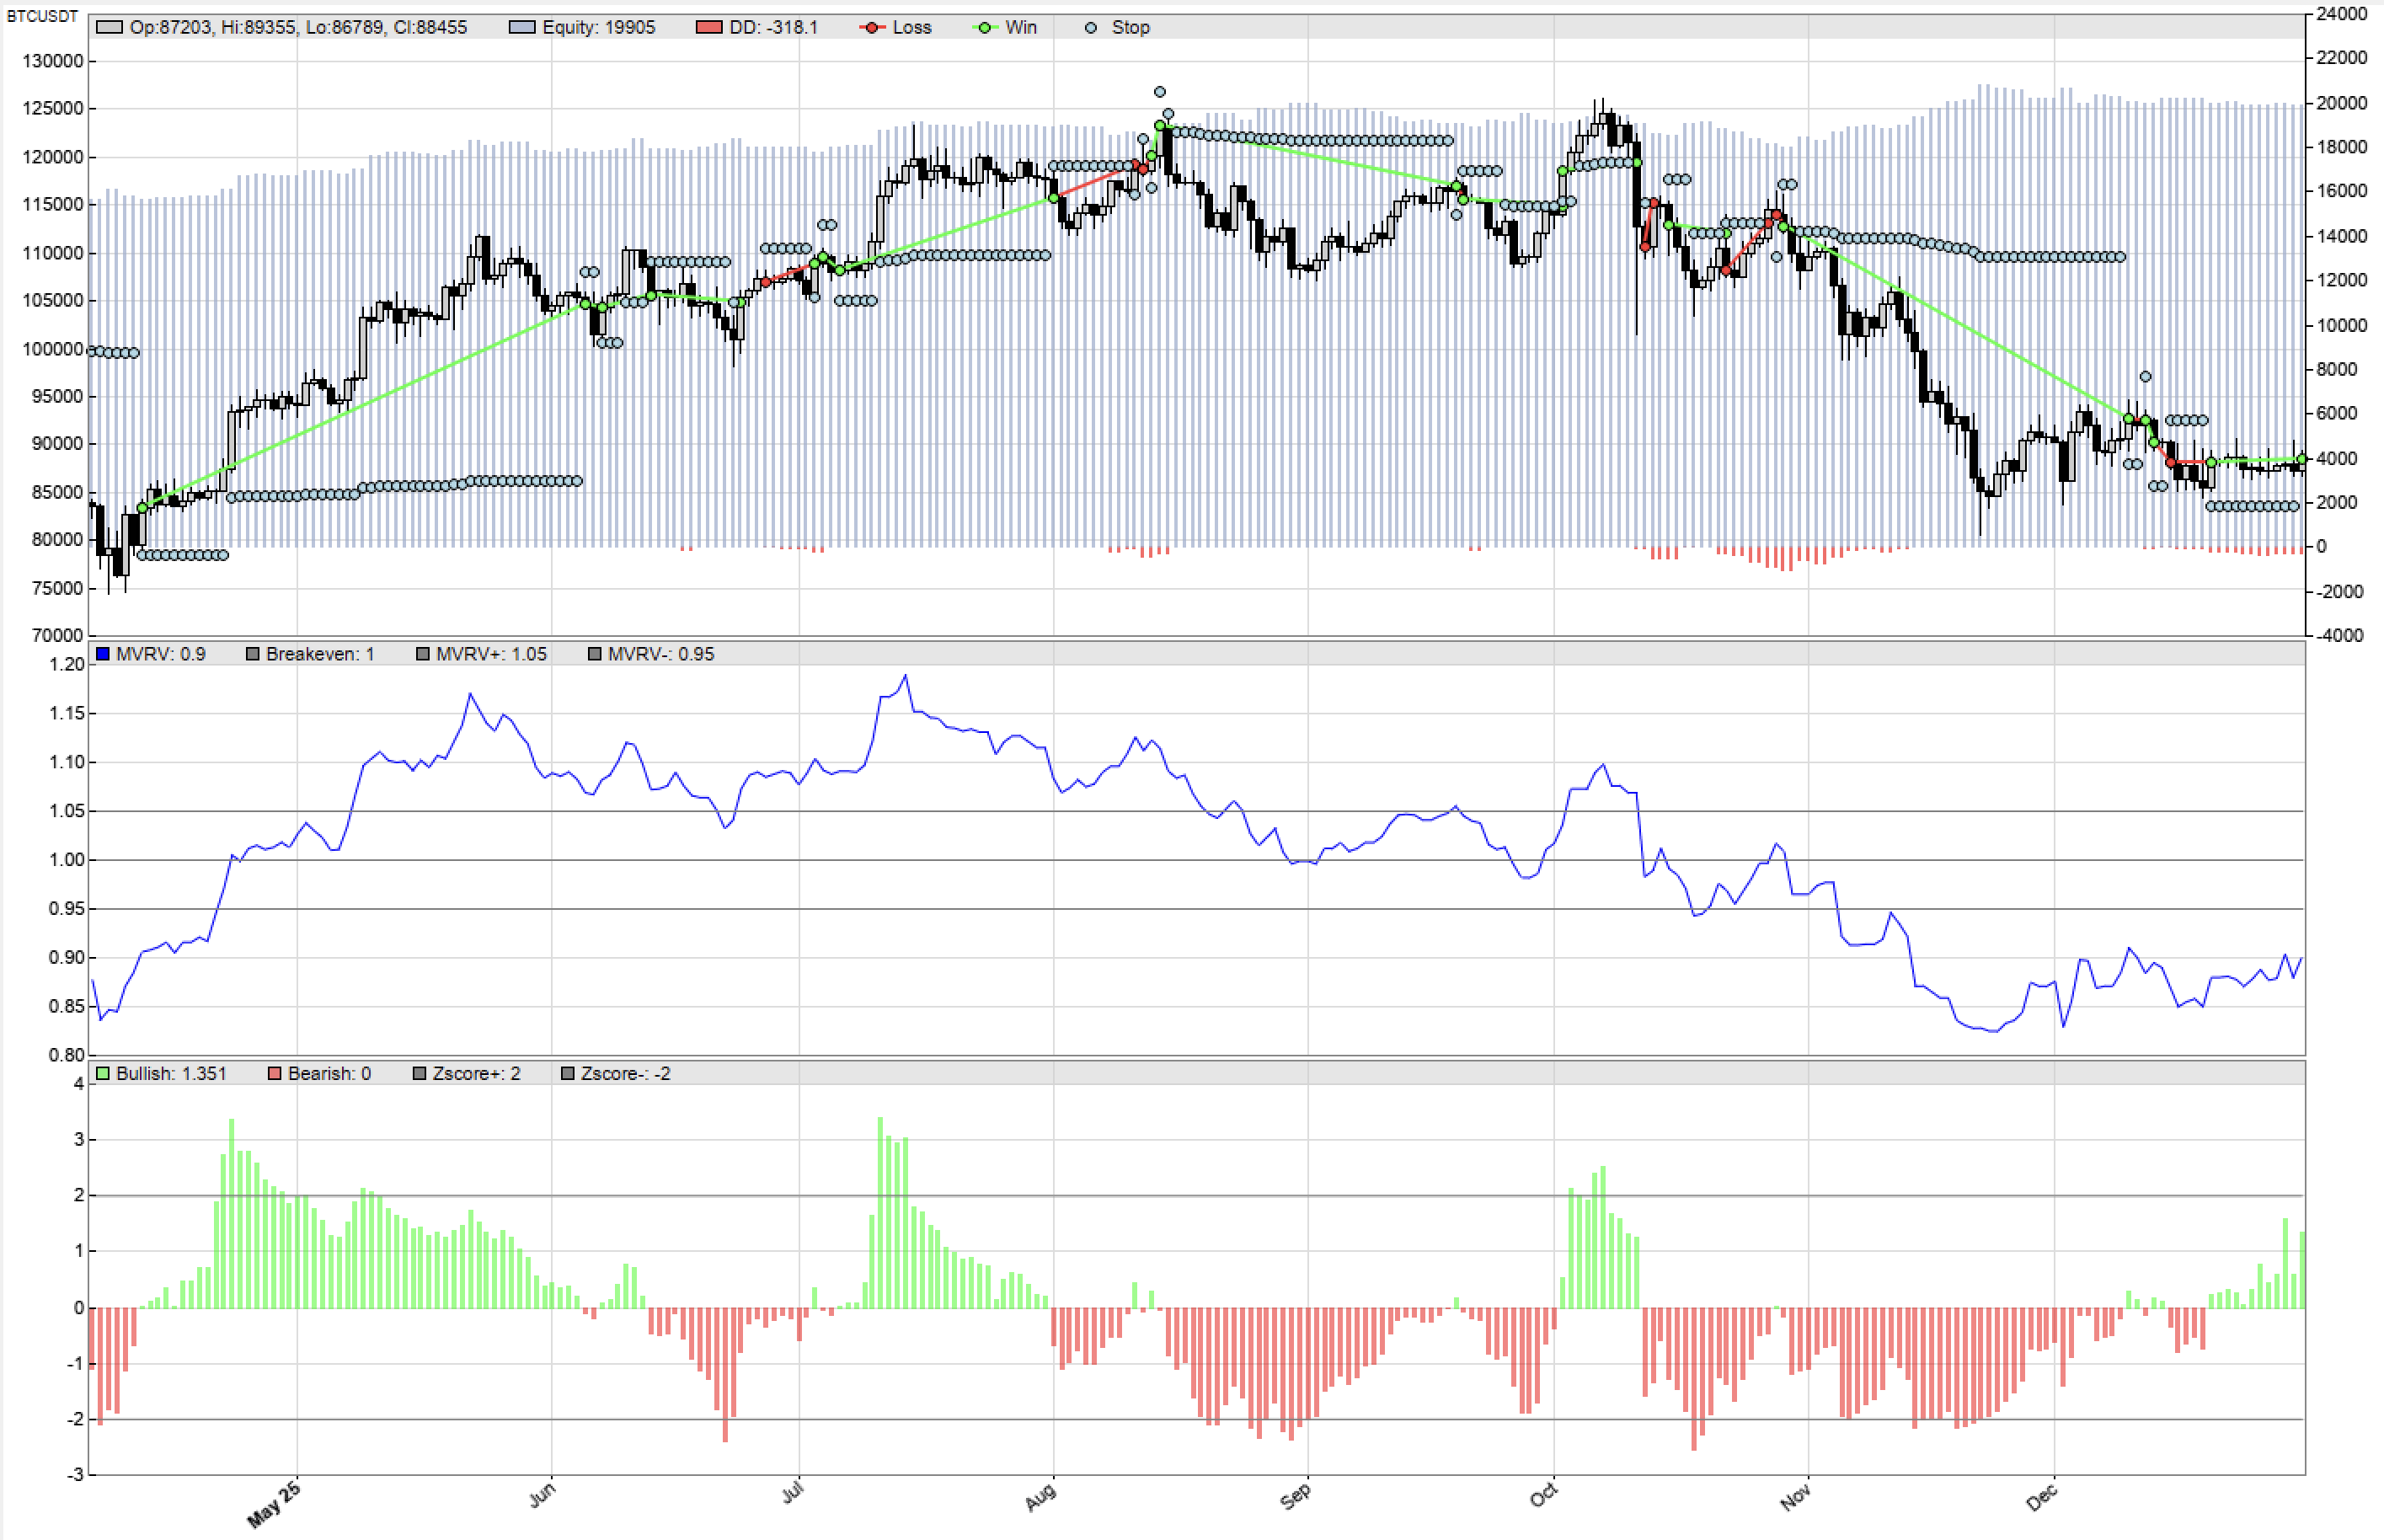
逻辑描述: 当价格向有利方向发展并超过预设阈值(n * ATR(20))后,将止损位调整到进场价(考虑交易成本后略微盈余),确保该笔交易不会变成亏损。
结果分析:
- 交易频率增加: 年交易次数从22次增加到28次,表明盈亏平衡机制鼓励了更积极的平仓和新的交易入场。
- 核心指标显著提升: PRR从1.78上升到1.91,夏普比率从0.93提升至1.00,实现了风险调整收益率的飞跃。
- 胜率成为最大亮点: 胜率从38%显著提升至49%。这表明盈亏平衡机制有效地排除了许多原本会转亏为盈的微小盈利单。
- 关键应用场景: 当行情进入宽幅震荡区域,盈亏平衡机制能够进一步降低亏损,保护已实现的浮盈。
5. 业绩对比与稳健性检验
5.1 策略迭代总表
下表清晰展示了基础策略到最终优化策略的性能提升路径。
| 业绩指标 | 基础策略 | 优化标准分数窗口 | 固定止损 | 盈亏平衡 |
|---|---|---|---|---|
| 最大回撤 | 14.4% | 11% | 13.2% | 13.1% |
| MAE | 17.8% | 14.2% | 16.5% | 16.1% |
| 最长回撤周数 | 53 | 30 | 30 | 30 |
| 交易次数 | 170 | 182 | 193 | 226 |
| 年交易次数 | 21 | 22 | 24 | 28 |
| 胜率 | 38% | 40% | 38% | 49% |
| 最长连续亏损 | 9 | 9 | 8 | 7 |
| 年收益率 | 30% | 32% | 30% | 31% |
| 盈利因子 | 2.29 | 2.29 | 2.20 | 2.31 |
| PRR | 1.83 | 1.84 | 1.78 | 1.91 |
| 夏普比率 | 0.9 | 0.95 | 0.93 | 1.00 |
| R2 | 31% | 39% | 40% | 25% |
| 平均回撤 | 7.7% | 4.8% | 5.5% | 5.4% |
| 多头 PF | 3.21 | 3.17 | 3.12 | 3.21 |
| 空头 PF | 1.62 | 1.64 | 1.54 | 1.65 |
5.2 稳健性检验
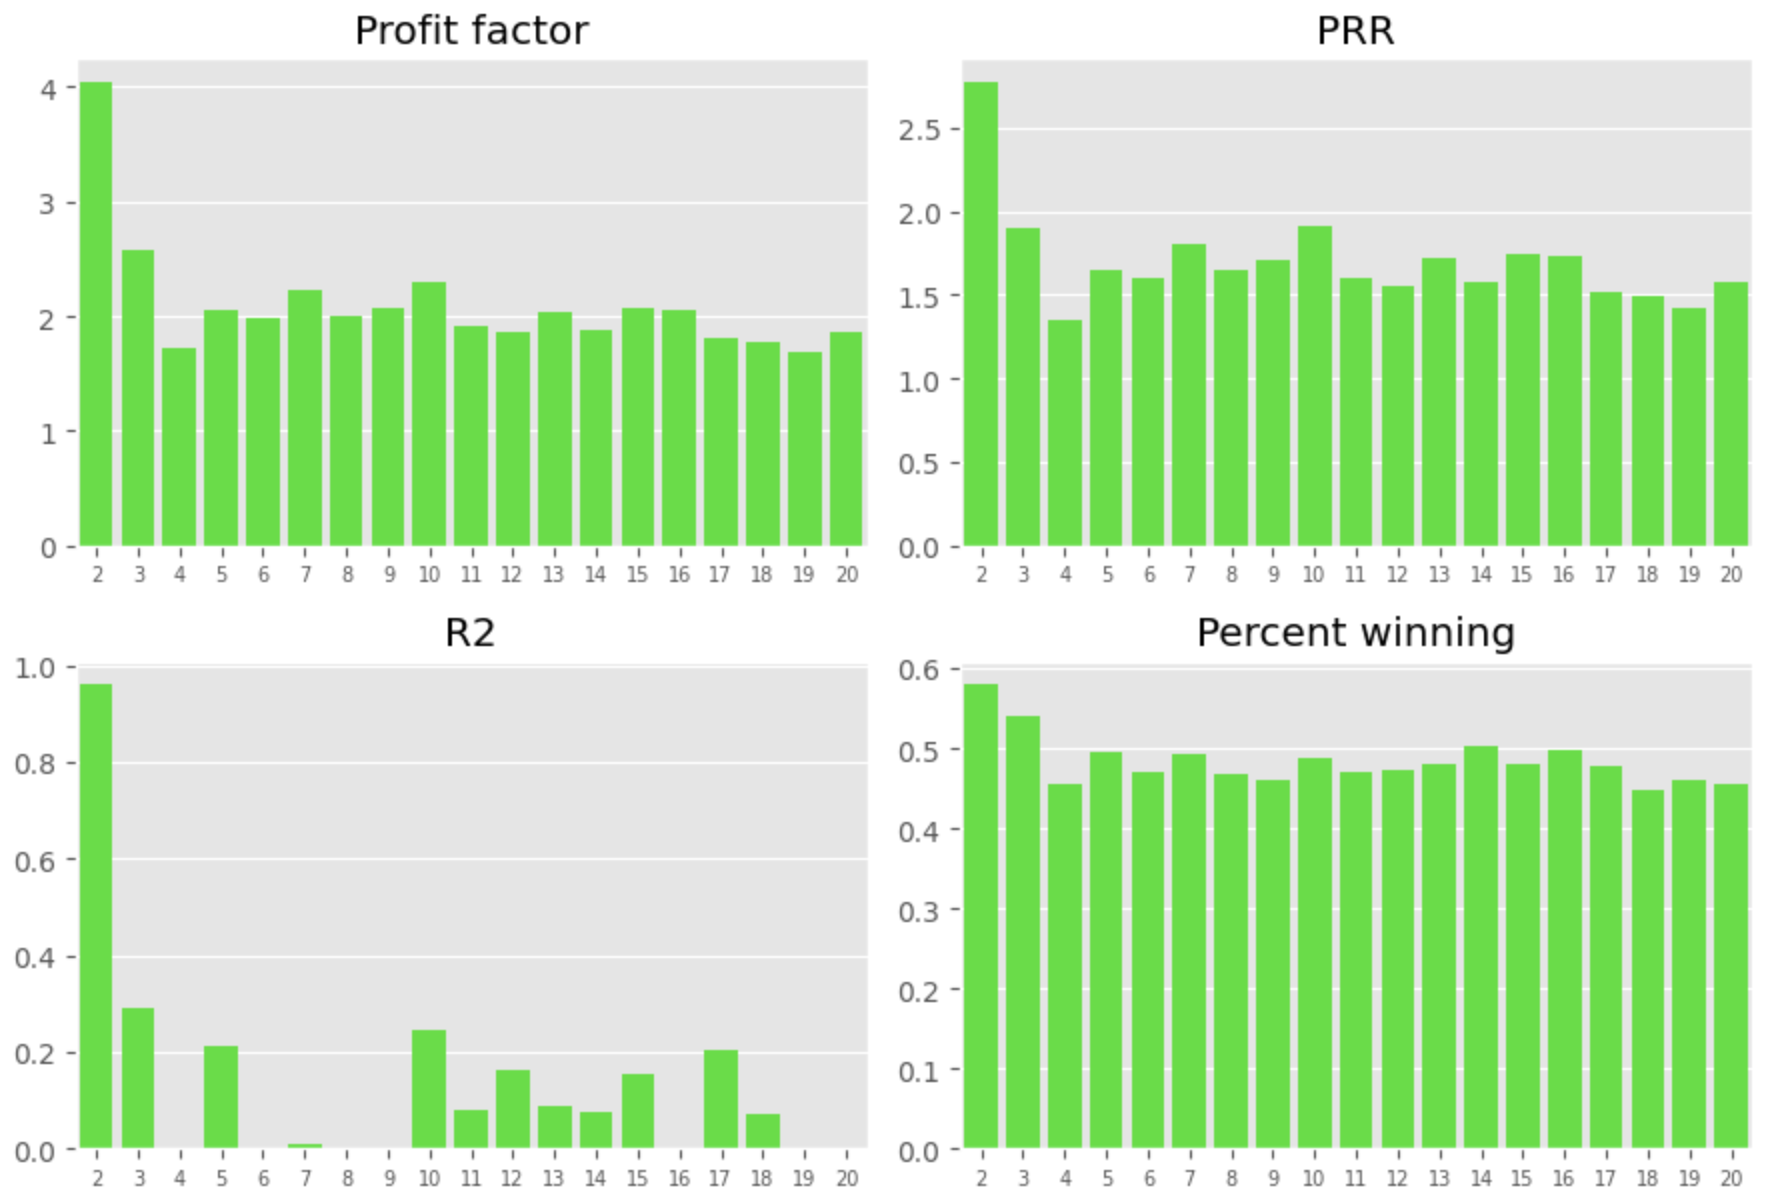
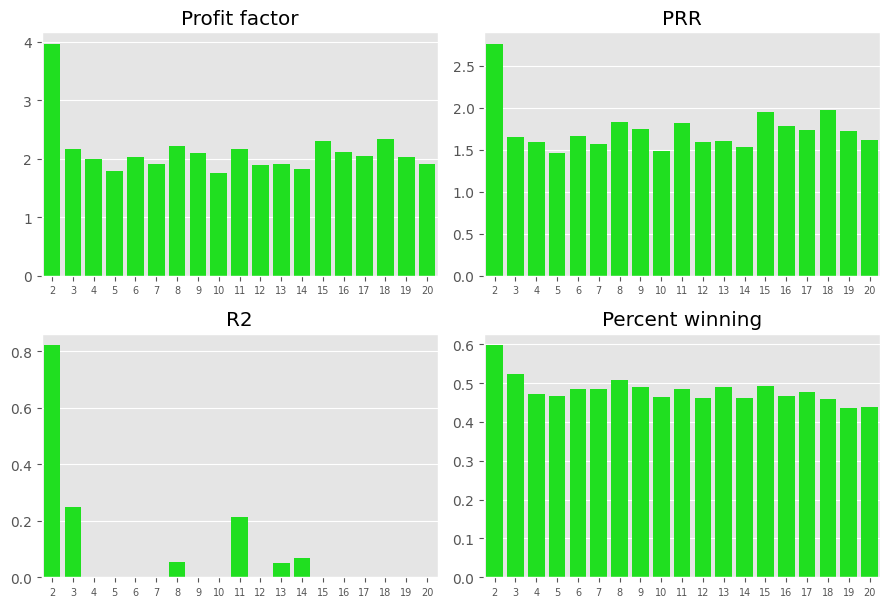
为了排除过度拟合的嫌疑,我们进行了严苛的稳健性测试,调整了训练集比例和WFA周期数,观察样本外(Out-of-Sample)测试结果的稳定性。
核心发现:
- 过拟合可能性: 当训练集比例=80%,周期数=10时,样本外盈利因子和PRR最高,确实存在局部过拟合的风险。
- 稳健参数区间: 无论训练集比例是80%还是75%,只要周期数处于6-10区间,样本外测试的PRR(1.7至1.9)都保持相对稳定。
- 结论: 再训练参数有助于策略适应市场的结构性变化。策略通过了稳健性检验,样本外测试的结果并非随机性导致的,而是具有可靠的持续性。
训练集比例=80% 多轮WFA结果
训练集比例=75% 多轮WFA结果
6. 总结与优化
基于MVRV标准分数构建的趋势跟随策略,在BTCUSDT日线上展现出优秀的性能和稳健的风险调整收益。通过对数转换解决对称性问题,该指标能够快速识别中期趋势,并通过风险管理模块的引入,将夏普比率提升至1.00。
策略优势
- 指标鲁棒性强: MVRV标准分数对趋势的敏感性高,尤其擅长捕捉中期趋势。
- 盈亏平衡机制高效: 显著提高了策略胜率,有效地保护了浮盈。
- 通过稳健性检验: 多轮WFA测试证实策略的参数优化和性能表现具有样本外可靠性。
优化方向
- 加入趋势滤波器: 引入趋势滤波器,进一步过滤标准分数在零附近的无效震荡信号,以减少连续小额亏损。
- 资金管理: 实施动态仓位调整或特定资金管理模型(如固定比例、波动率逆向调整等),以实现长期稳定的净值曲线增长。
zorro源代码:
| |