策略开发的科学方法论:从构思到实盘的完整工程实践
 量化炼金
一套经过验证的量化交易系统开发流程,涵盖策略设计、回测优化、稳健性检验与实盘部署的全链路指南
摘要
量化交易策略的开发绝非简单的"灵光一现+代码实现"。在真实市场中,一个看似完美的回测曲线往往隐藏着过拟合的陷阱,而缺乏严谨验证的策略在实盘运行时常常遭遇滑铁卢。
本文将介绍一套系统化的量化策略开发方法论,涵盖从策略构思、代码实现、初步测试、迭代优化,到稳健性检验、现实检查、资金管理和实盘部署的完整九步流程。这套方法借鉴了专业交易团队(如Zorro项目)的工程实践,强调科学验证与风险控制并重,帮助开发者在追求收益的同时,有效规避过拟合与黑天鹅风险。
一、量化策略开发的九步流程
一个专业级的交易系统开发,需要遵循以下严谨的工程流程:
| 步骤 | 阶段 | 核心目标 |
|---|---|---|
| 1 | 提出策略 | 基于市场假设构建交易逻辑 |
| 2 | 代码实现 | 将策略转化为可执行程序 |
| 3 | 初步测试 | 验证逻辑正确性与初步盈利能力 |
| 4 | 优化策略 | 迭代改进规则与参数 |
| 5 | 稳健性检验(WFA) | 评估策略在不同时期的泛化能力 |
| 6 | 现实检查 | 排除过拟合与随机性干扰 |
| 7 | 资金管理 | 设计科学的仓位与风险控制系统 |
| 8 | 准备实盘交易 | 构建用户界面与应急机制 |
| 9 | 部署交易系统 | 将策略稳定运行于生产环境 |
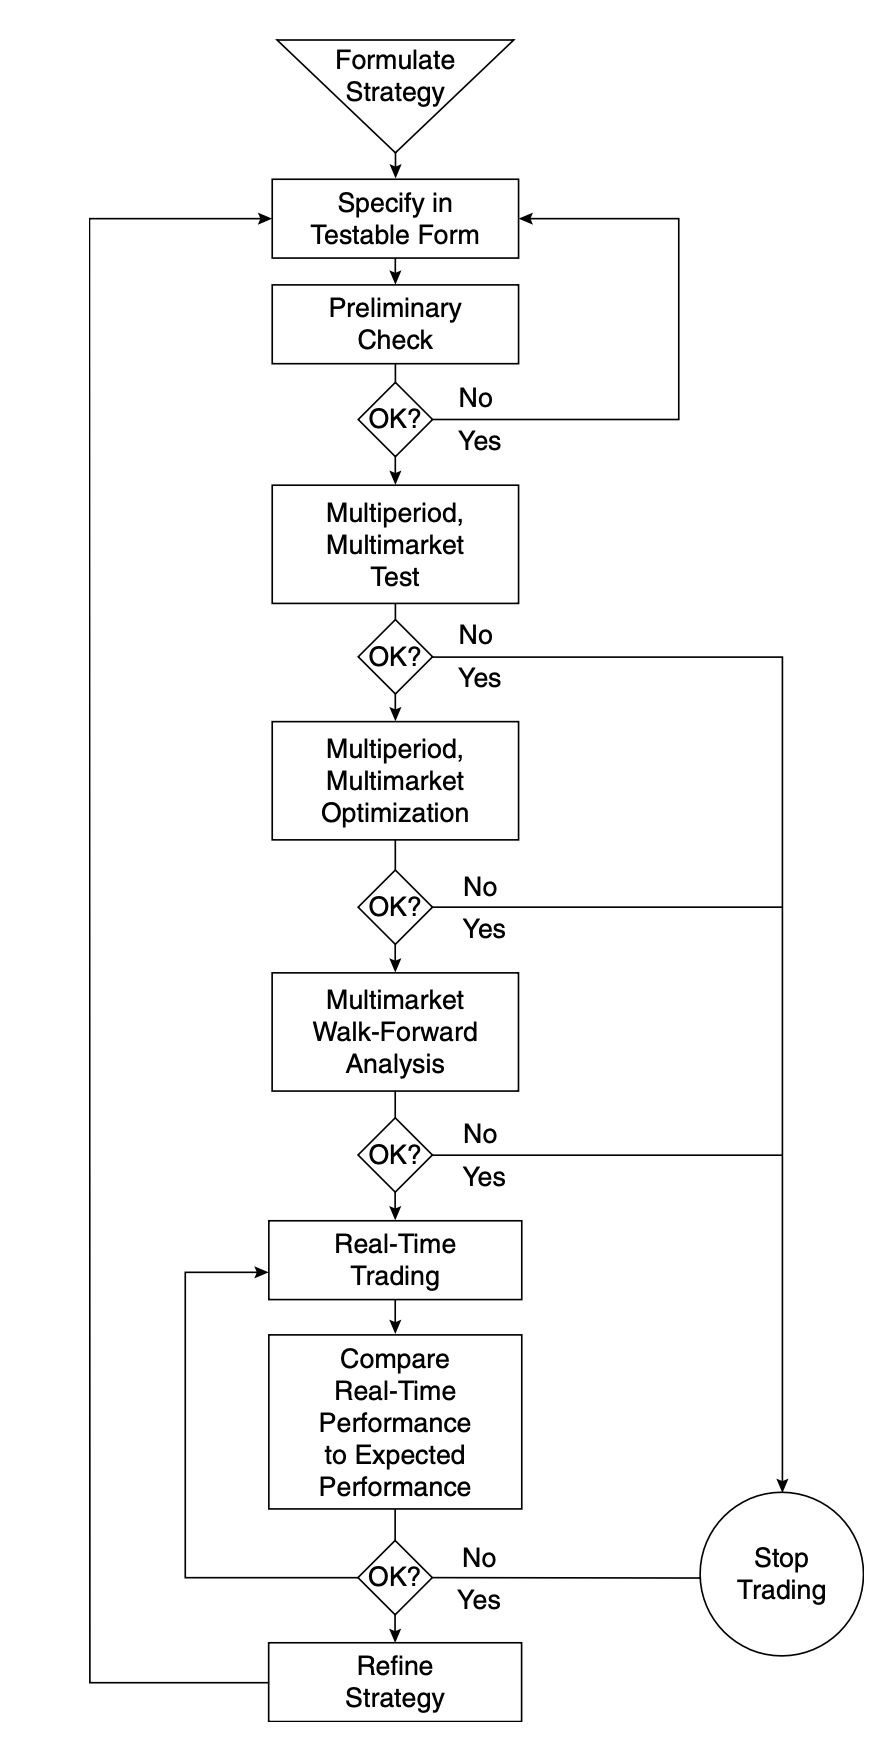
工程化思维的重要性:量化策略开发本质上是一个软件工程问题。跳过任何一个环节,都可能导致策略在实盘中的意外失效。下文将详细拆解每个阶段的核心要点与操作细节。
二、初步测试:快速验证策略可行性
2.1 测试的核心目标
初步测试阶段并非追求完美的回测曲线,而是回答两个关键问题:
- 逻辑正确性:代码是否正确实现了策略意图?是否存在未来函数或逻辑漏洞?
- 初步可行性:策略是否具备基本的盈利能力和泛化能力?
关键原则:此阶段的策略逻辑应尽可能简单——复杂的过滤器和风控机制会掩盖核心信号的真实表现,同时也浪费开发时间。
2.2 测试内容设计
在初步测试中,建议聚焦于以下要素:
- 核心指标与信号:验证入场/出场逻辑是否按预期触发
- 简化过滤器:可添加基础筛选条件,但避免过度复杂的组合规则
- 暂不引入复杂风控:止损、仓位管理等机制留待优化阶段
2.3 多时间周期与多资产验证
为了评估策略的泛化能力,建议在多个时间周期和资产类别上进行测试:
| 时间周期 | 适用场景 |
|---|---|
| 15分钟图 | 高频信号验证 |
| 小时图 | 主要交易周期 |
| 四小时图 | 趋势确认与过滤 |
样本长度与WFA策略选择:
- 若历史数据充足(样本长度足够):采用滚动WFA(Rolling WFA),持续滚动训练与测试窗口
- 若历史数据有限:采用锚定WFA(Anchored WFA),固定训练集起点,逐步扩展测试集
2.4 阶段决策点
初步测试完成后,根据结果做出明确决策:
| 结果 | 决策 |
|---|---|
| 盈利能力或泛化能力不足 | 果断放弃,避免沉没成本陷阱 |
| 泛化能力足够强 | 进入迭代优化阶段,逐步完善策略 |
三、优化策略:从粗糙原型到稳健系统
当初步测试验证了策略的核心逻辑可行后,进入系统化的迭代优化阶段。这一阶段的目标是在控制过拟合风险的前提下,逐步提升策略的稳健性。
3.1 数据集划分:训练集与检验集
科学的样本划分是防止过拟合的第一道防线:
- 交易次数要求:训练集与检验集的交易次数最好超过100笔,最少不低于30笔。低于此阈值,统计结果可能不具备显著性。
- 市场周期覆盖:数据集应包含多轮完整的牛市与熊市,确保策略在不同市场环境下的适应性。
3.2 迭代优化的科学流程
策略优化应遵循单变量原则——每次只调整一个要素,清晰评估其独立贡献:
(1)规则优化
建议按照以下优先级逐步完善:
| |
每次提出一个明确的假设(例如"添加波动率过滤器能减少假突破"),设计实验验证,根据结果决定是否保留。
(2)参数优化
- 逐个优化:每次只优化一个参数,寻找稳定的参数区间(plateau),而非孤立的性能峰值(peak)
- 参数数量控制:核心参数数量建议不超过5-6个。参数过多会显著增加过拟合风险
- 扫描粒度:每个参数的扫描区间通常包含20-30个值,确保覆盖合理的取值范围
(3)结果评估
建立系统化的测试记录,每次迭代后对比关键指标:
- 若策略表现显著改善(如夏普比率提升、回撤降低),保留当前设置
- 若改善不明显或性能退化,回退到上一版本,避免过度优化
3.3 跨市场与跨周期验证
优化过程中应持续进行多市场、多时间周期的交叉验证,确保策略的稳健性不依赖于特定市场条件。
四、稳健性检验:Walk Forward Analysis(WFA)
即使策略在样本外测试中表现良好,仍需通过**滚动前向分析(Walk Forward Analysis, WFA)**来验证其在时间序列上的真实稳健性。
4.1 WFA的核心逻辑
WFA模拟了策略在实盘中的实际使用场景——定期用近期数据重新训练模型,并在未来数据上测试。这种方法能有效识别策略是否过度拟合历史数据的特定模式。
4.2 WFA实施步骤
- 确定检验参数:设定滚动窗口的周期数、训练集与测试集的比例(如70%训练/30%测试)
- 执行滚动测试:在每个窗口上训练模型,在后续窗口上测试,记录所有测试结果
- 参数调优:根据初步WFA结果,调整策略规则或WFA设置(如窗口大小),重复测试
- 稳健性判定:评估策略能否在大多数滚动窗口中保持正收益,而非仅依赖个别时期的优异表现
WFA通过标准:理想情况下,策略应在70%以上的滚动窗口中实现盈利,且各窗口的表现分布相对集中,不存在极端异常值。
五、现实检查:识别过拟合的终极防线
即使通过了WFA,策略仍可能因优化过程中的反复调整而陷入隐性过拟合。现实检查(Reality Check)是识别这一问题的终极手段。
5.1 什么是现实检查?
现实检查的核心问题是:回测结果是否可信?
在策略开发过程中,无论多么谨慎,反复调整规则和参数必然引入一定程度的过拟合,导致回测结果过于乐观。现实检查通过统计方法判断这种乐观偏差是否在可接受范围内。
5.2 现实检查的两种方法
方法一:蒙特卡洛模拟(Monte Carlo Simulation)
原理:通过随机化价格曲线的时序或波动特征,生成大量"替代现实"的市场数据,在这些随机数据上重新训练和测试策略。
判定逻辑:
- 由于随机化消除了真实市场中的价格异常和可预测模式,策略表现必然显著恶化
- 若原始策略的表现显著优于绝大多数随机化测试的结果,说明原始回测具备统计显著性
- 若原始策略表现与随机化测试相差无几,则原始回测结果可能仅是随机波动的产物,不可信
方法二:变体测试(Variants)
与蒙特卡洛的"破坏"逻辑相反,变体测试通过构造价格曲线的变体来检验策略的适应性:
| 变体方法 | 操作说明 | 预期结果 |
|---|---|---|
| 过采样(Oversampling) | 增加价格数据的采样频率 | 策略应保持稳定盈利 |
| 去趋势(Detrend) | 消除价格序列的长期趋势 | 策略应能适应非趋势环境 |
| 价格反转(Inverted) | 将价格曲线上下翻转 | 策略逻辑应仍能识别有效信号 |
若策略在这些变体数据上仍能产生积极结果,说明其核心逻辑具备真正的市场适应性,而非仅依赖特定市场结构。
六、资金管理:控制风险的科学艺术
即使拥有正期望的交易策略,缺乏科学的资金管理仍可能导致账户爆仓。本节介绍Zorro平台推荐的两套资金管理方法论。
6.1 Zorro核心方法论
(1)平方根法则(Square Root Rule)
核心思想:根据资本增长的平方根来决定再投资额。
数学表达:
优势:当账户出现深度回撤时,平方根法则会自动降低再投资额,避免"越亏越赌"的恶性循环。这一方法适用于所有高杠杆策略。
(2)最优F因子(Optimal F)
当投资组合包含多个资产和算法时,应根据**最优F(Optimal F)**分配资金,以实现长期利润最大化。最优F由Ralph Vince提出,基于凯利公式思想,考虑了交易系统的历史胜率和盈亏比。
6.2 单一资产系统的订单量算法
结合平方根法则与最优F,单一资产系统的保证金计算如下:
公式解读:
- :资本增长因子,反映账户累计盈亏状态
- 平方根运算:根据平方根法则平滑再投资波动
- OptimalF:基于历史表现的最优资金配比系数
杠杆处理:
| 账户类型 | 投资额计算 |
|---|---|
| 无杠杆账户 | |
| 杠杆账户 |
6.3 改良版固定风险头寸法
将平方根法则融入传统的固定风险模型,得到以下改良公式:
其中:
- RiskRate:单笔交易愿意承担的风险比例(如1%)
- Stoploss:止损距离(以价格单位计)
这一公式同时兼顾了固定风险(通过RiskRate和Stoploss控制单笔损失)和平方根法则(通过资本增长因子动态调整仓位),是高杠杆环境下稳健资金管理的有效工具。
七、准备实盘交易:构建生产级系统
策略通过所有检验后,需为实盘运行构建完善的用户界面与应急机制。
7.1 用户界面设计要点
| 功能模块 | 设计说明 |
|---|---|
| 参数分级 | 明确区分实时可调参数(如风控阈值)与启动时参数(如基础配置) |
| 交易量控制 | 提供快速调整仓位的方法,在极端行情下可手动降低风险敞口 |
| 紧急操作 | 设置锁定利润与快速平仓按钮,应对突发市场事件 |
| 模型再训练 | 提供重新训练系统按钮,支持定期再优化以适应市场变化 |
| 实时监控 | 确保能够实时追踪策略表现、持仓状态与风险指标 |
7.2 部署前的最终检查清单
策略部署前,必须同时满足以下两类标准:
(1)稳健性标准:策略必须通过WFA稳健性检验
(2)盈利能力标准:
| 指标 | 最低要求 | 说明 |
|---|---|---|
| Profit Factor(盈利因子) | ≥ 1.5 | 毛利润/毛亏损,反映策略整体盈亏效率 |
| PRR(盈亏比) | ≥ 1.5 | 平均盈利/平均亏损 |
| Max Drawdown(最大回撤) | ≤ 20% | 控制资金曲线的极端风险 |
| Max Down Weeks(最长亏损周数) | ≤ 52 | 避免长期持续亏损的心理压力 |
| R²(拟合优度) | ≥ 80% | 资金曲线与线性增长的偏离程度 |
| Ulcer Index(溃疡指数) | ≤ 10% | 综合衡量回撤深度与持续时间的风险指标 |
八、部署交易系统:生产环境配置指南
8.1 服务器环境准备
Windows VPS配置:
- 时区设置:统一设置为UTC,避免跨时区交易的混乱
- 系统更新:禁止自动更新和自动关机,防止策略在关键时刻被中断
8.2 交易账户配置(以Binance为例)
- 资金准备:确保账户内有充足保证金
- API配置:
- 创建专用API密钥
- 设置白名单IP(仅限VPS服务器IP)
- 调整交易模式(现货/合约)与杠杆倍数
- Zorro集成:更新Zorro平台的账户配置文件,确保API连接正常
8.3 部署与运行
- 将Zorro交易软件上传至VPS服务器
- 配置策略脚本与参数文件
- 启动运行,建立实时监控连接
总结与建议
本文系统介绍了一套从策略构思到实盘部署的完整量化开发方法论。这套流程的核心价值在于:
- 工程化思维:将策略开发视为软件工程,每个阶段都有明确的输入、输出与验收标准
- 风险控制优先:通过WFA、现实检查与资金管理的三层防护,最大限度降低过拟合与爆仓风险
- 科学验证导向:每个优化决策都基于假设-实验-验证的科学方法,而非主观臆断
潜在风险与优化方向:
- 市场体制变化:任何策略都可能因市场结构突变(如监管政策、流动性变化)而失效,需建立定期再评估机制
- 技术风险:API故障、网络延迟、服务器宕机等技术问题可能导致意外损失,需准备应急预案
- 心理执行偏差:即使策略本身稳健,人工干预(如恐慌性平仓)仍可能破坏系统表现,建议尽可能实现全自动化运行
量化交易的本质是概率游戏。没有永远有效的策略,只有持续迭代、严格风控的科学方法论,才能在这场长期博弈中存活并获利。
本文方法论参考了Zorro量化交易平台的工程实践,并结合了Walk Forward Analysis、Monte Carlo Simulation等专业检验技术。