标普500市场状态滤波器优化:波动率与信用指标的天然缺陷
 量化炼金
背景
上周我们创建了一个美股趋势跟随策略:
策略的核心理念:基于趋势、波动率期限结构和信用利差构建三指标趋势滤波器,将市场状态划分为三种——风险偏好、谨慎、风险规避。风险偏好阶段全仓做多,谨慎阶段半仓,风险规避阶段全部平仓。这是一个仅做多策略。
初步测试显示,趋势滤波器能够有效规避快速且深度的下跌,并在价格重新上涨后再次做多。但当市场处于长期熊市时,策略会持续亏损,典型案例是 2022 年。
待解决的问题:
- 与买入持有和其他趋势滤波器相比,三指标趋势滤波器是否有显著优势?
- 优化趋势滤波器,改善其在长期熊市中的表现。
与 Lowpass 趋势跟随比较
要评估趋势滤波器是否有效,需要设置对照组。本文选择两个:
- 买入持有策略:作为基准。
- Lowpass 趋势跟随策略:低通滤波器是一个简单但强大的趋势滤波器。
- Lowpass 上升时做多,下降时空仓,逻辑非常简单。
- 回溯期取 200,这是合理的选择,可避免过度优化。
- 为与趋势滤波器策略的订单管理机制匹配,将利润进行再投资。
买入持有策略代码:
| |
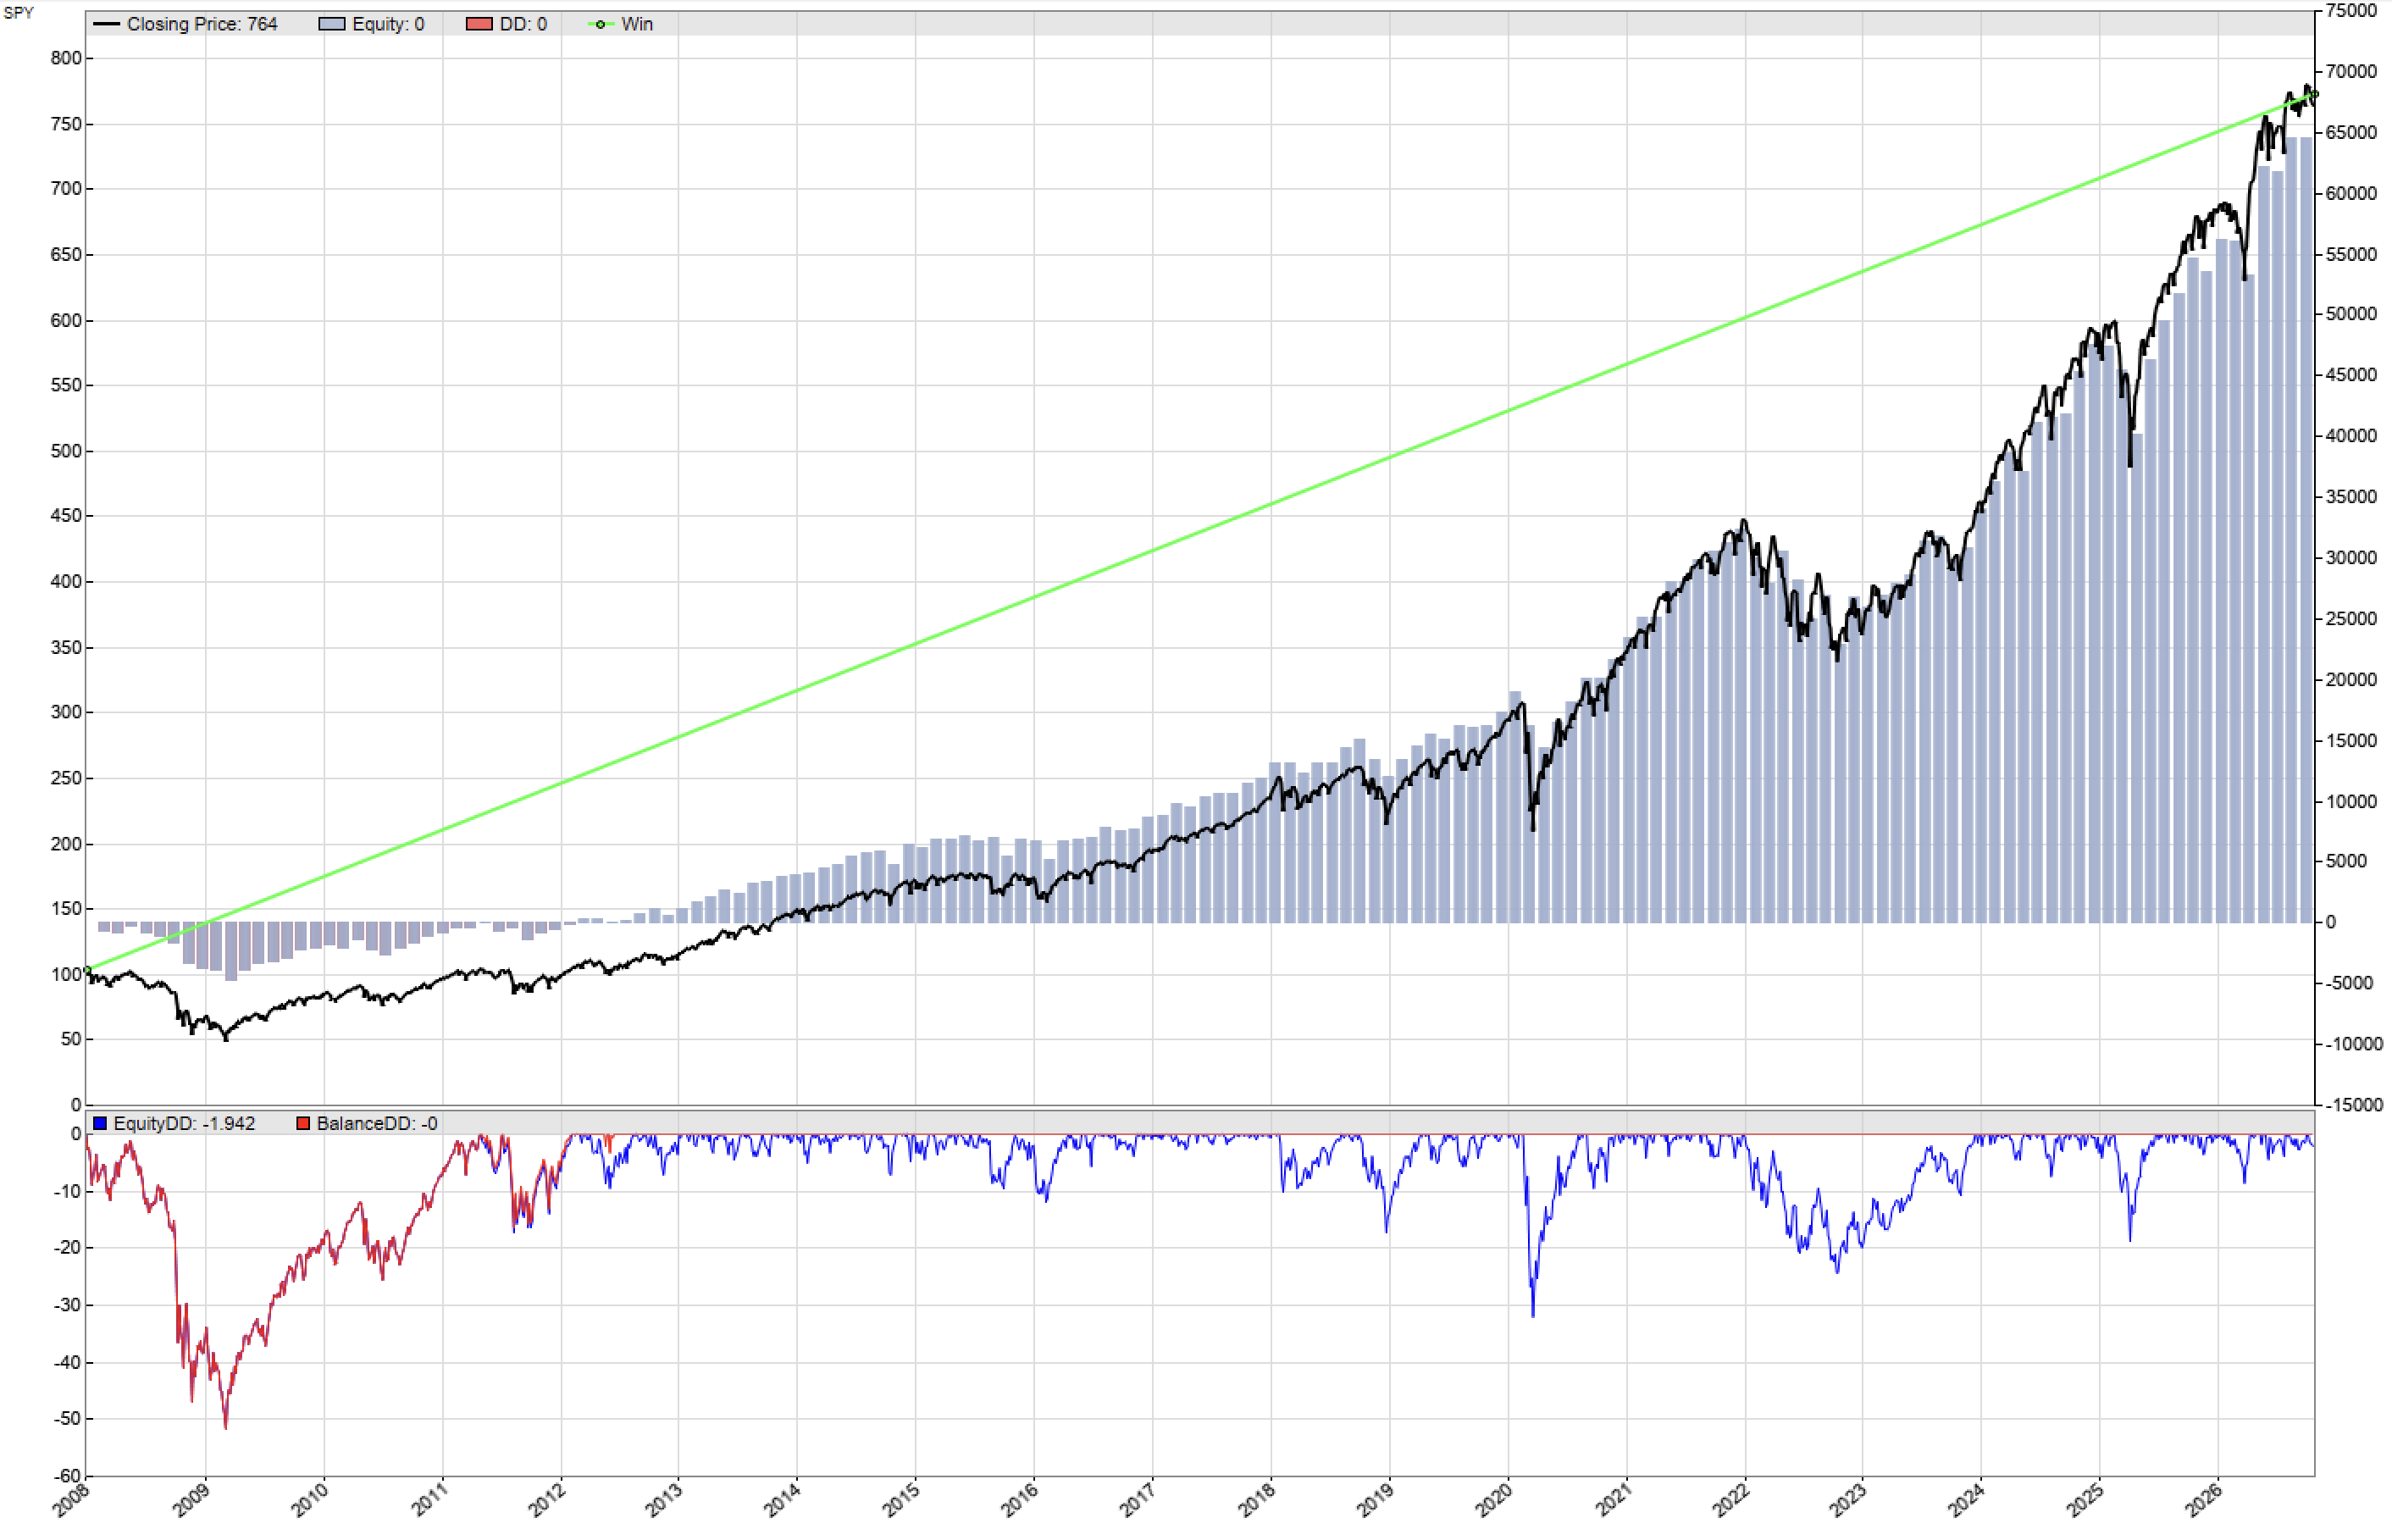
买入持有策略的净值曲线:
Lowpass 趋势跟随策略代码:
| |
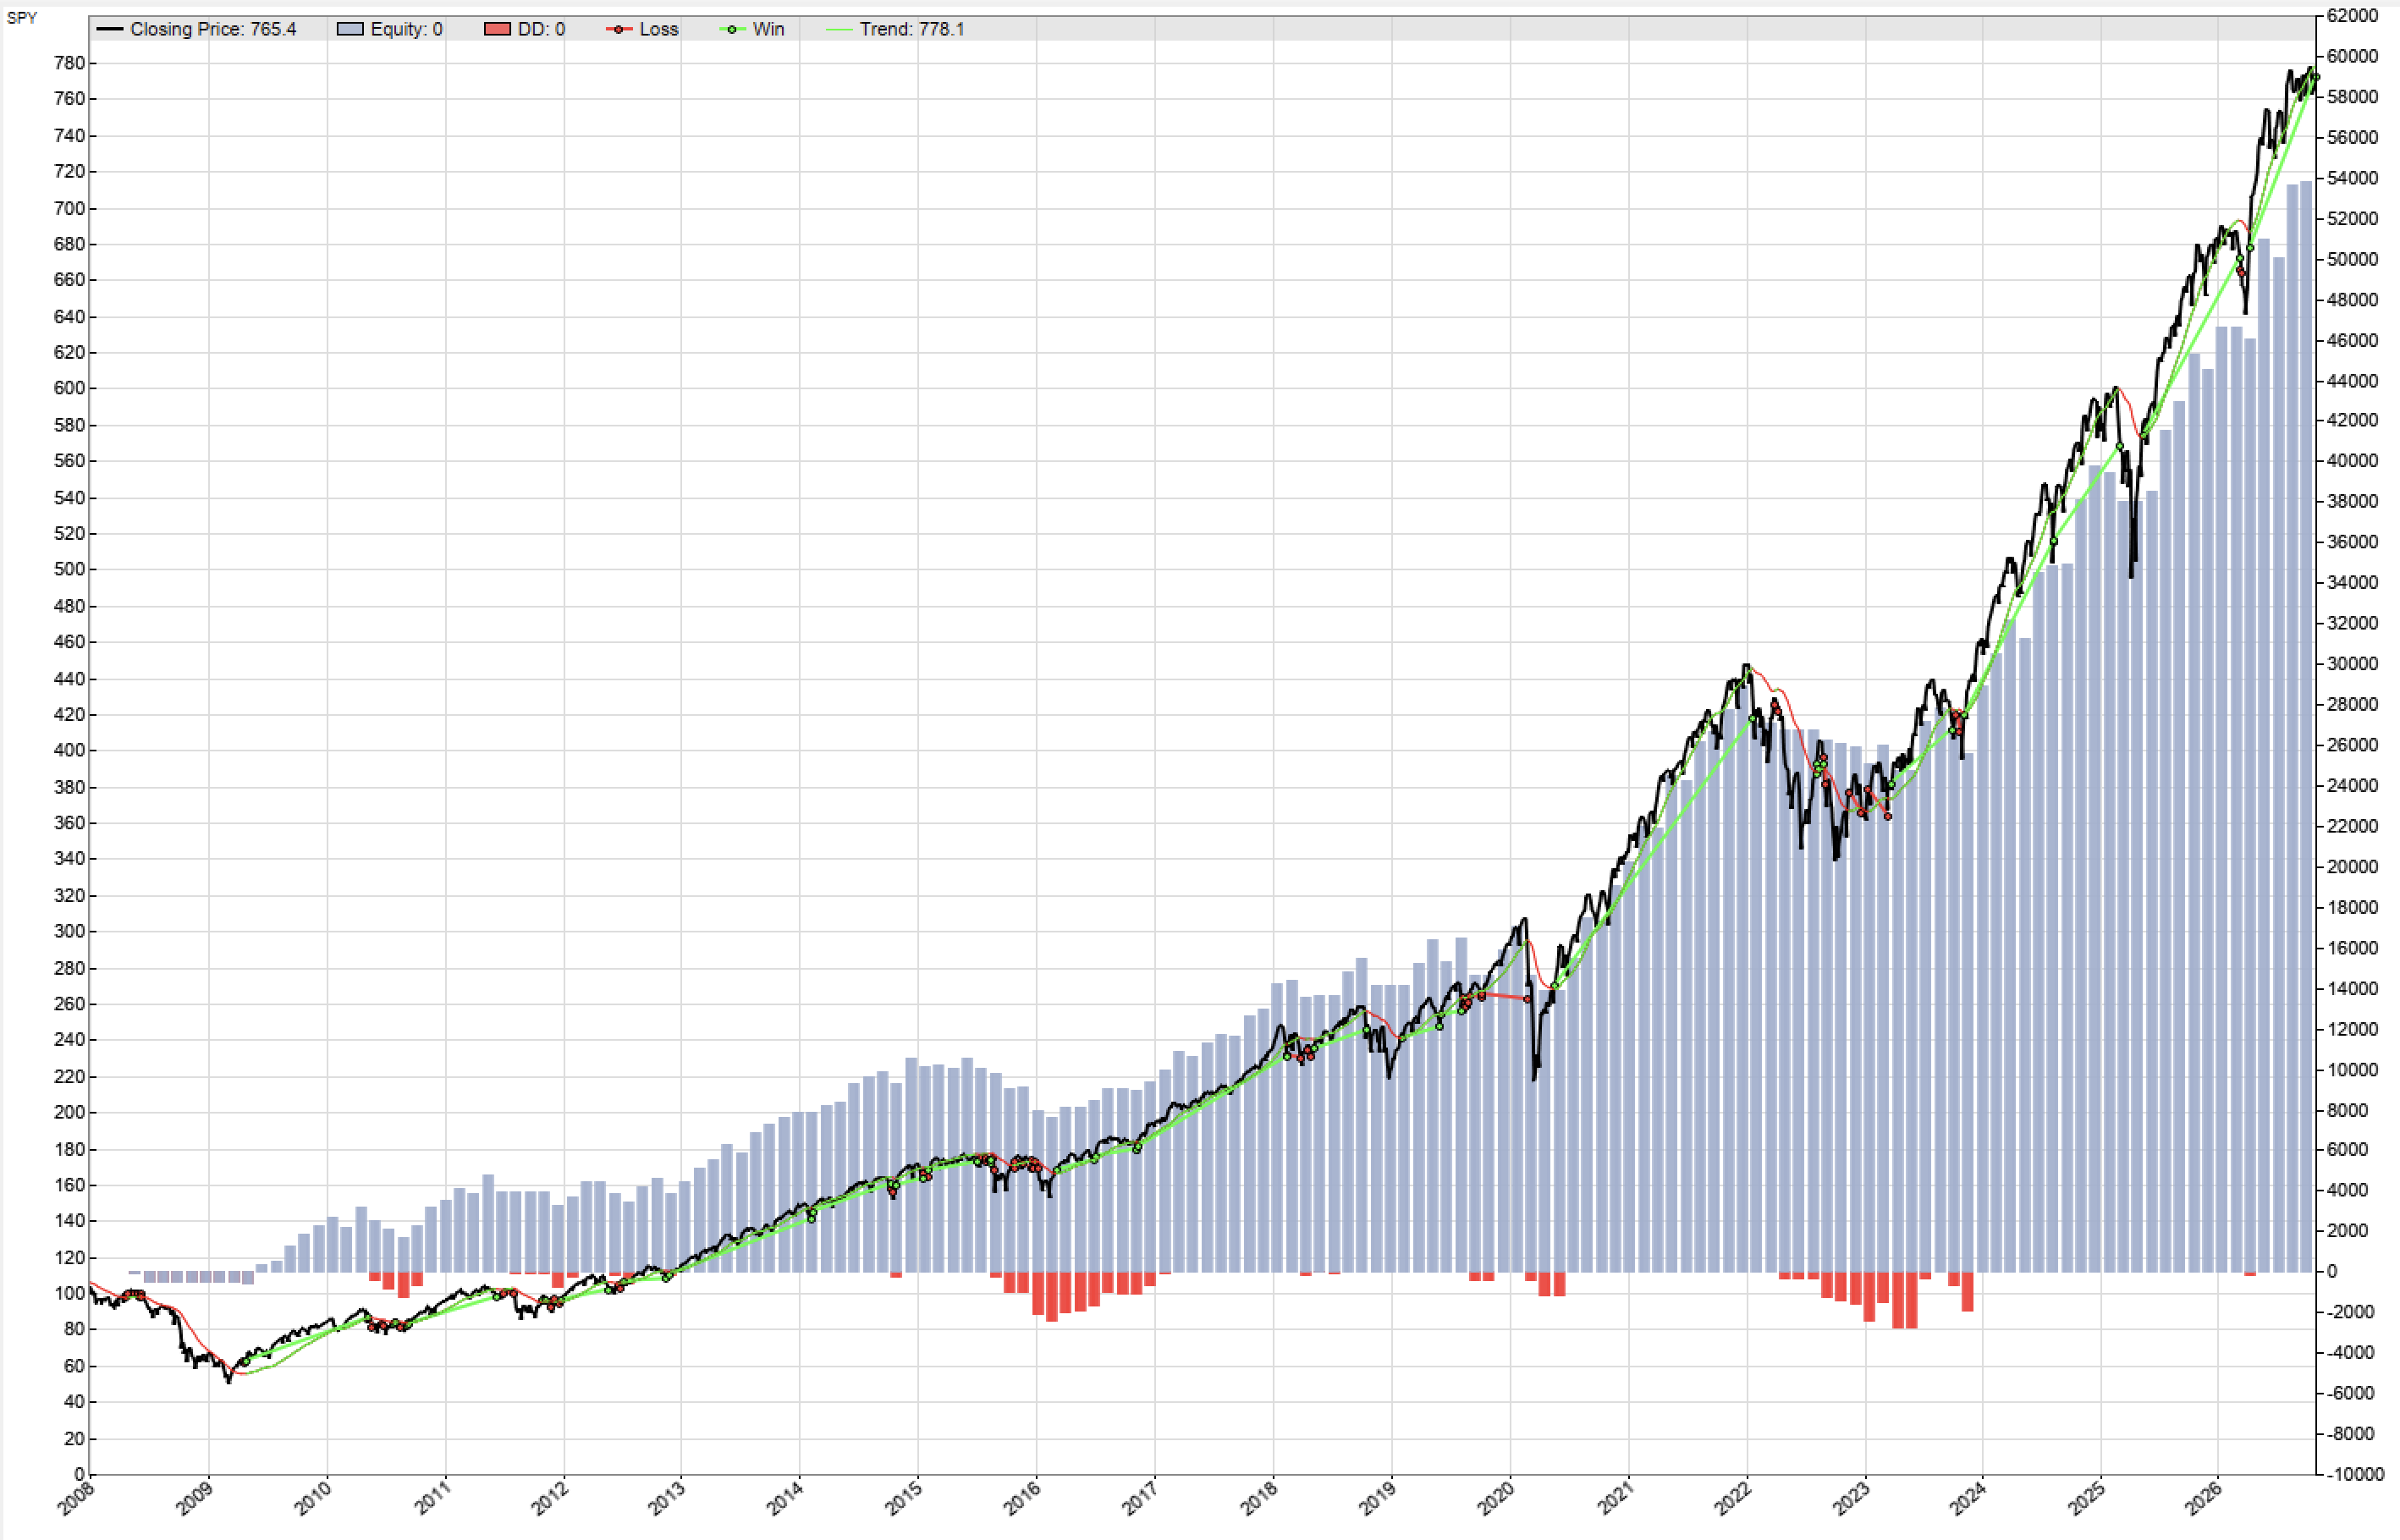
净值曲线:
业绩指标对比
| 指标 | 买入持有 | Lowpass | 三指标趋势滤波器 |
|---|---|---|---|
| 净值最大回撤 | 51.8% | 16.5% | 20.8% |
| 余额最大回撤 | 51.8% | 12.9% | 16.3% |
| 交易次数 | 1 | 60 | 265 |
| 年均交易次数 | - | 4 | 15 |
| 胜率 | - | 43% | 50% |
| 最长连续亏损 | - | 6 | 8 |
| CAGR | 11.3% | 10.3% | 9.5% |
| ROI | 34.5% | 28.6% | 24% |
| 盈利因子 | - | 5.25 | 2.47 |
| PRR | - | 3.60 | 2.08 |
| 夏普比率 | 0.68 | 0.85 | 0.75 |
| 索提诺比率 | 0.65 | 0.79 | 0.69 |
结果分析
三指标趋势滤波器优于买入持有,优势主要体现在风险控制上:净值回撤显著更低,CAGR 仅小幅降低,夏普比率温和提升。但其综合表现远不如 Lowpass。为什么?
选取几段有代表性的行情进行对比分析。
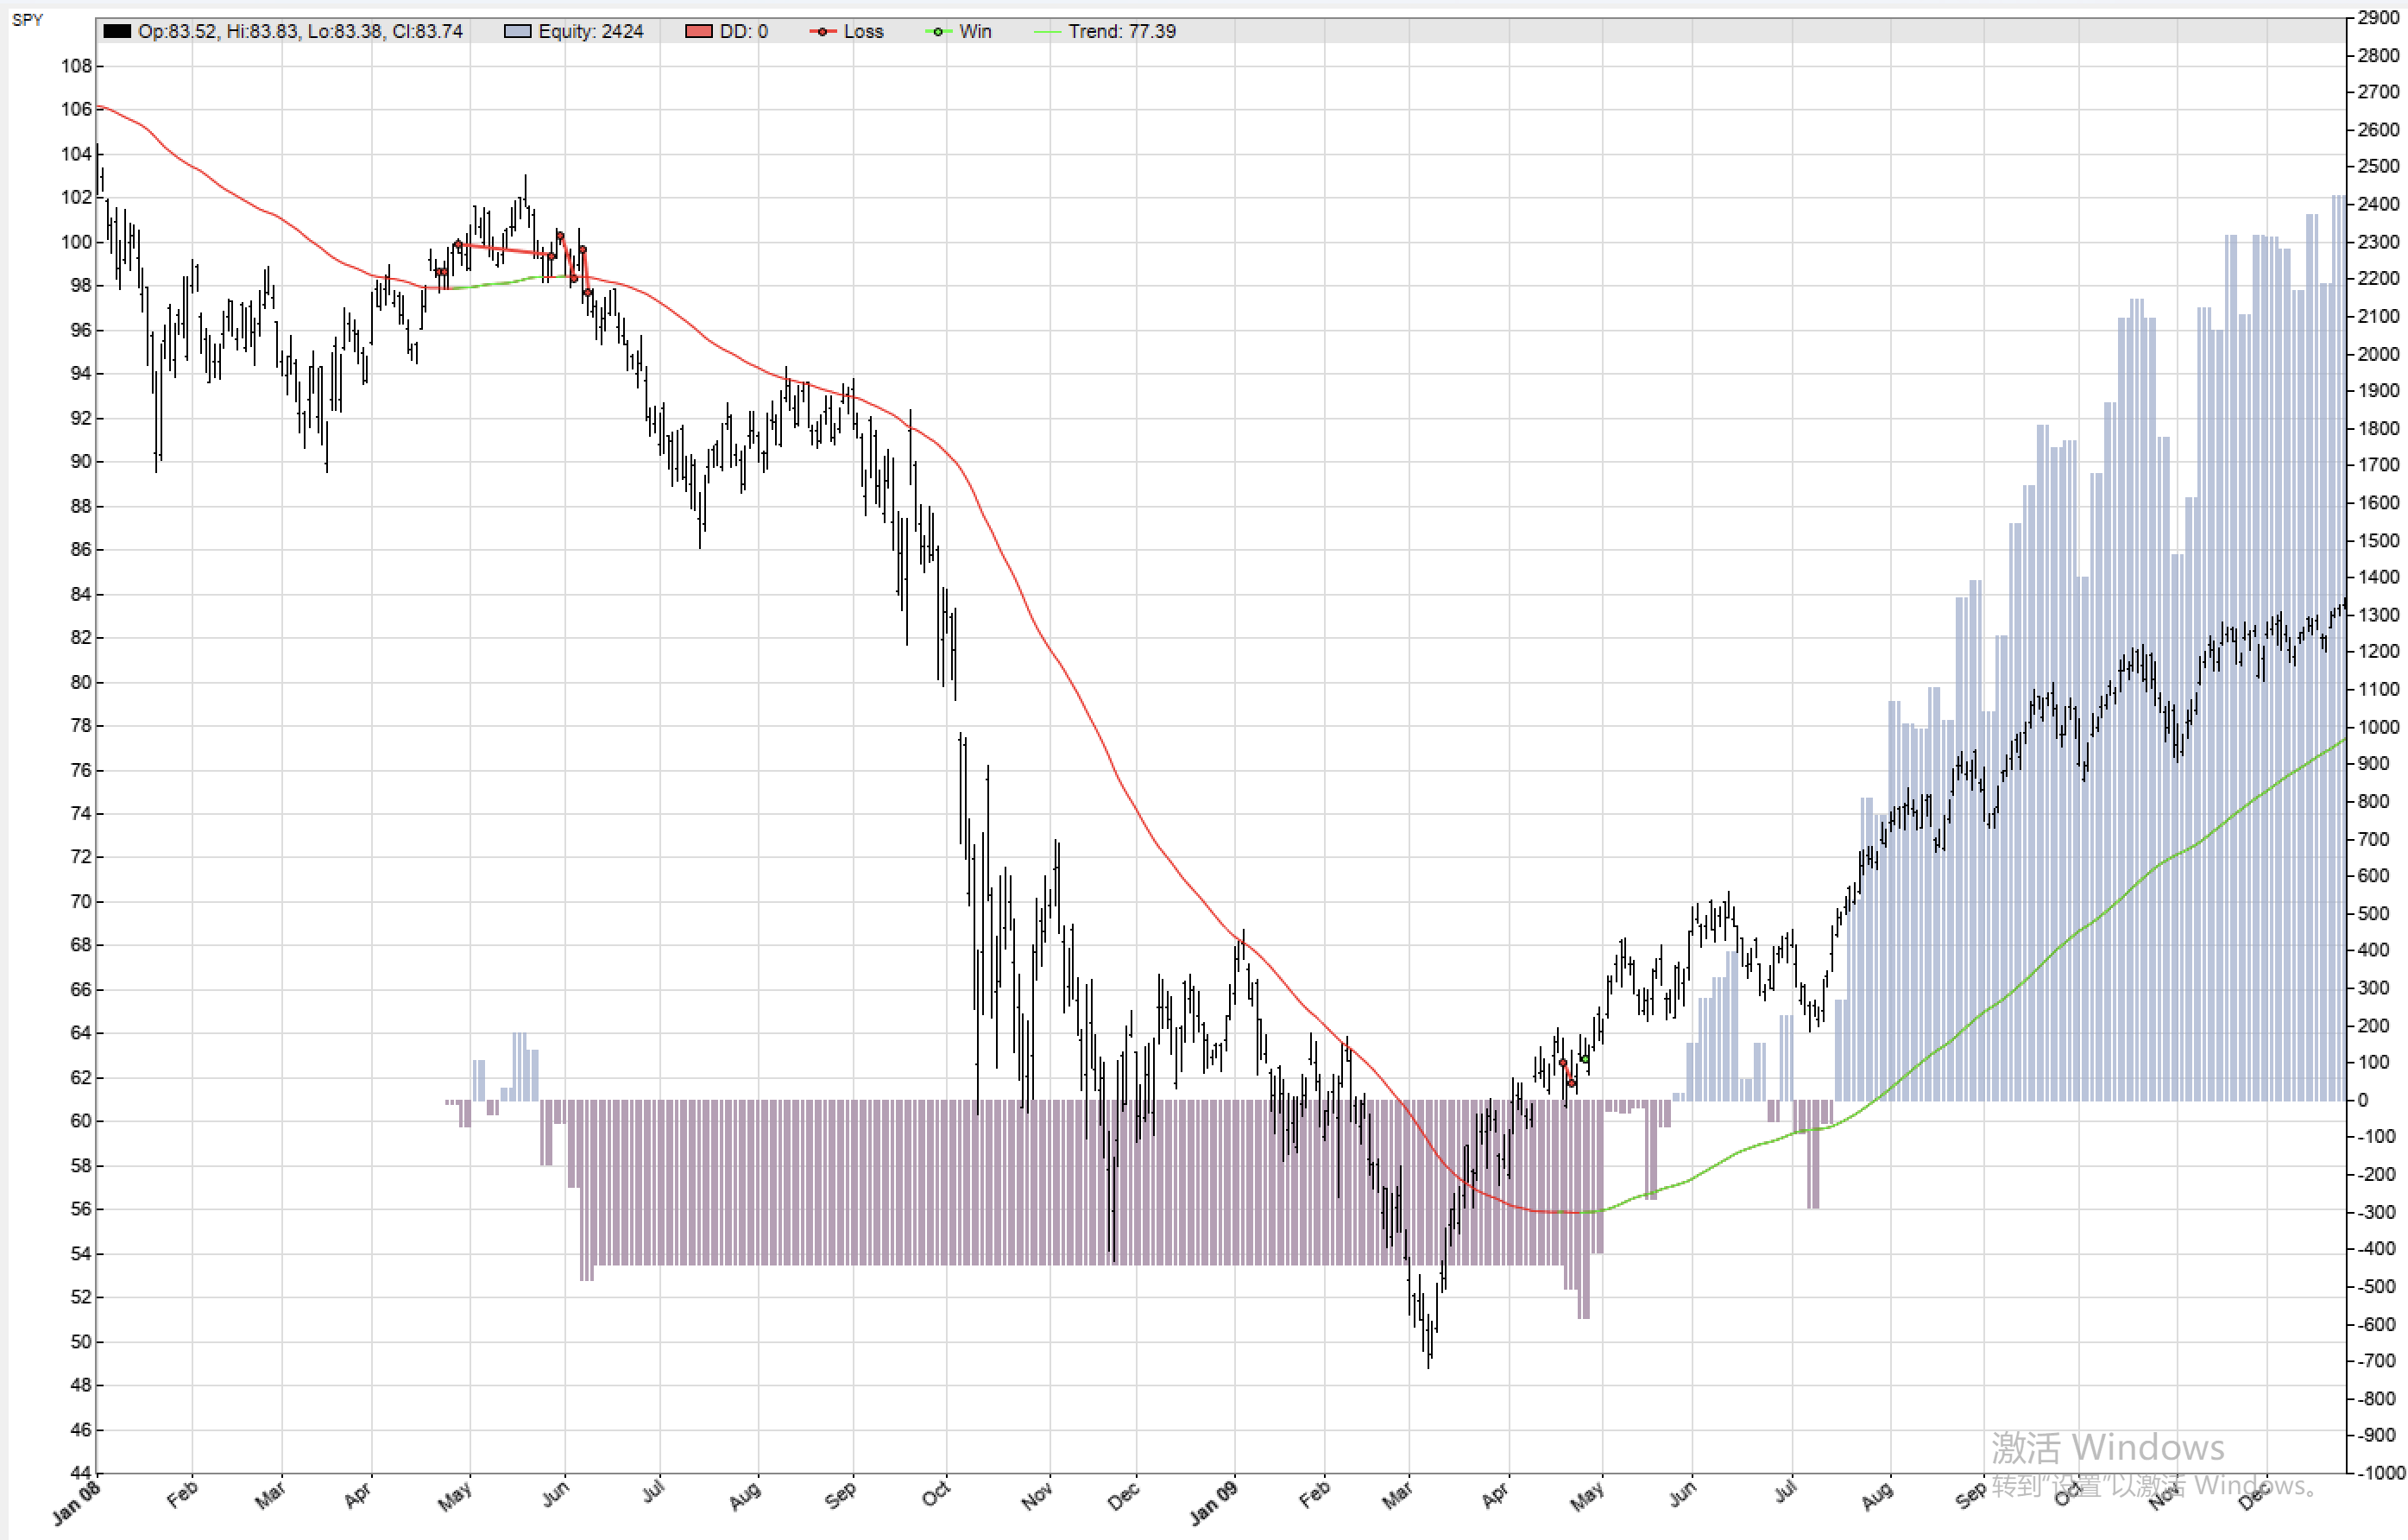
2008 年
- 趋势滤波器:熊市早期,滤波器在谨慎(半仓做多)和风险规避(完全平仓)之间频繁切换,产生很多亏损交易。熊市下半段(2008 年三季度至 2009 年一季度),滤波器完全处于风险规避状态,随后在一季度切换到谨慎、半仓做多,又产生了很多亏损。2009 年 4 月初半仓做多,6 月初全仓买入。
- Lowpass:2008 年二季度,价格一度强劲反弹到趋势线上方,产生数笔亏损。除此之外,整个熊市周期中趋势线一直下降,没有产生任何交易。2009 年 4 月最后一周做多。
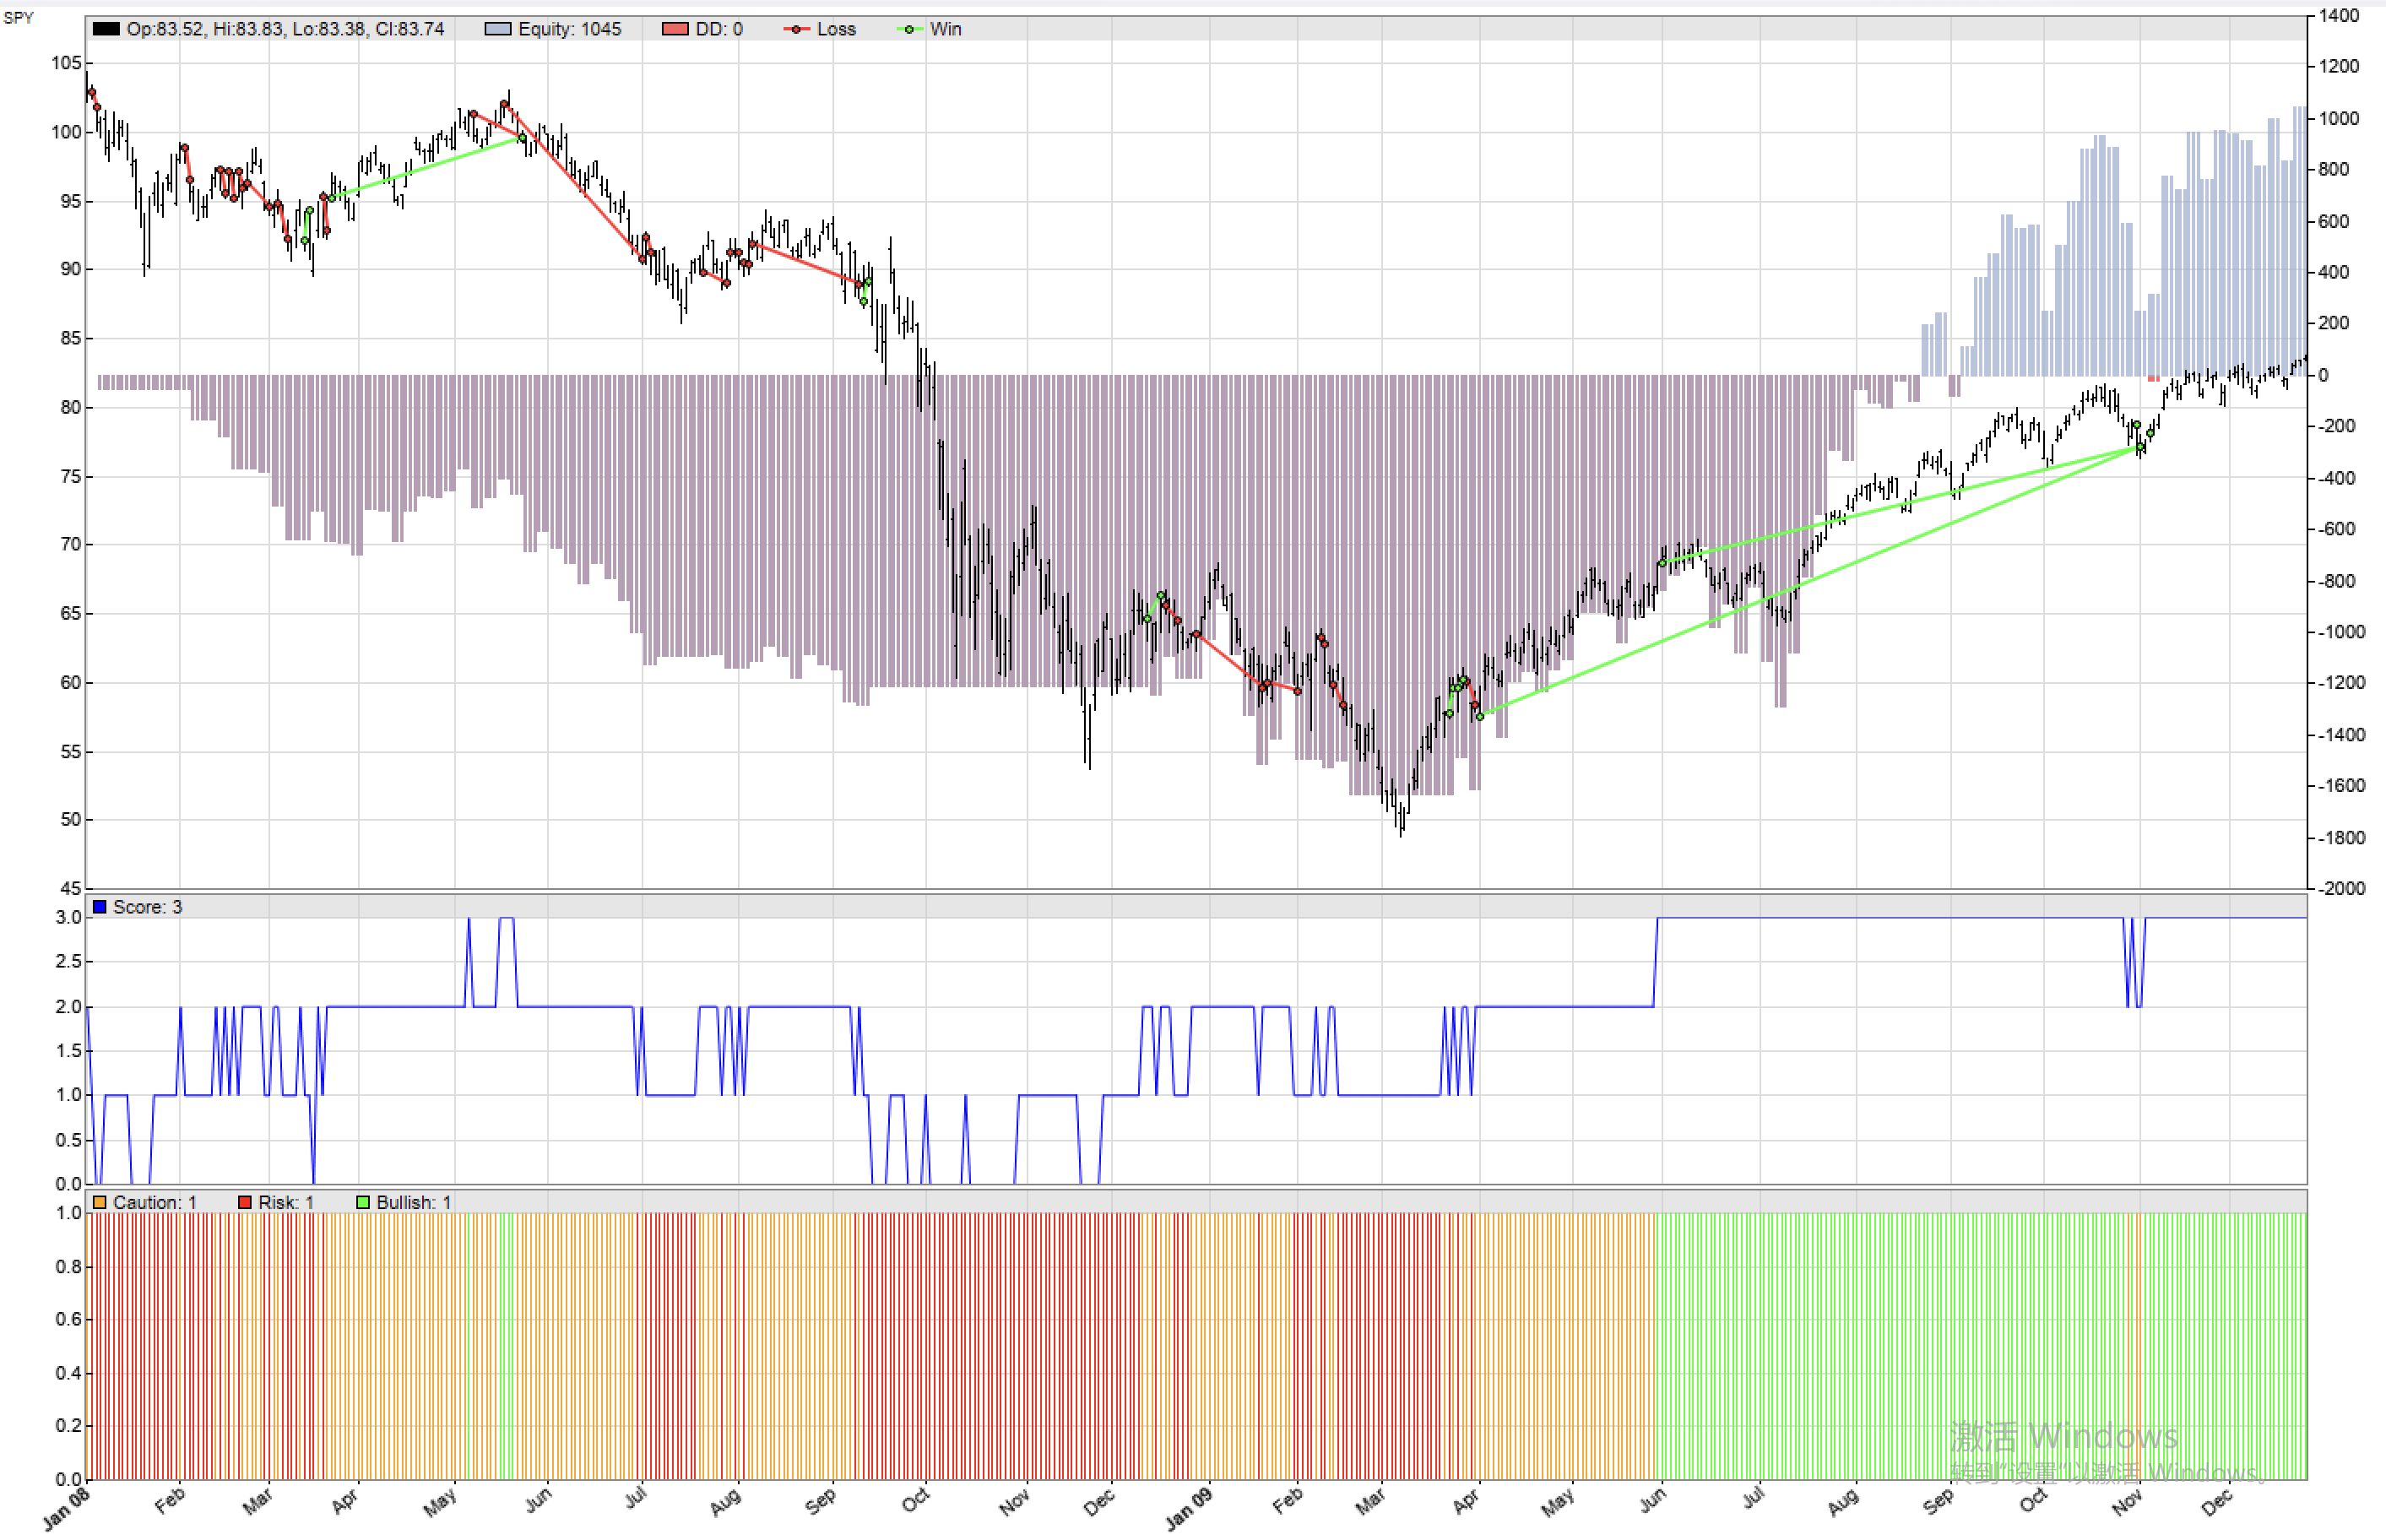
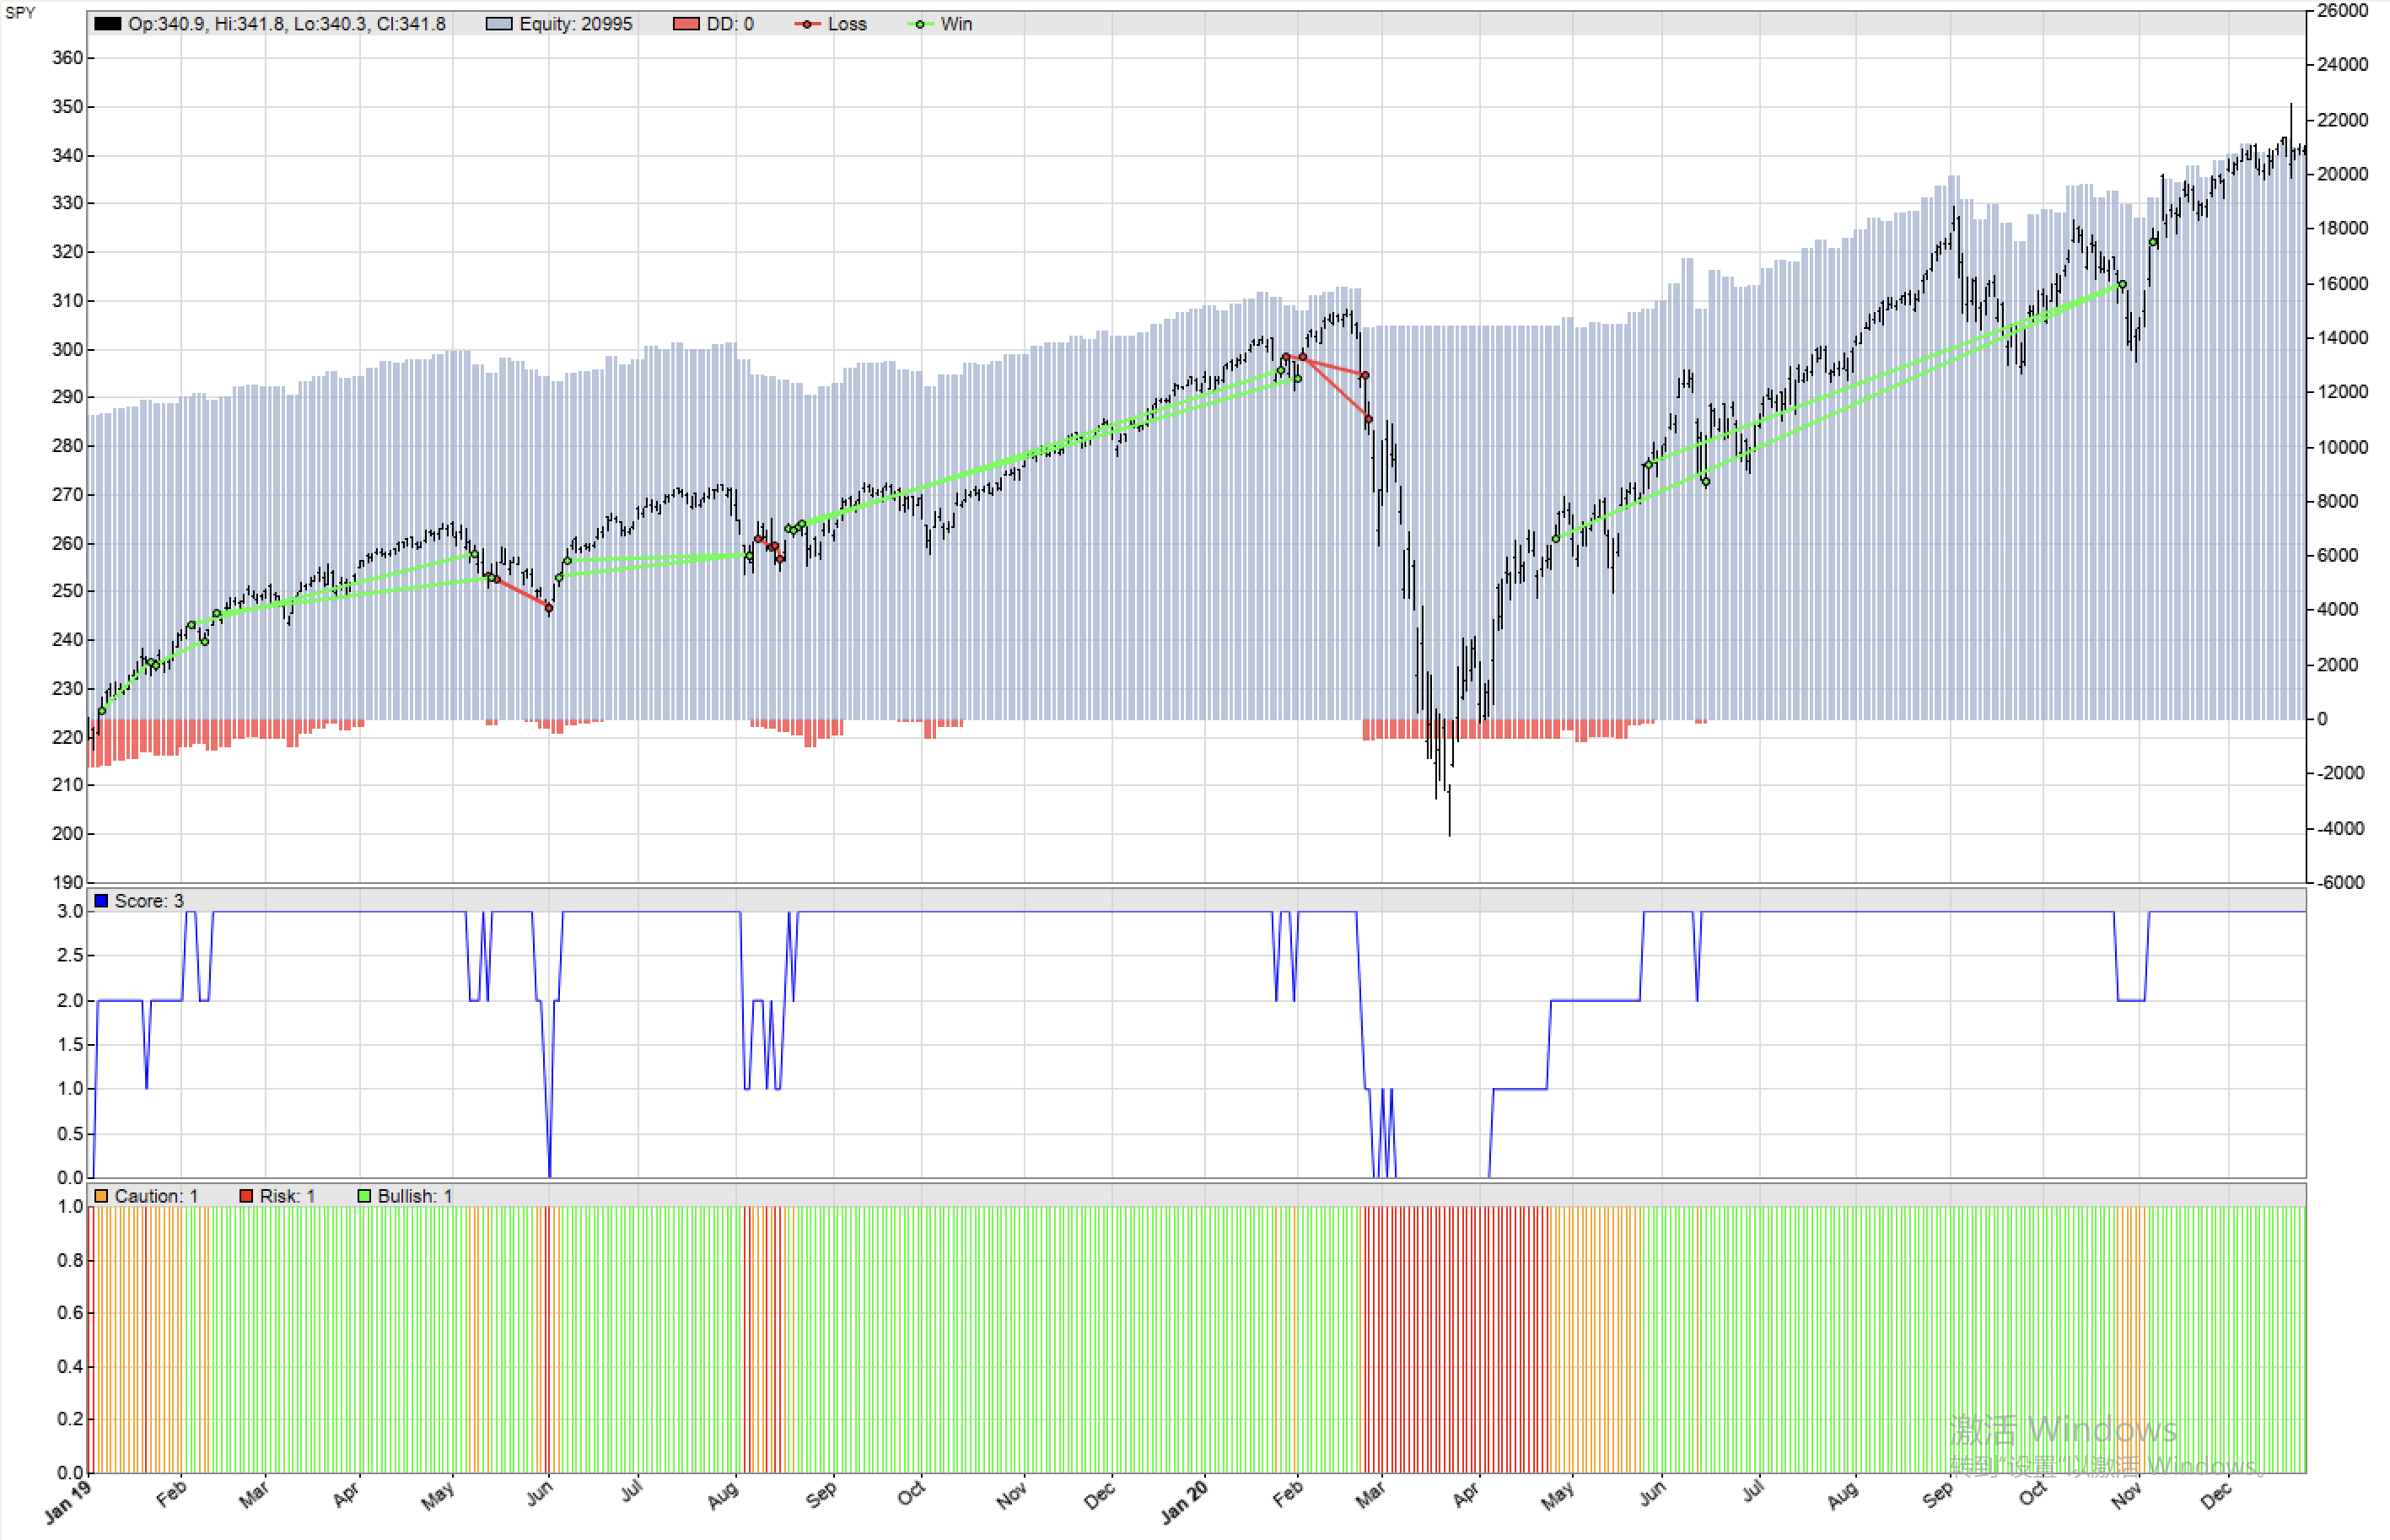
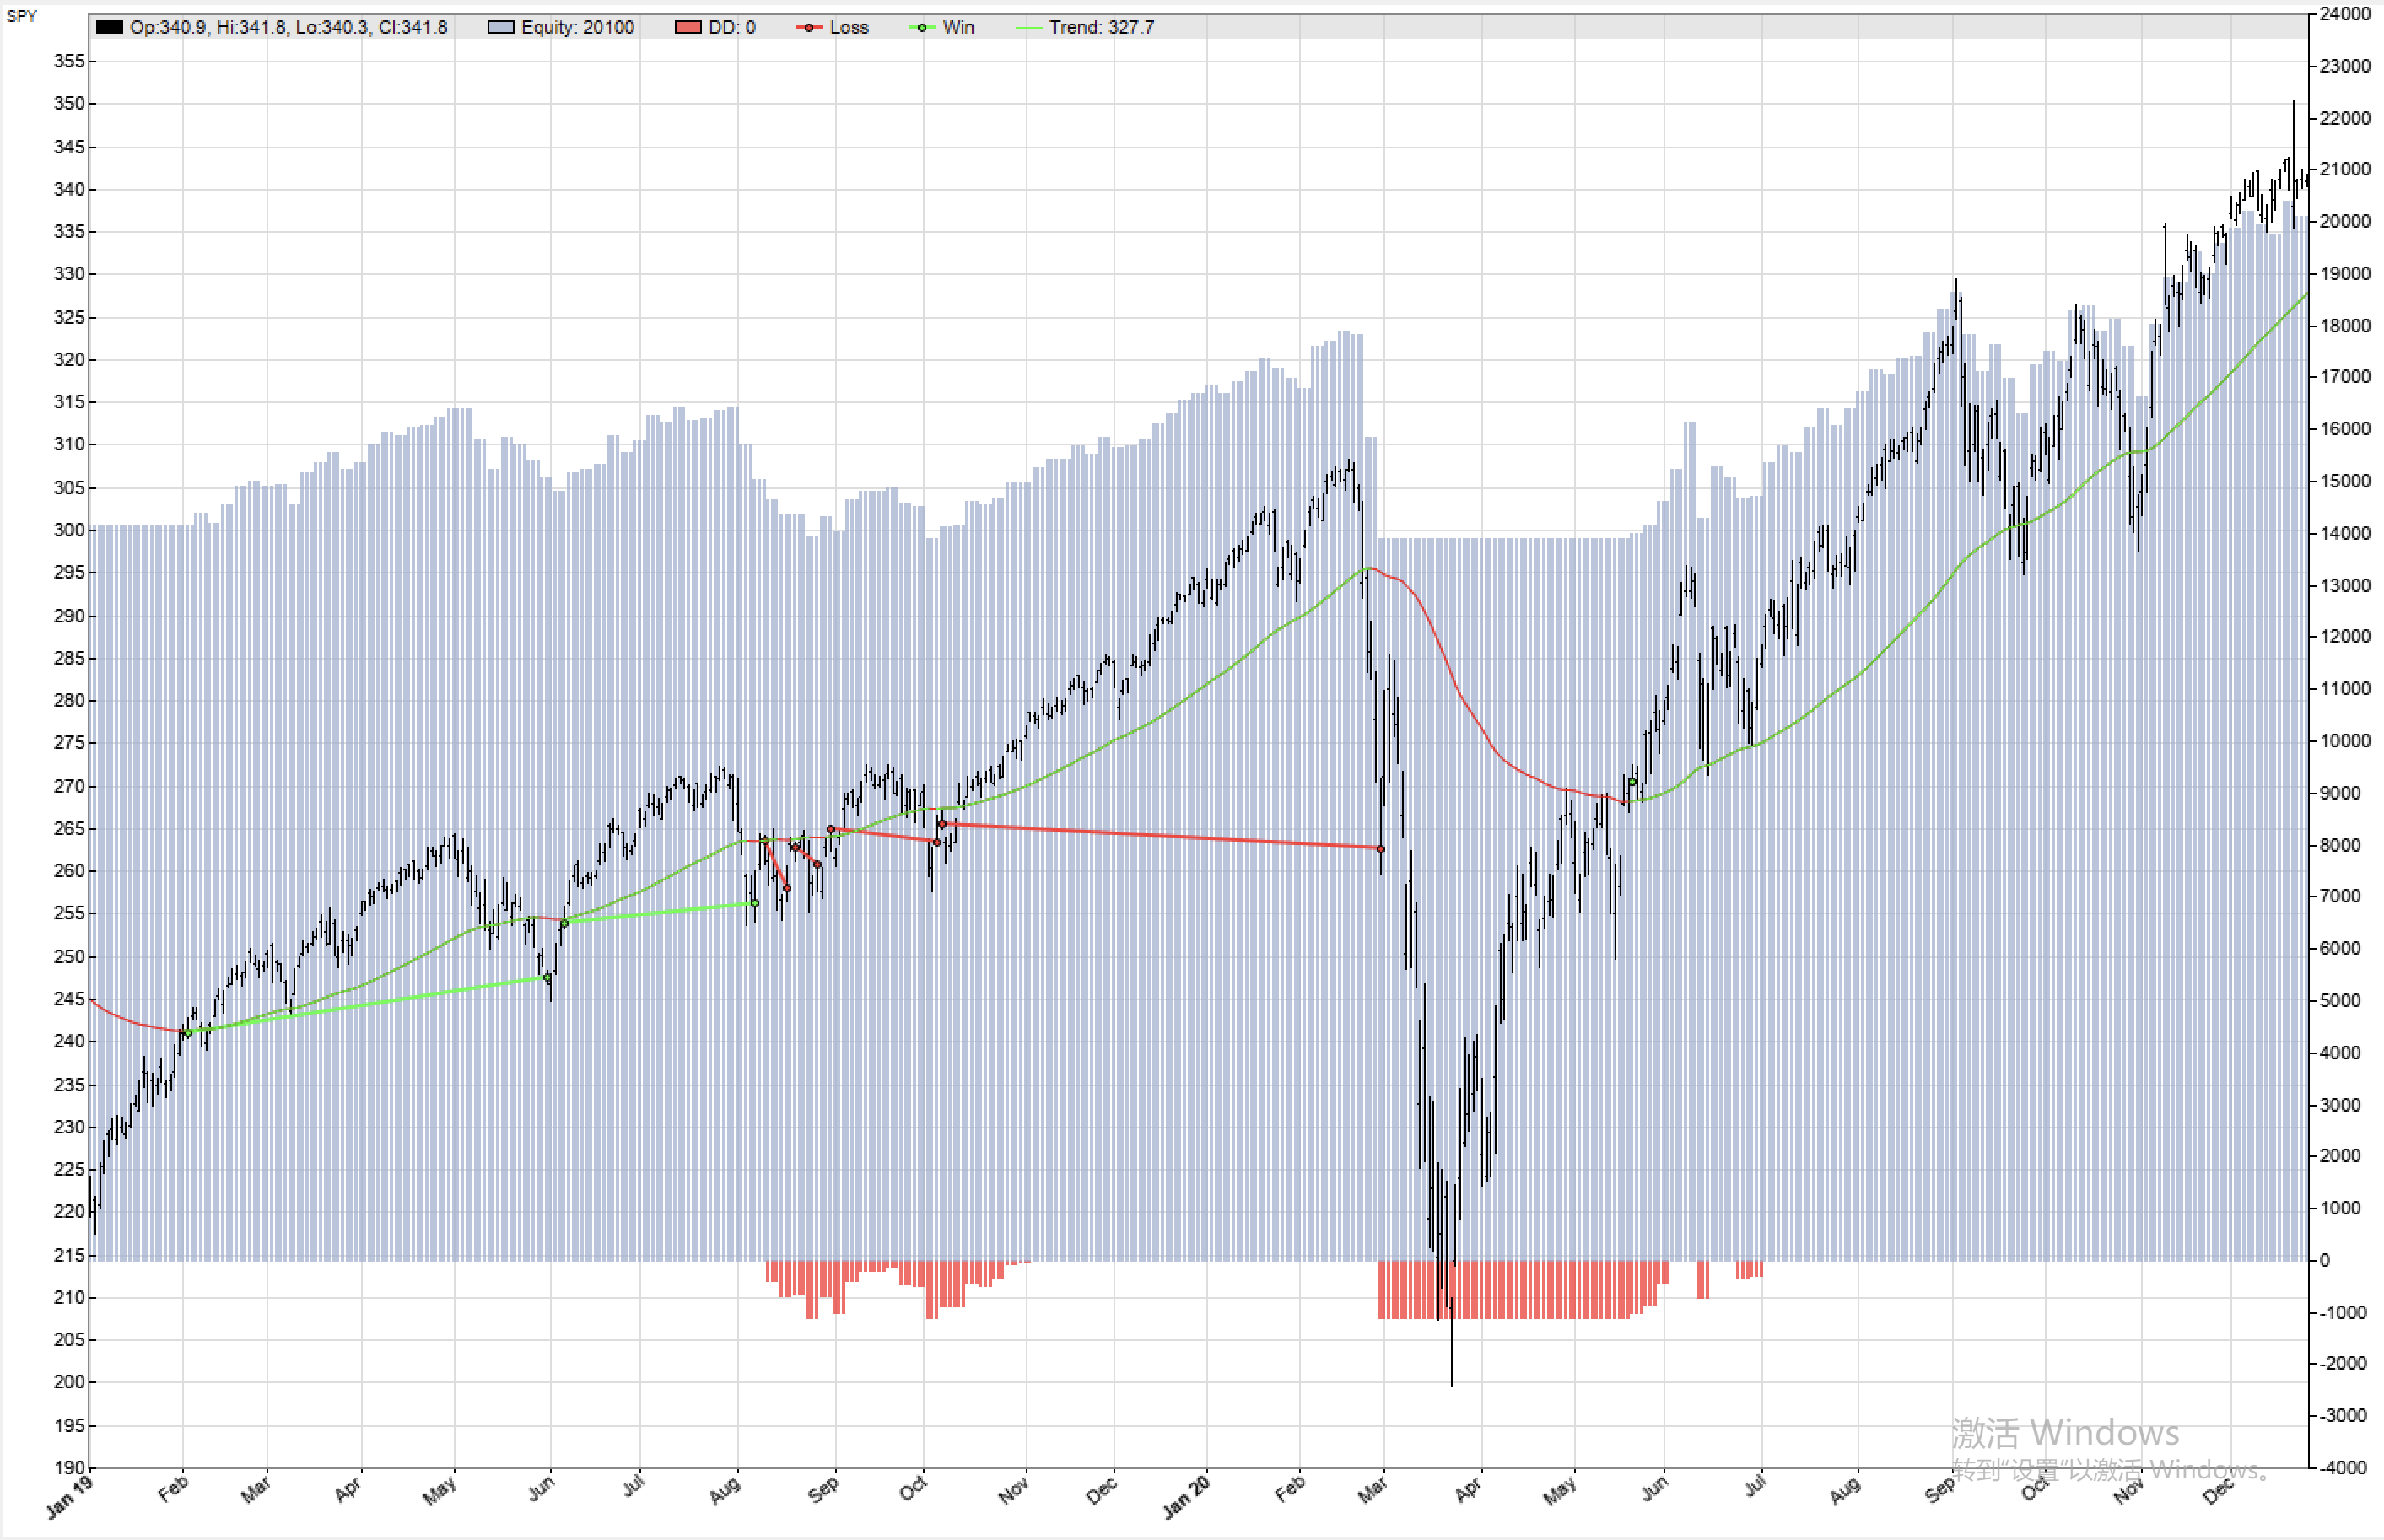
2020 年
- 趋势滤波器:2020 年 2-3 月疫情爆发,美股暴跌。滤波器在 2 月 24 日发出减仓信号,25 日发出全平信号,成功避开了这轮史上最快的下跌。4 月 24 日转为谨慎状态、半仓做多,5 月 26 日转为风险偏好、全仓做多。
- Lowpass:趋势线在 2 月 27 日收盘后转为下跌,多头平仓,此时标普500 已从高点下跌约 15%。同年 5 月 27 日才发出做多信号。它对价格快速下跌的反应过于滞后,整体表现不佳。与趋势滤波器相比,其熊市平仓信号和牛市做多信号都非常滞后。
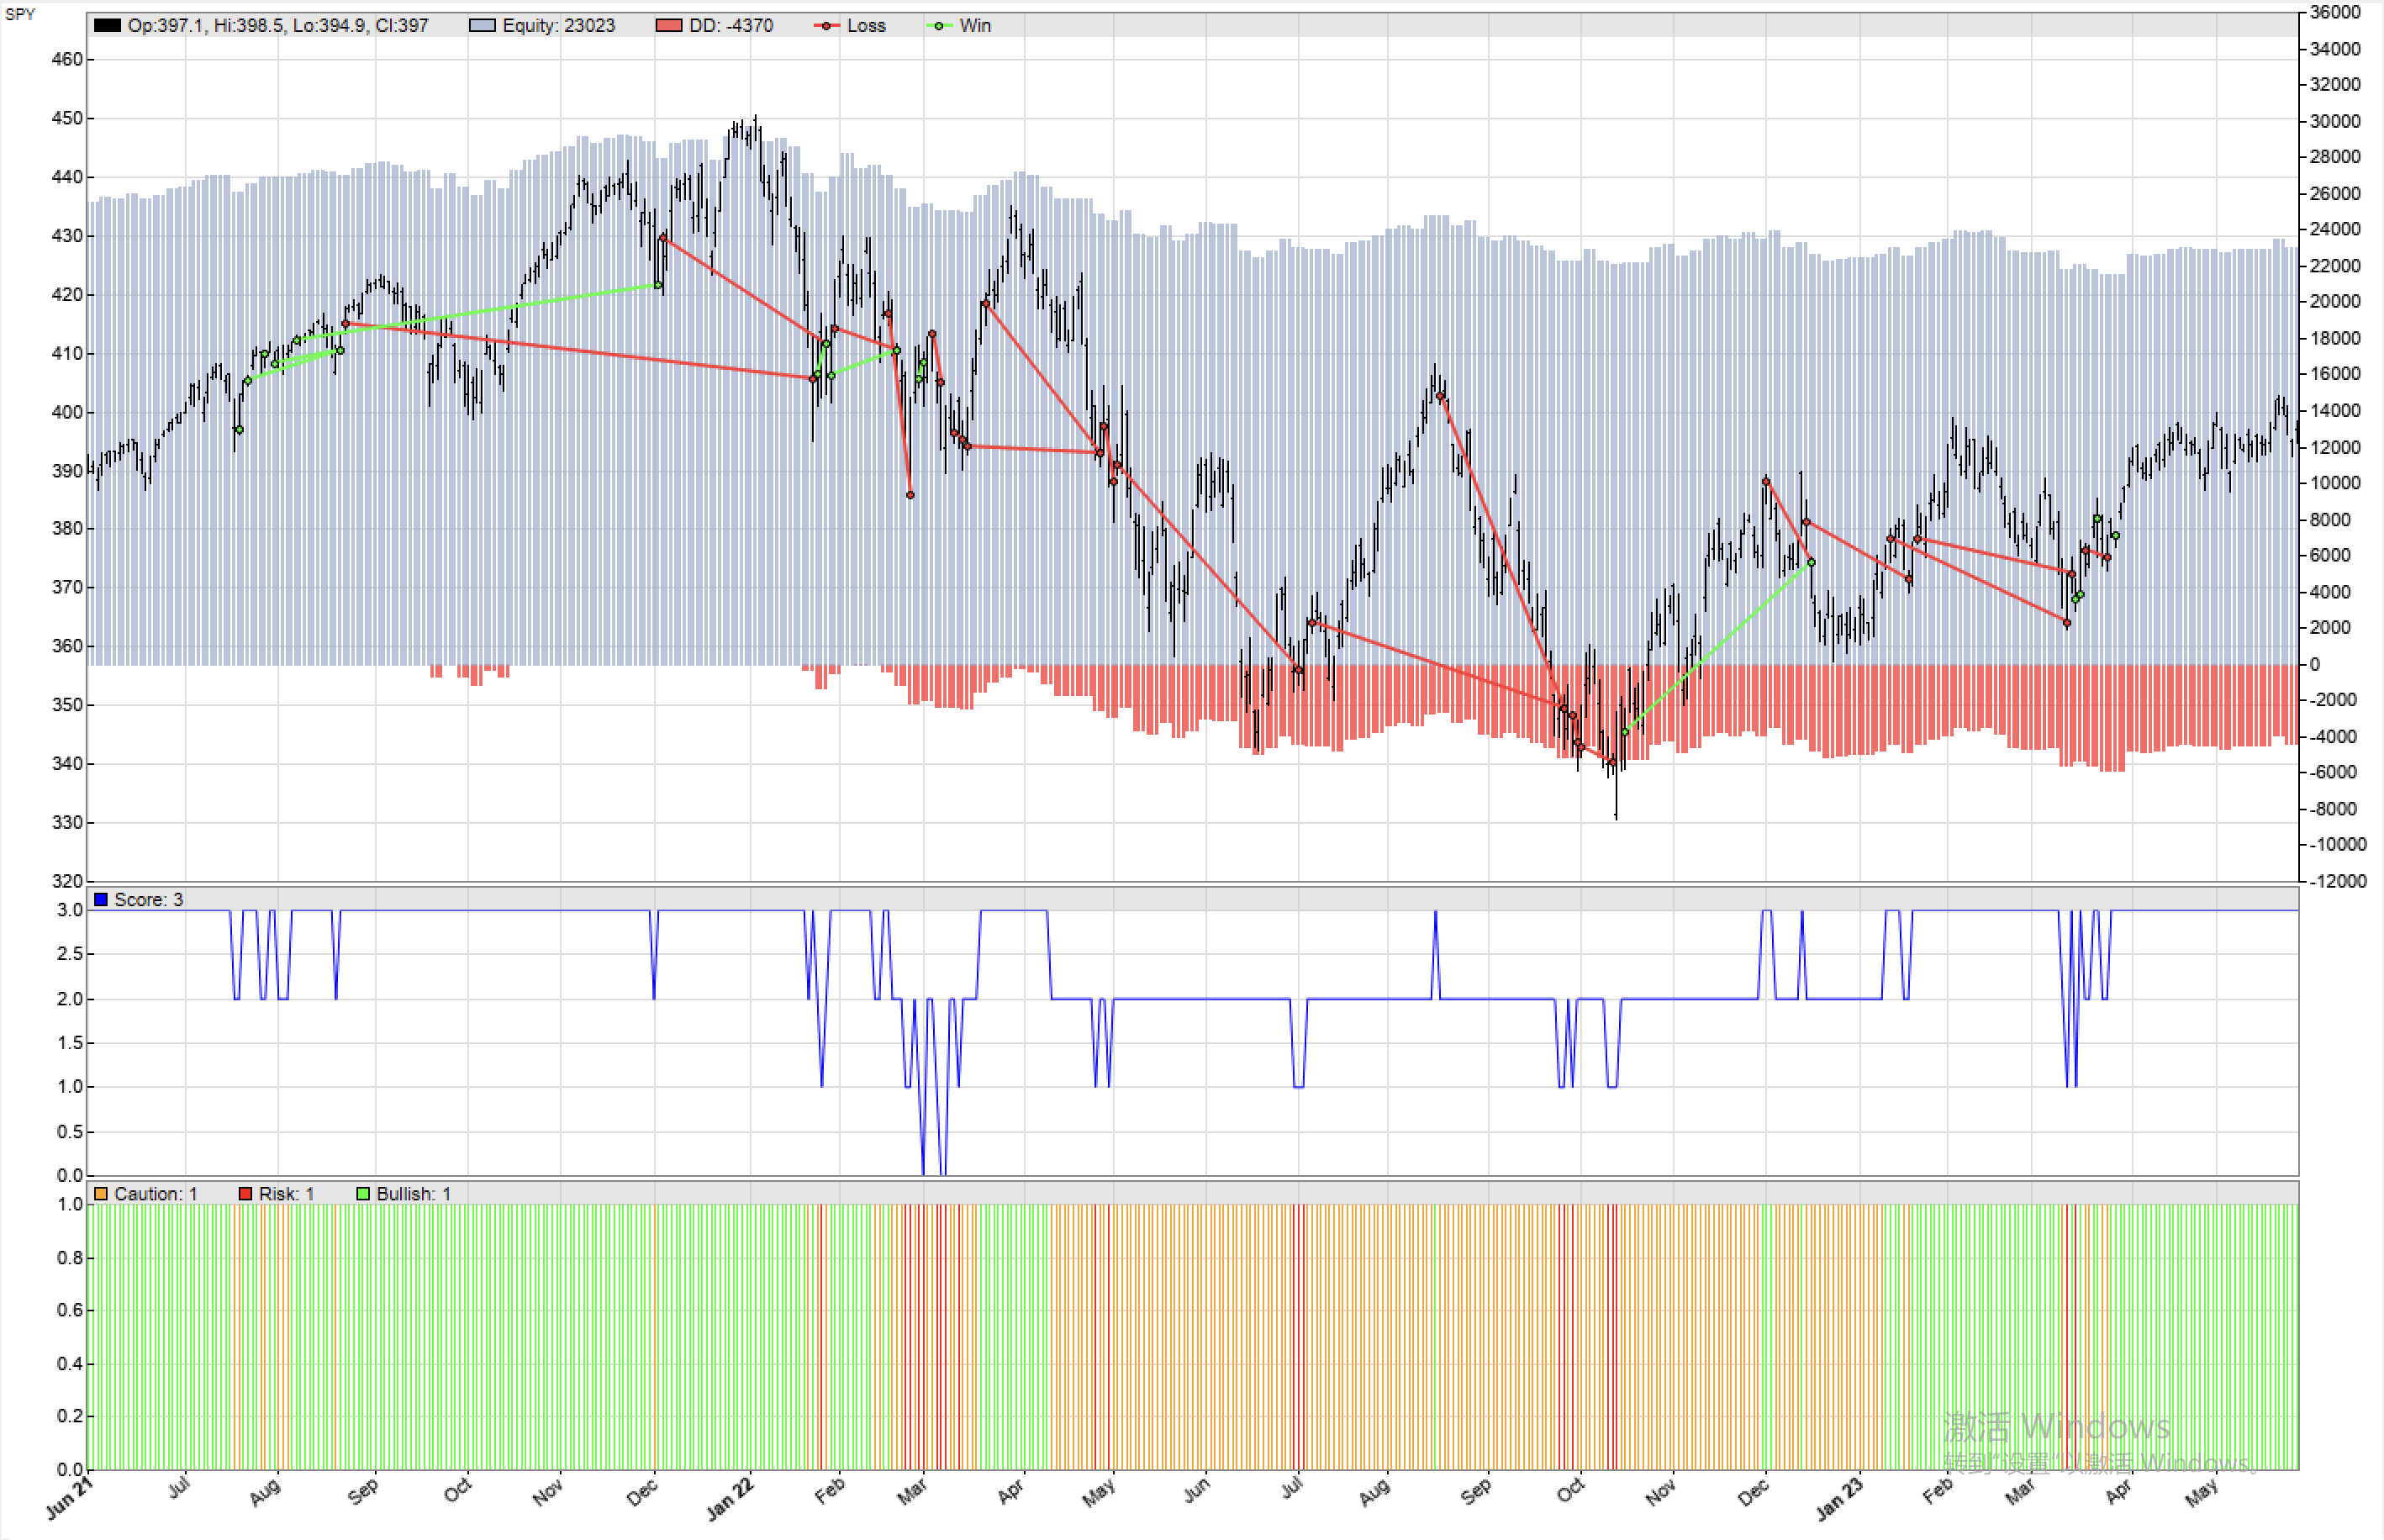
2022 年
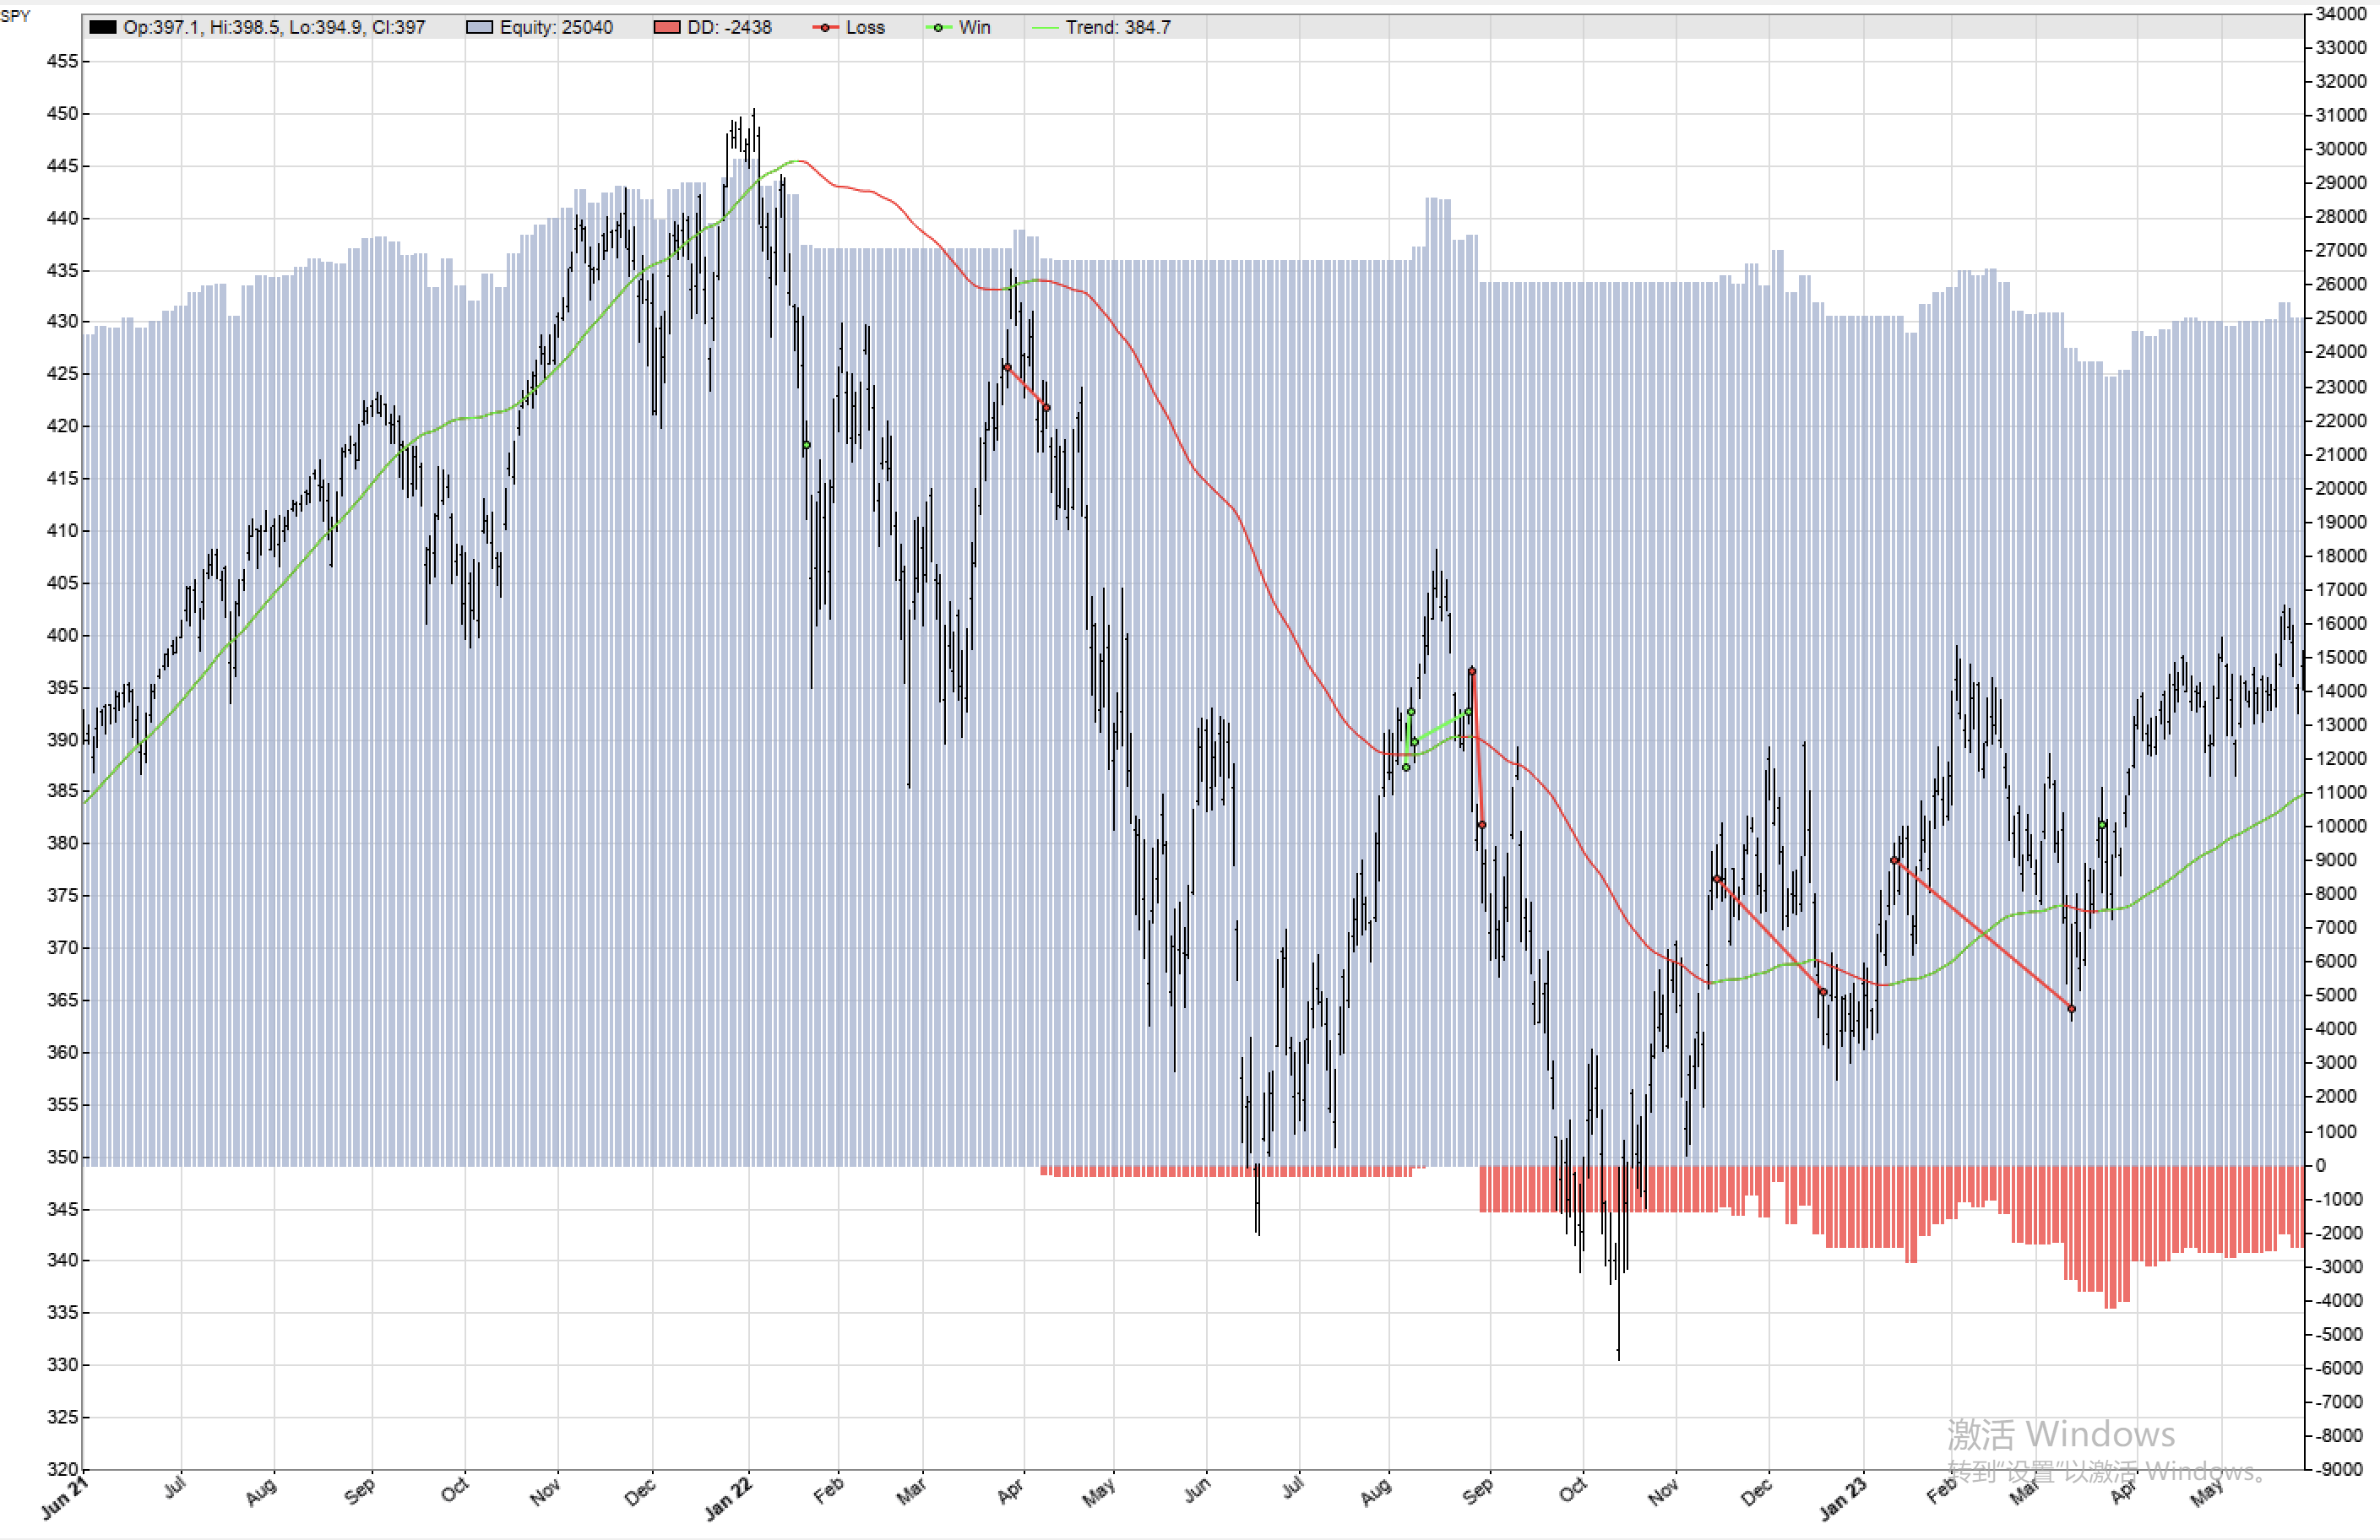
- 趋势滤波器:2022 年 2 月俄乌战争爆发,2022 年 3 月至 2023 年 7 月美联储开启史上最快加息周期,标普500 全年下跌,熊市贯穿全年。趋势滤波器表现非常糟糕,2022 年亏损 18%。整个 2022 年,滤波器基本处于风险中性状态,半仓做多。
- Lowpass:在震荡下跌过程中,中间出现过两轮强劲反弹,趋势线发出了做多信号,但亏损并不严重。2022 年 11 月至 2023 年一季度,行情进入底部震荡阶段,又产生两笔亏损,但依然可控。其综合表现显著优于趋势滤波器。
小结
三指标趋势滤波器对风险偏好的变化非常灵敏:当风险陡然上升时,它能提前发出信号,从风险偏好转向中性/风险规避,成功避开快速崩盘,典型案例如 2020 年;当市场从过度恐慌转向风险中性时,它又能在牛市早期阶段买入(半仓做多)。Lowpass 趋势系统则相对滞后,无法很好地应对快速且迅猛的熊市。
然而,当市场处于结构性熊市(下跌持续 1-2 年,中间伴随几轮强劲反弹)时,趋势滤波器的"灵敏"反而成为劣势:它经常在中期反弹高点买入(半仓做多),导致很多亏损。Lowpass 的"滞后"反而成了优势——它规避了这些噪音,并在多数时候保持空仓,回撤水平显著低于趋势滤波器。
一句话概括:三指标趋势滤波器擅长识别并规避闪崩;Lowpass 趋势系统刚好相反,它擅长规避长期熊市,但对黑天鹅事件反应滞后。
优化三指标趋势滤波器
实验 1:改造趋势指标
用 Lowpass 替换 SMA,趋势判断条件改为:
- Lowpass 上升,
MarketDir = 1 - Lowpass 下降,
MarketDir = 0
测试结果:盈利因子和 PRR 小幅提升,年化夏普比率几乎不变,最大回撤小幅提升。
实验 2:改造评分系统
vix > vix3m 和 标准信用比率 < -2 衡量的是尾部风险而非趋势方向,在熊市早期根本不成立:只要不发生崩盘,VIX 会一直小于 VIX3M,标准信用比率则会一直高于 -2,两项得分相加等于 2,导致策略一直半仓做多。这正是熊市早期或晚期持续亏损的根本原因。
改造逻辑:
- 引入新指标:低通滤波器(回溯期 = 200)。
- 当价格高于 SMA(200) 且 Lowpass(200) 上升时才能做多;当价格低于 SMA(200) 且 Lowpass(200) 下降时,强制空仓。
- 将趋势线作为衡量趋势方向的根本指标,尽可能过滤熊市早期波动率和信用指标的错误信号,同时保留熊市向牛市转换期间的抢跑优势。
测试结果:与原策略和实验 1 相比,盈利因子和 PRR 进一步上升,但回撤没有下降,夏普比率和索提诺比率小幅降低,表明实验 2 的机制仍无法降低回撤风险。从历史交易来看,该机制确实剔除了熊市早期因波动率和信用指标导致的半仓做多交易,但长期表现未能改善。
实验 3:改造信用指标
元策略先计算价格比率再标准化,当标准信用比率 < -2 时,衡量的是尾部风险,而不是对广泛熊市行情风险的度量,因此在结构性熊市的多数时候都会失效。
改造逻辑:
- 计算标准信用比率,然后做移动平滑。
- ratio > lowpass(ratio, 100):风险偏好,score = 1。
- ratio < lowpass(ratio, 100):风险规避,score = 0。
测试结果:策略表现显著恶化。信用比率和平滑线经常发生交叉,导致产生非常多的交易,熊市早期和牛市中后期皆然。
实验 4:改造波动率指标
vix < vix3m && (vix < 22 || vix < sma(vix, 50)),即 marketvola = 1。新增绝对水平和趋势过滤:不仅要求 VIX 低于 VIX3M,还要求处于较低水平,才能说明波动率环境支持做多。
测试结果:交易次数上升,综合表现弱于原策略。
四组实验业绩汇总
| 指标 | 原策略 | 改造趋势层 | 改造评分系统 | 改造信用指标 | 改造波动率 |
|---|---|---|---|---|---|
| 净值最大回撤 | 20.8% | 21.4% | 23.1% | 25.3% | 19.7% |
| 余额最大回撤 | 16.3% | 18.1% | 17.1% | 24.2% | 17.5% |
| 交易次数 | 265 | 260 | 196 | 399 | 283 |
| 年均交易次数 | 15 | 14 | 11 | 22 | 16 |
| 胜率 | 50% | 47% | 49% | 56% | 50.5% |
| 最长连续亏损 | 8 | 9 | 10 | 9 | 9 |
| CAGR | 9.5% | 9.6% | 8.7% | 7.2% | 9% |
| ROI | 24% | 24.6% | 20% | 14.5% | 21.8% |
| 盈利因子 | 2.47 | 2.59 | 2.69 | 1.81 | 2.44 |
| PRR | 2.08 | 2.17 | 2.19 | 1.57 | 2.06 |
| 夏普比率 | 0.75 | 0.76 | 0.72 | 0.71 | 0.77 |
| 索提诺比率 | 0.69 | 0.71 | 0.66 | 0.65 | 0.71 |
总结
四组实验中,只有实验 1(改造趋势指标)能够温和提升策略表现,其余均失败。
三指标趋势滤波器最大的问题在于:波动率指标和信用指标衡量的是尾部风险,它们并不是长期熊市的预测指标。在熊市早期和熊市末期,这两个指标都会支持做多,目前暂时没有好的解决办法。
事实上,也许根本不需要解决这些"问题"。Lowpass 已经非常优秀:它不仅能过滤结构性熊市,还能避开黑天鹅事件导致的闪崩(尽管相对滞后),且自身参数极少,这才是最好的趋势滤波器。