量化策略的核心挑战之一在于如何平衡“趋势捕捉”与“震荡应对”。面对高波动性的加密市场,单一固定头寸的策略往往在趋势中表现出色,却在震荡期积累大量亏损。
本文基于一个“低通滤波器反转(LowPass Reverse)”基础策略,引入“动态头寸管理”框架。我们利用模糊逻辑(Fuzzy Logic)将市场结构划分为从温和到强劲的多个趋势等级,并尝试根据趋势强度动态调整仓位大小。
核心发现:尽管动态调整头寸的理念(趋势中加仓,震荡中减仓)在理论上合理,但在本策略架构下,引入分段进场机制后,策略的夏普比率(Sharpe Ratio)反而下降。数据分析揭示了关键原因:加密货币市场的多空不对称性导致动态仓位机制对空头交易是无效甚至有害的。
1. 研究背景与回测设置
1.1 核心理念:动态头寸管理
本研究基于这样一个核心假设:市场结构是动态变化的,交易头寸也应动态调整。
当市场处于明显的趋势状态时,应使用更大的头寸以捕捉主要利润;当市场处于宽幅震荡或趋势力量减弱时,应使用较小头寸以控制潜在亏损。我们通过追踪低通滤波器的上升与下降概率来衡量趋势的“确信度”。
1.2 回测环境配置
所有测试均基于 BTCUSDT 和 ETHUSDT 进行,采用小时级别数据,时间跨度覆盖 2018 年至 2025 年。
| 参数项 | 设定值 | 说明 |
|---|
| Asset | BTCUSDT, ETHUSDT | 测试资产 |
| BarPeriod | 60 | K线周期:1小时 |
| StartDate | 20180101 | 回测起始日期 |
| EndDate | 20251230 | 回测截止日期 |
| Lookback | 5000 | 回溯周期 |
| Leverage | 5 | 交易杠杆 |
| Commission | -0.1 | 交易手续费(千分之1) |
| Slippage | 5 | 延迟5秒进场 |
| NumWFOCycles | 10 | 10次滚动优化 |
| DataSplit | 85 | 训练集比例:85% |
| Fixed Capital | 10000 | 固定交易资本 |
2. 基础策略:LowPass Reverse 趋势追踪
基础策略采用低通滤波器(LowPass)来平滑价格数据,识别市场的中期趋势。
2.1 策略逻辑描述
- 趋势识别: 使用周期为 800 的低通滤波器来捕捉中期趋势。
- 模糊判断: 引入模糊逻辑(
FuzzyFactor = 0.1)量化趋势的上升(RisingProb)或下降(FallingProb)概率。 - 交易信号: 只有当上升或下跌概率超过0.6的阈值时,才执行交易。概率范围 0.4-0.6 被视为震荡或不确定区域,不进行交易。
- 平仓信号: 当趋势达到极值点(峰值
peak 或谷值 valley)时平仓。
2.2 基础策略代码实现
以下代码展示了基于低通滤波器和模糊概率的基础策略实现,采用固定头寸进行交易。
 1
 2
 3
 4
 5
 6
 7
 8
 9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43
44
45
46
47
48
49
50
51
52
53
54
55
56
57
58
59
60
61
62
63
64
| function tradeStrategy() {
// ---------------------------------------------------------
// 参数设置
// ---------------------------------------------------------
int TrendPeriod = 800;
var FuzzyFactor = 0.1;
var EntryProbThreshold = 0.6;
var FixedCapital = 10000;
// ---------------------------------------------------------
// 指标计算
// ---------------------------------------------------------
vars Prices = series(price());
vars Trends = series(LowPass(Prices, TrendPeriod));
var ATR100 = ATR(100);
// ---------------------------------------------------------
// 交易信号
// ---------------------------------------------------------
FuzzyRange = FuzzyFactor*ATR100;
var RisingProb = risingF(Trends);
var FallingProb = fallingF(Trends);
bool LongEntry = RisingProb >= EntryProbThreshold;
bool LongExit = peak(Trends);
bool ShortEntry = FallingProb >= EntryProbThreshold;
bool ShortExit = valley(Trends);
// ---------------------------------------------------------
// 资金管理
// ---------------------------------------------------------
Lots = 100;
var MinLots = getMinLots();
if(!Train && FixedCapital > 0)
Lots = floor(FixedCapital/priceC()/LotAmount);
if(Lots < MinLots) Lots = MinLots;
// ---------------------------------------------------------
// 订单管理
// ---------------------------------------------------------
if(NumOpenLong > 0 && LongExit)
exitLong();
if(NumOpenShort > 0 && ShortExit)
exitShort();
if(NumOpenLong == 0 && LongEntry)
enterLong();
if(NumOpenShort == 0 && ShortEntry)
enterShort();
// ---------------------------------------------------------
// 绘图
// ---------------------------------------------------------
if((Test && !is(LOOKBACK)) || Live) {
plot2("Trend", Trends[0], MAIN, rising(Trends), GREEN, RED);
var BullishState = ifelse(RisingProb >= EntryProbThreshold, 1, 0);
var BearishState = ifelse(FallingProb >= EntryProbThreshold, 1, 0);
plot("BullishState", BullishState, NEW|BARS, GREEN+TRANSP);
plot("BearishState", BearishState, 0|BARS, RED+TRANSP);
plot("RisingProb", RisingProb, 0|LINE, BLUE);
plot("BullT", EntryProbThreshold, 0, GREY);
plot("BearT", 1-EntryProbThreshold, 0, GREY);
}
}
|
2.3 基础策略结果分析
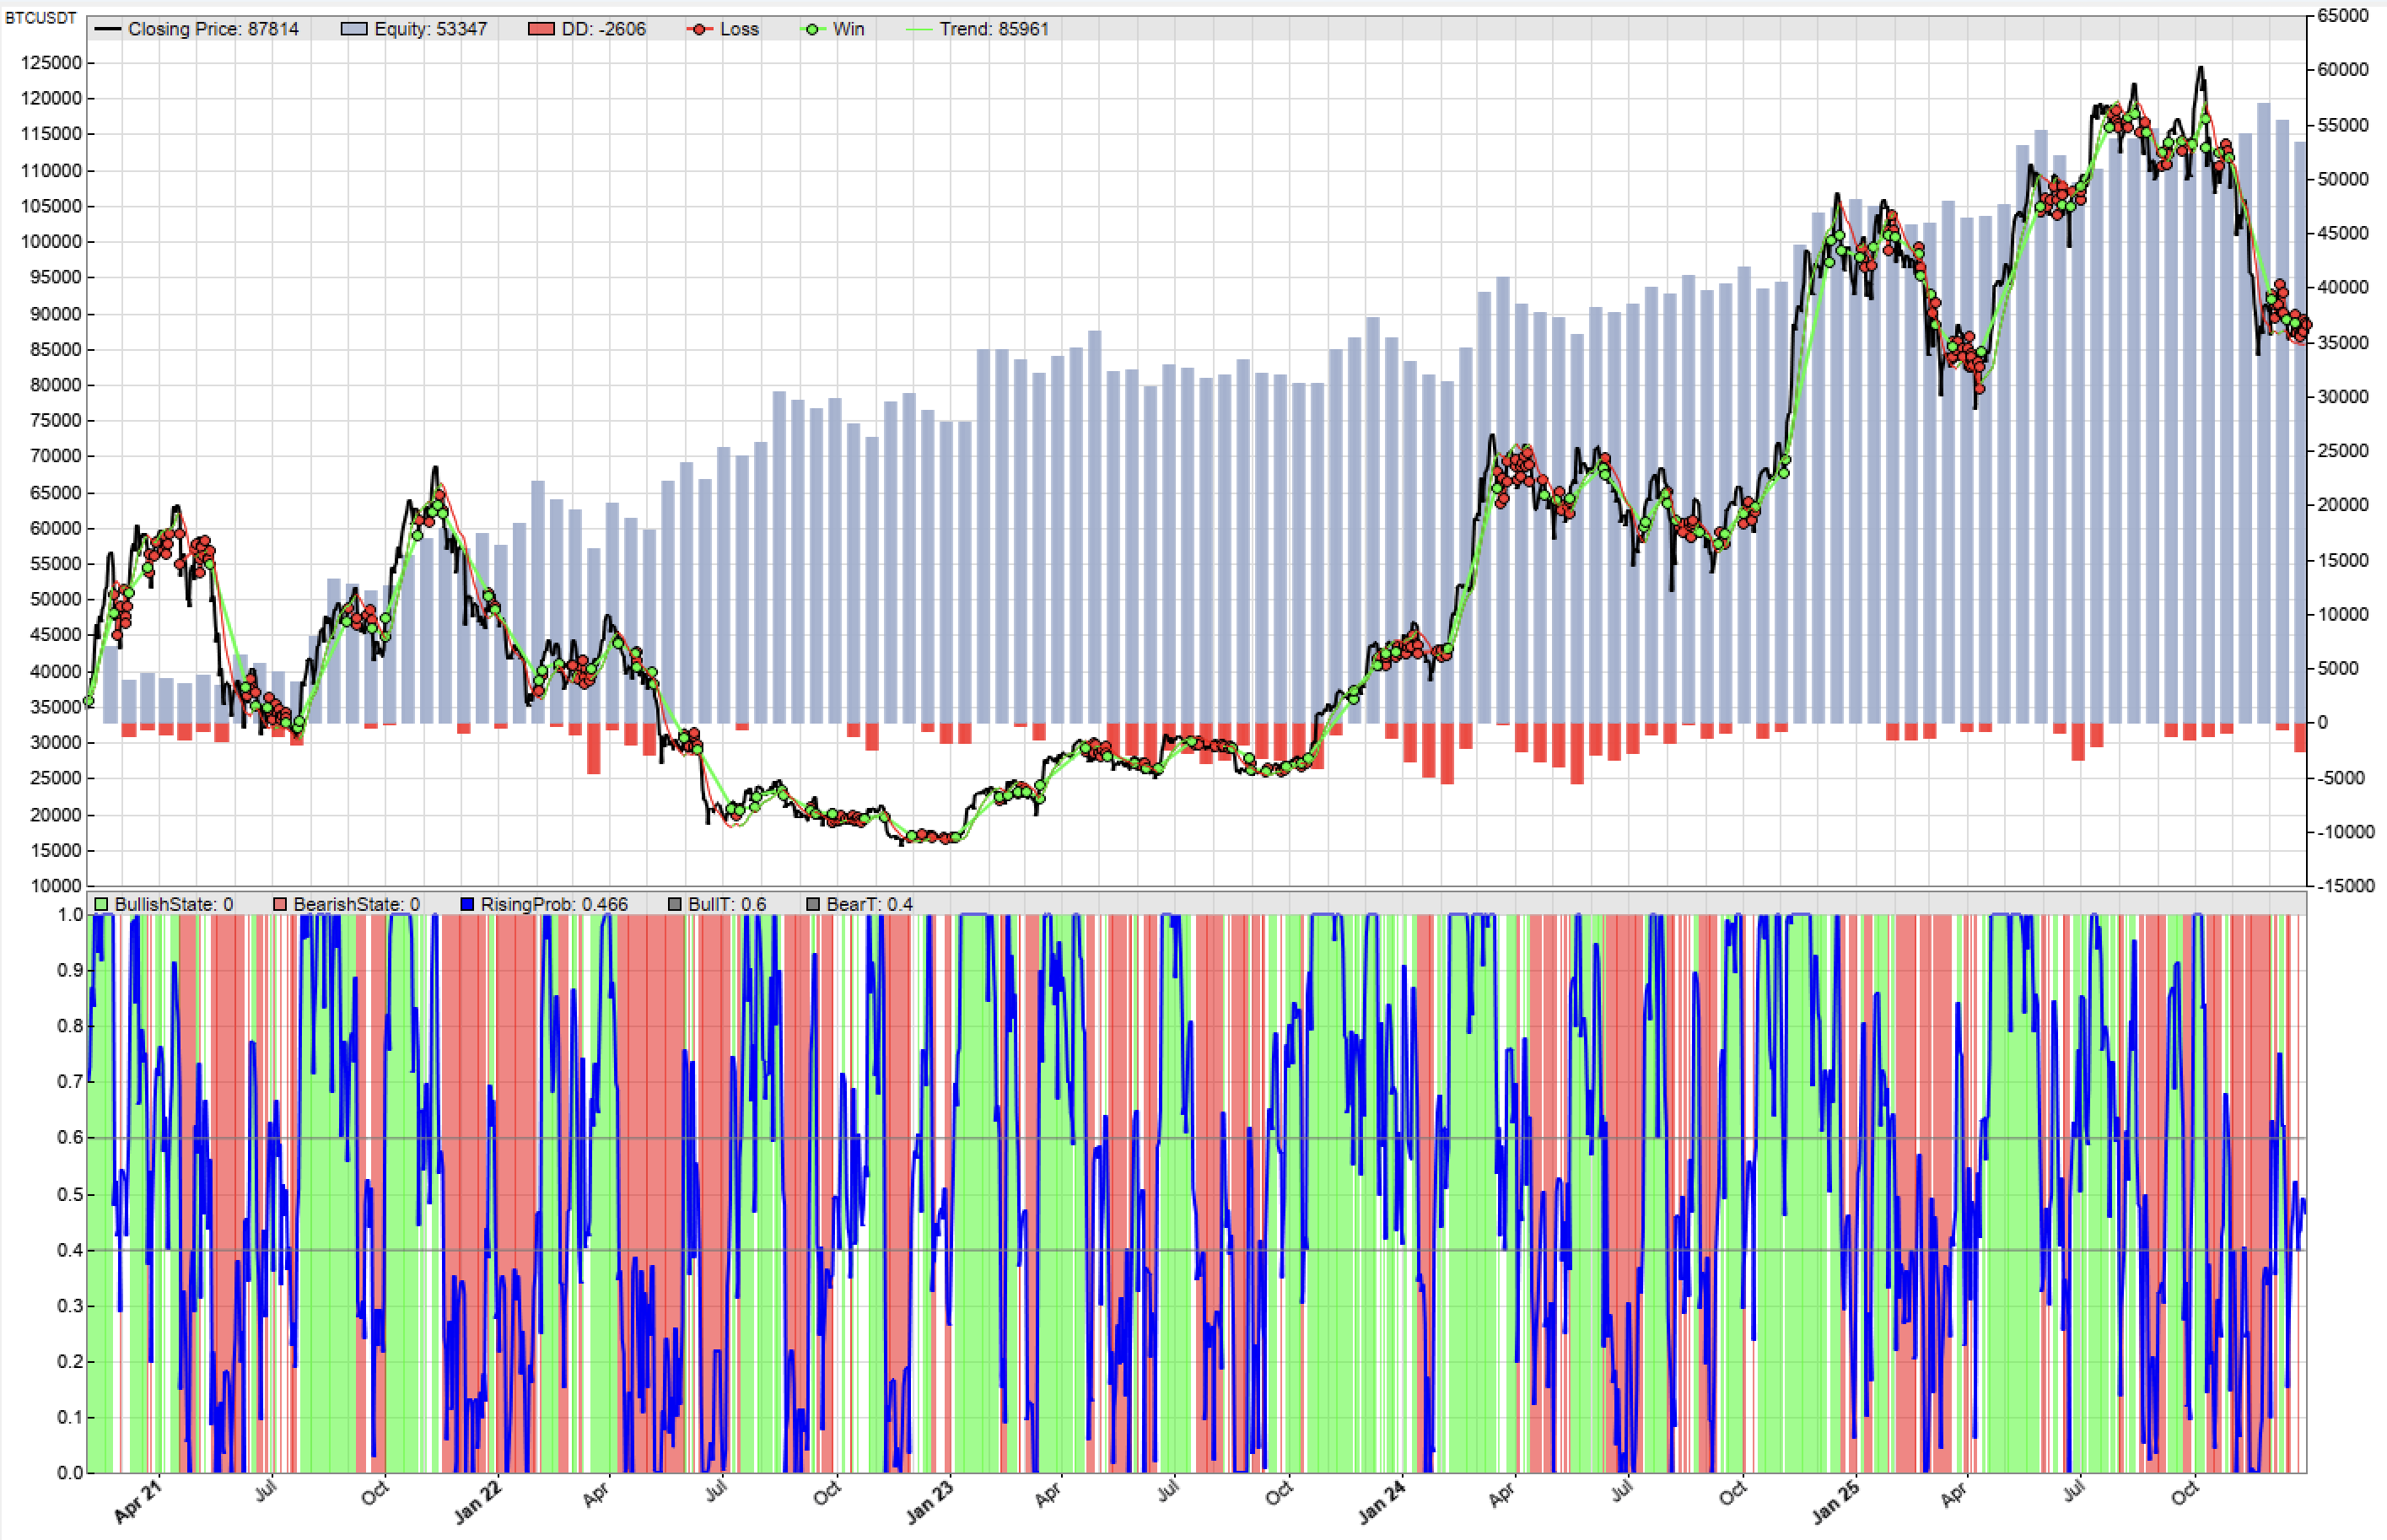
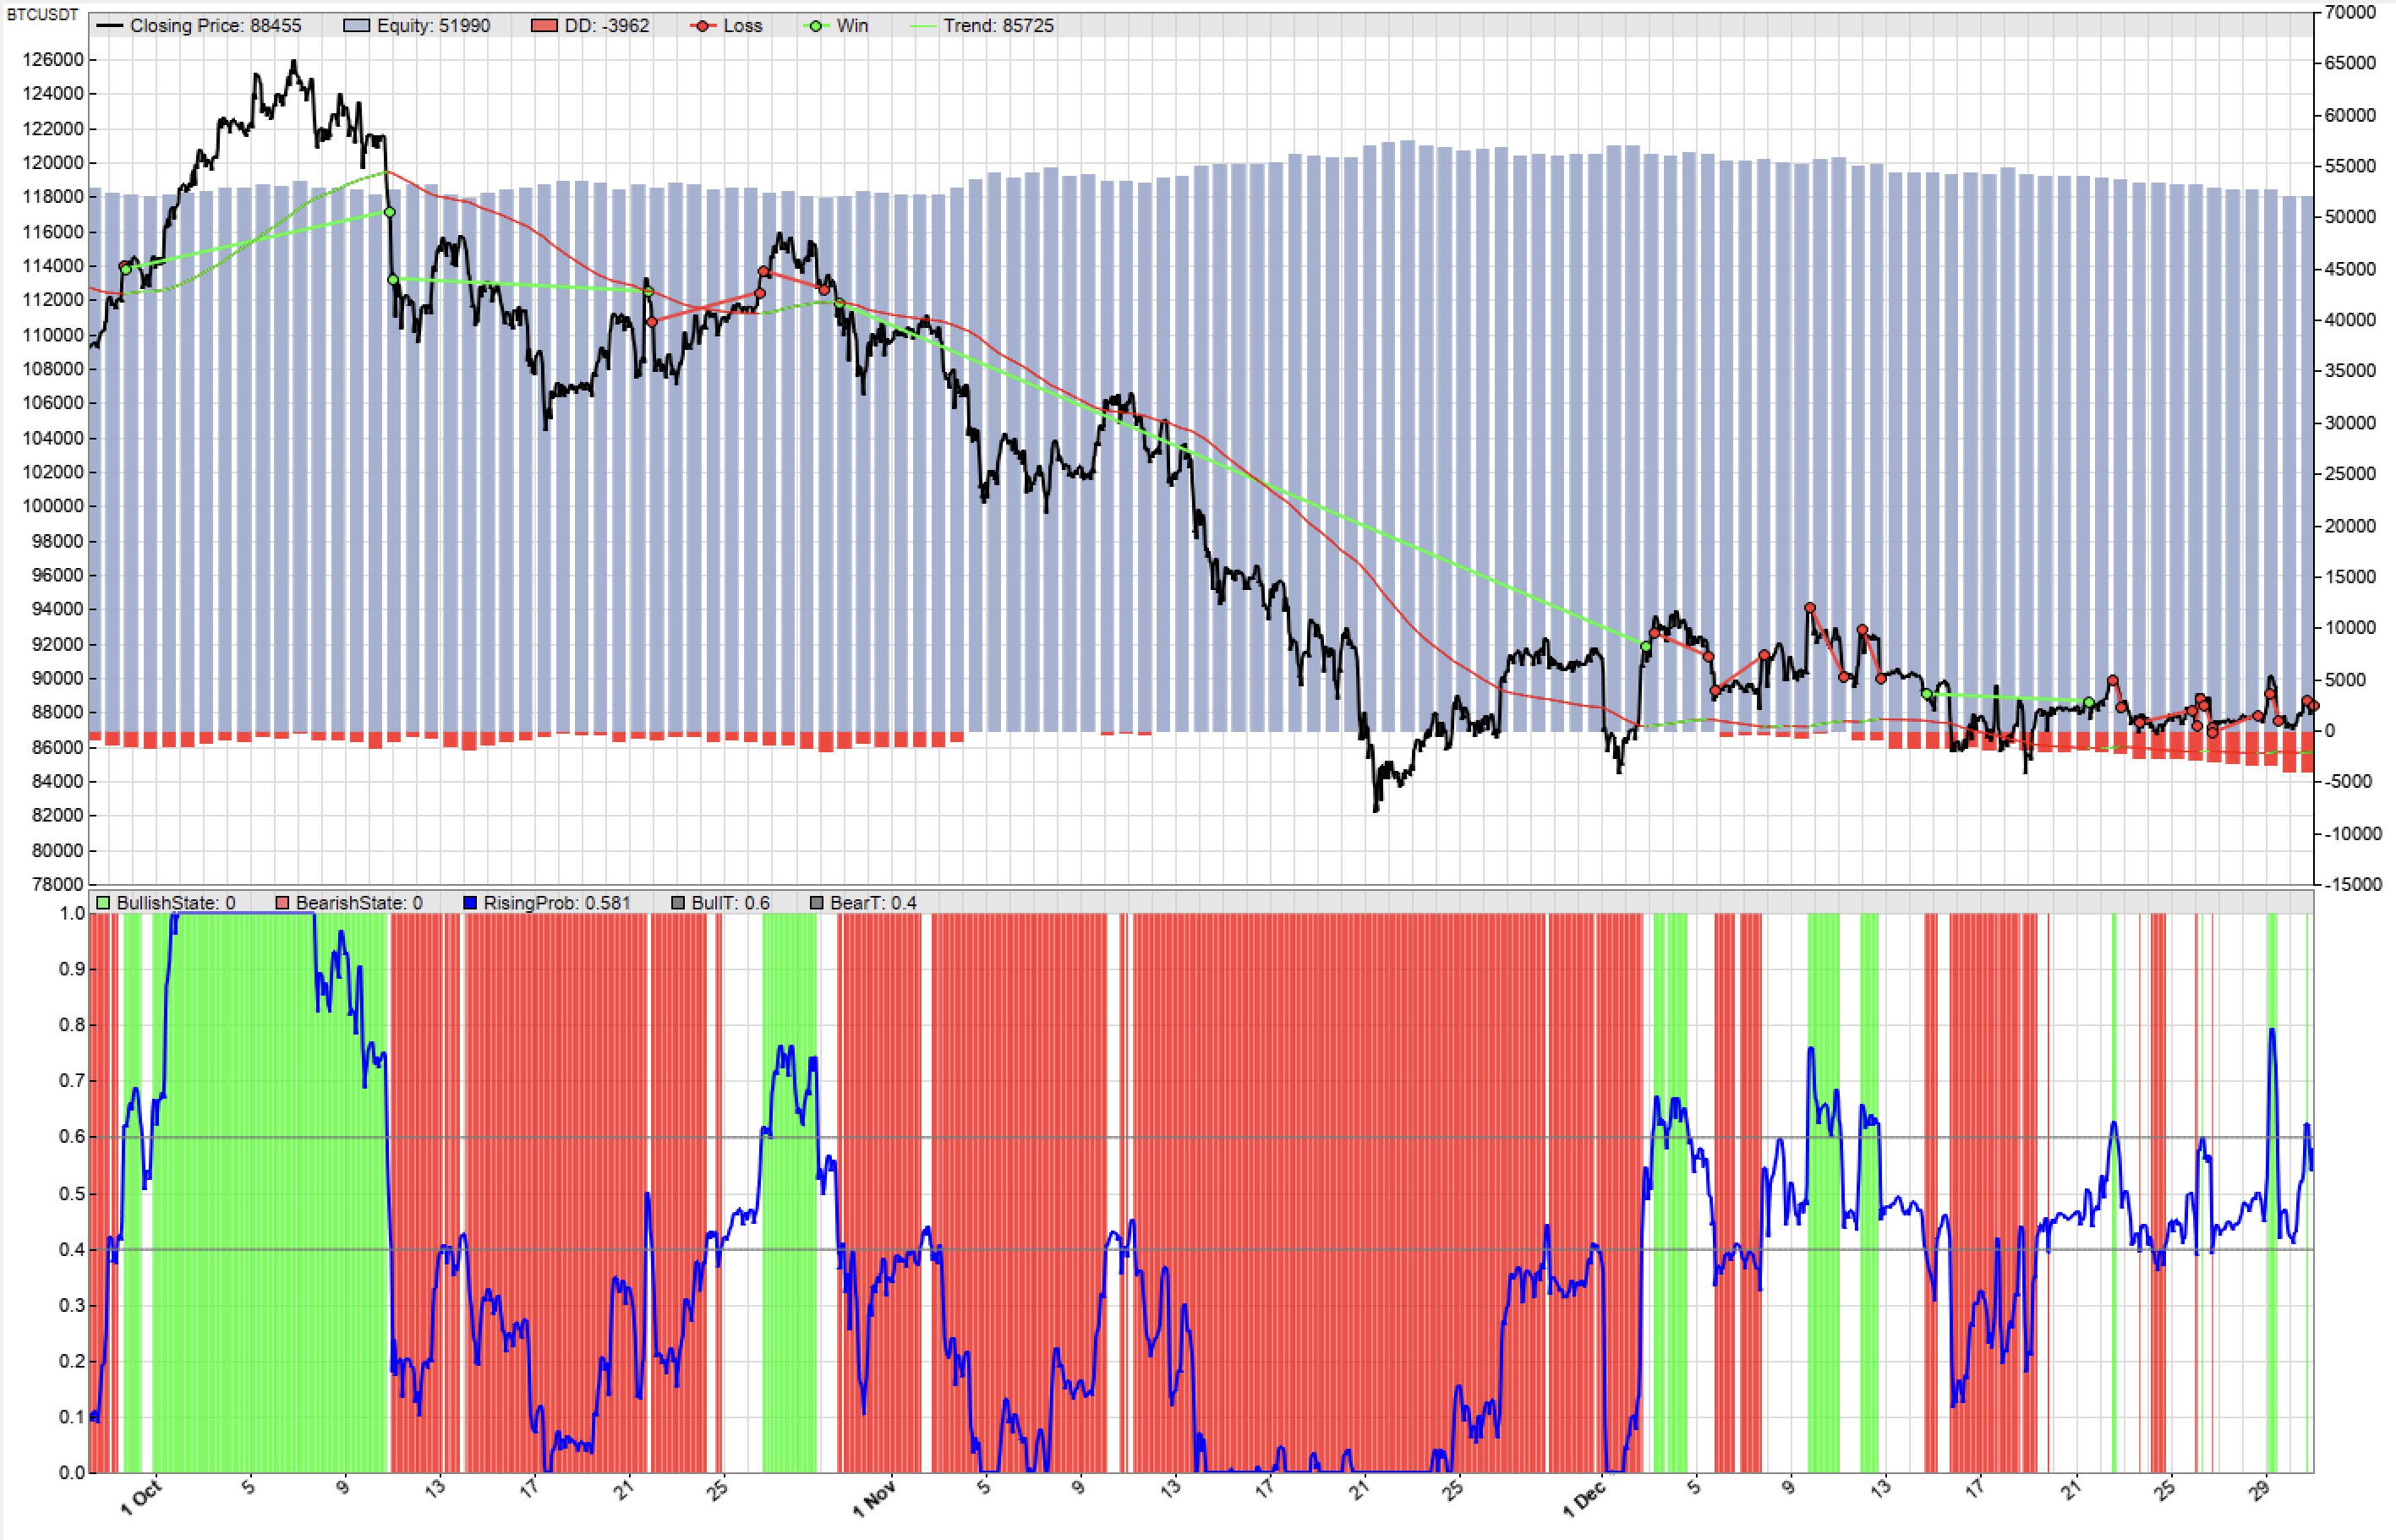
基础策略表现出长期盈利的特征,它能有效地捕捉每一轮主要的中期趋势。然而,它在宽幅震荡行情中表现不佳,连续最长亏损次数高达 18 次。
结论: 基础策略是有效的趋势跟随策略,但其固定头寸的模式使其对震荡行情缺乏弹性,证明了引入动态头寸管理的必要性。
3. 测试组 1:引入动态头寸分段进场
我们尝试通过将趋势强度划分为不同等级来动态调整头寸大小,以期在趋势不明确时降低亏损风险。
3.1 动态头寸逻辑
我们根据趋势发生的概率(RisingProb / FallingProb)将市场状态细分为四个等级:
| 趋势强度 | 概率范围 | 交易操作(以多头为例) | 对应仓位 |
|---|
| I 级趋势 (温和) | 0.6 - 0.9 | 首次开仓 | 50% 资金 |
| II 级趋势 (强劲) | > 0.9 | 加仓 | 剩余 50% 资金(达到总 100%) |
| 快速突变 | 从 <0.6 迅速升至 >0.9 | 一次性满仓 | 100% 资金 |
| 趋势结束 | 回落至 <0.5 | 全部平仓 | 0% |
3.2 动态头寸策略代码
新的策略使用 AlgoVar[0] 和 AlgoVar[1] 来跟踪多头和空头的当前仓位状态(0:未满仓;1:满仓)。
  1
  2
  3
  4
  5
  6
  7
  8
  9
 10
 11
 12
 13
 14
 15
 16
 17
 18
 19
 20
 21
 22
 23
 24
 25
 26
 27
 28
 29
 30
 31
 32
 33
 34
 35
 36
 37
 38
 39
 40
 41
 42
 43
 44
 45
 46
 47
 48
 49
 50
 51
 52
 53
 54
 55
 56
 57
 58
 59
 60
 61
 62
 63
 64
 65
 66
 67
 68
 69
 70
 71
 72
 73
 74
 75
 76
 77
 78
 79
 80
 81
 82
 83
 84
 85
 86
 87
 88
 89
 90
 91
 92
 93
 94
 95
 96
 97
 98
 99
100
101
102
103
104
105
106
107
108
109
110
111
112
| function tradeStrategy2() {
// ---------------------------------------------------------
// 参数设置
// ---------------------------------------------------------
int TrendPeriod = 800;
var FuzzyFactor = 0.1;
var Tier1_threshold = 0.6; // 温和上涨阈值
var Tier2_threshold = 0.9; // 强劲上涨/加仓阈值
var Exit_threshold = 0.5;
var FixedCapital = 10000;
// ---------------------------------------------------------
// 指标计算
// ---------------------------------------------------------
vars Prices = series(price());
vars Trends = series(LowPass(Prices, TrendPeriod));
var ATR100 = ATR(100);
FuzzyRange = FuzzyFactor*ATR100;
var RisingProb = risingF(Trends);
var FallingProb = fallingF(Trends);
// ---------------------------------------------------------
// 多头交易 (考虑分段进场)
// ---------------------------------------------------------
// 先处理平仓
if(NumOpenLong > 0 && peak(Trends)) {
exitLong();
// 重置为空仓状态
AlgoVar[0] = 0;
}
// 开仓
if(NumOpenLong == 0) {
// 使用 algovar[0] 追踪是否满仓,1表示满仓,0表示未满仓
AlgoVar[0] = 0; // 空仓时自动重置状态
if(RisingProb > Tier2_threshold) {
// 上涨概率从低于0.6飙升到0.9,全仓进场
Lots = floor(FixedCapital/priceC()/LotAmount);
enterLong();
AlgoVar[0] = 1; // 标记为满仓状态
} else if (RisingProb > Tier1_threshold) {
// 上涨概率上升到0.6-0.9,半仓进场
Lots = floor(FixedCapital*0.5/priceC()/LotAmount);
enterLong();
}
}
// 加仓
if(NumOpenLong > 0 && AlgoVar[0] == 0) {
if(RisingProb > Tier2_threshold) {
Lots = floor(FixedCapital*0.5/priceC()/LotAmount);
enterLong();
AlgoVar[0] = 1; // 更新为满仓状态
}
}
// ---------------------------------------------------------
// 空头交易 (同步分段进场逻辑)
// ---------------------------------------------------------
// 先处理平仓
if(NumOpenShort > 0 && valley(Trends)) {
exitShort();
AlgoVar[1] = 0;
}
// 开仓
if(NumOpenShort == 0) {
AlgoVar[1] = 0;
if(FallingProb > Tier2_threshold) {
Lots = floor(FixedCapital/priceC()/LotAmount);
enterShort();
AlgoVar[1] = 1;
} else if (FallingProb > Tier1_threshold) {
Lots = floor(FixedCapital*0.5/priceC()/LotAmount);
enterShort();
}
}
// 加仓
if(NumOpenShort > 0 && AlgoVar[1] == 0) {
if(FallingProb > Tier2_threshold) {
Lots = floor(FixedCapital*0.5/priceC()/LotAmount);
enterShort();
AlgoVar[1] = 1;
}
}
// ---------------------------------------------------------
// 绘图
// ---------------------------------------------------------
if((Test && !is(LOOKBACK)) || Live) {
plot2("Trend", Trends[0], MAIN, rising(Trends), GREEN, RED);
var BullishState = ifelse(RisingProb >= Tier1_threshold, 1, 0);
var BearishState = ifelse(FallingProb >= Tier1_threshold, 1, 0);
plot("BullishState", BullishState, NEW|BARS, GREEN+TRANSP);
plot("BearishState", BearishState, 0|BARS, RED+TRANSP);
plot("RisingProb", RisingProb, 0|LINE, BLUE);
plot("Bull+", Tier1_threshold, 0, GREY);
plot("Bull++", Tier2_threshold, 0, GREY);
plot("Bear-", 1-Tier1_threshold, 0, GREY);
plot("Bear--", 1-Tier2_threshold, 0, GREY);
// 调试:观察仓位状态
// plot("LongState", AlgoVar[0], NEW|BARS, GREEN+TRANSP);
// plot("ShortState", AlgoVar[1], 0|BARS, RED+TRANSP);
}
}
|
3.3 测试组 1 结果与问题揭示
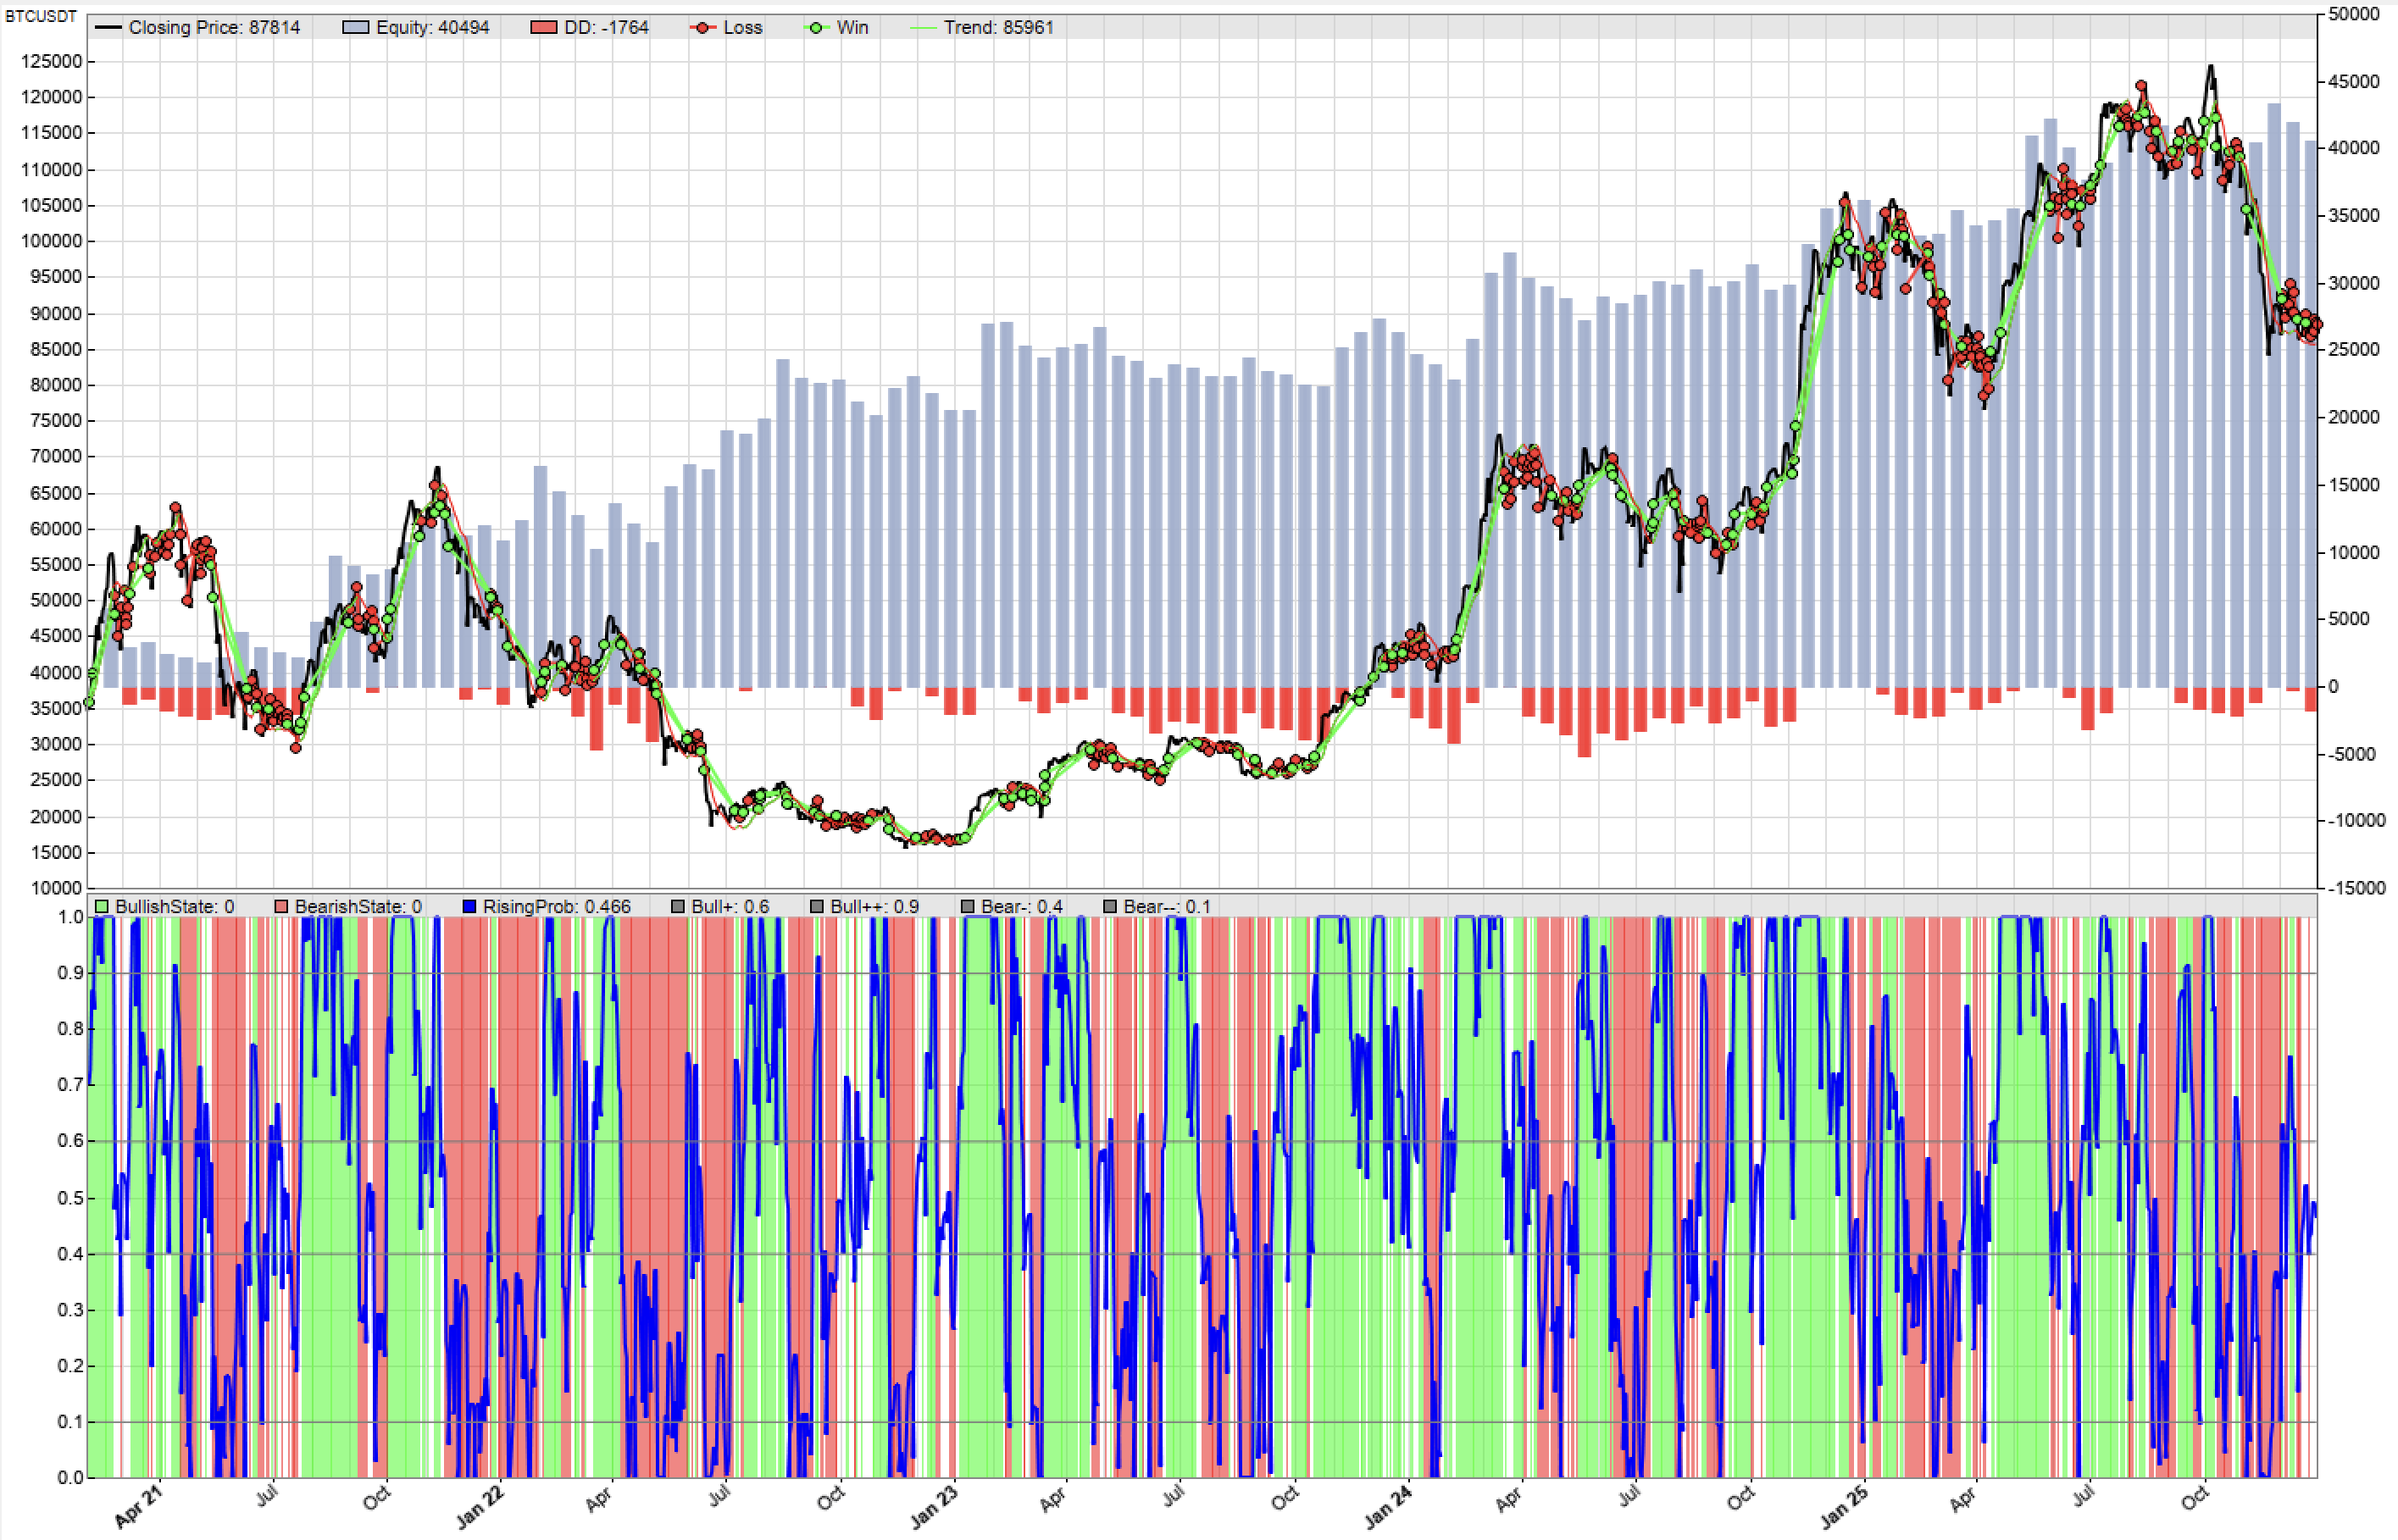
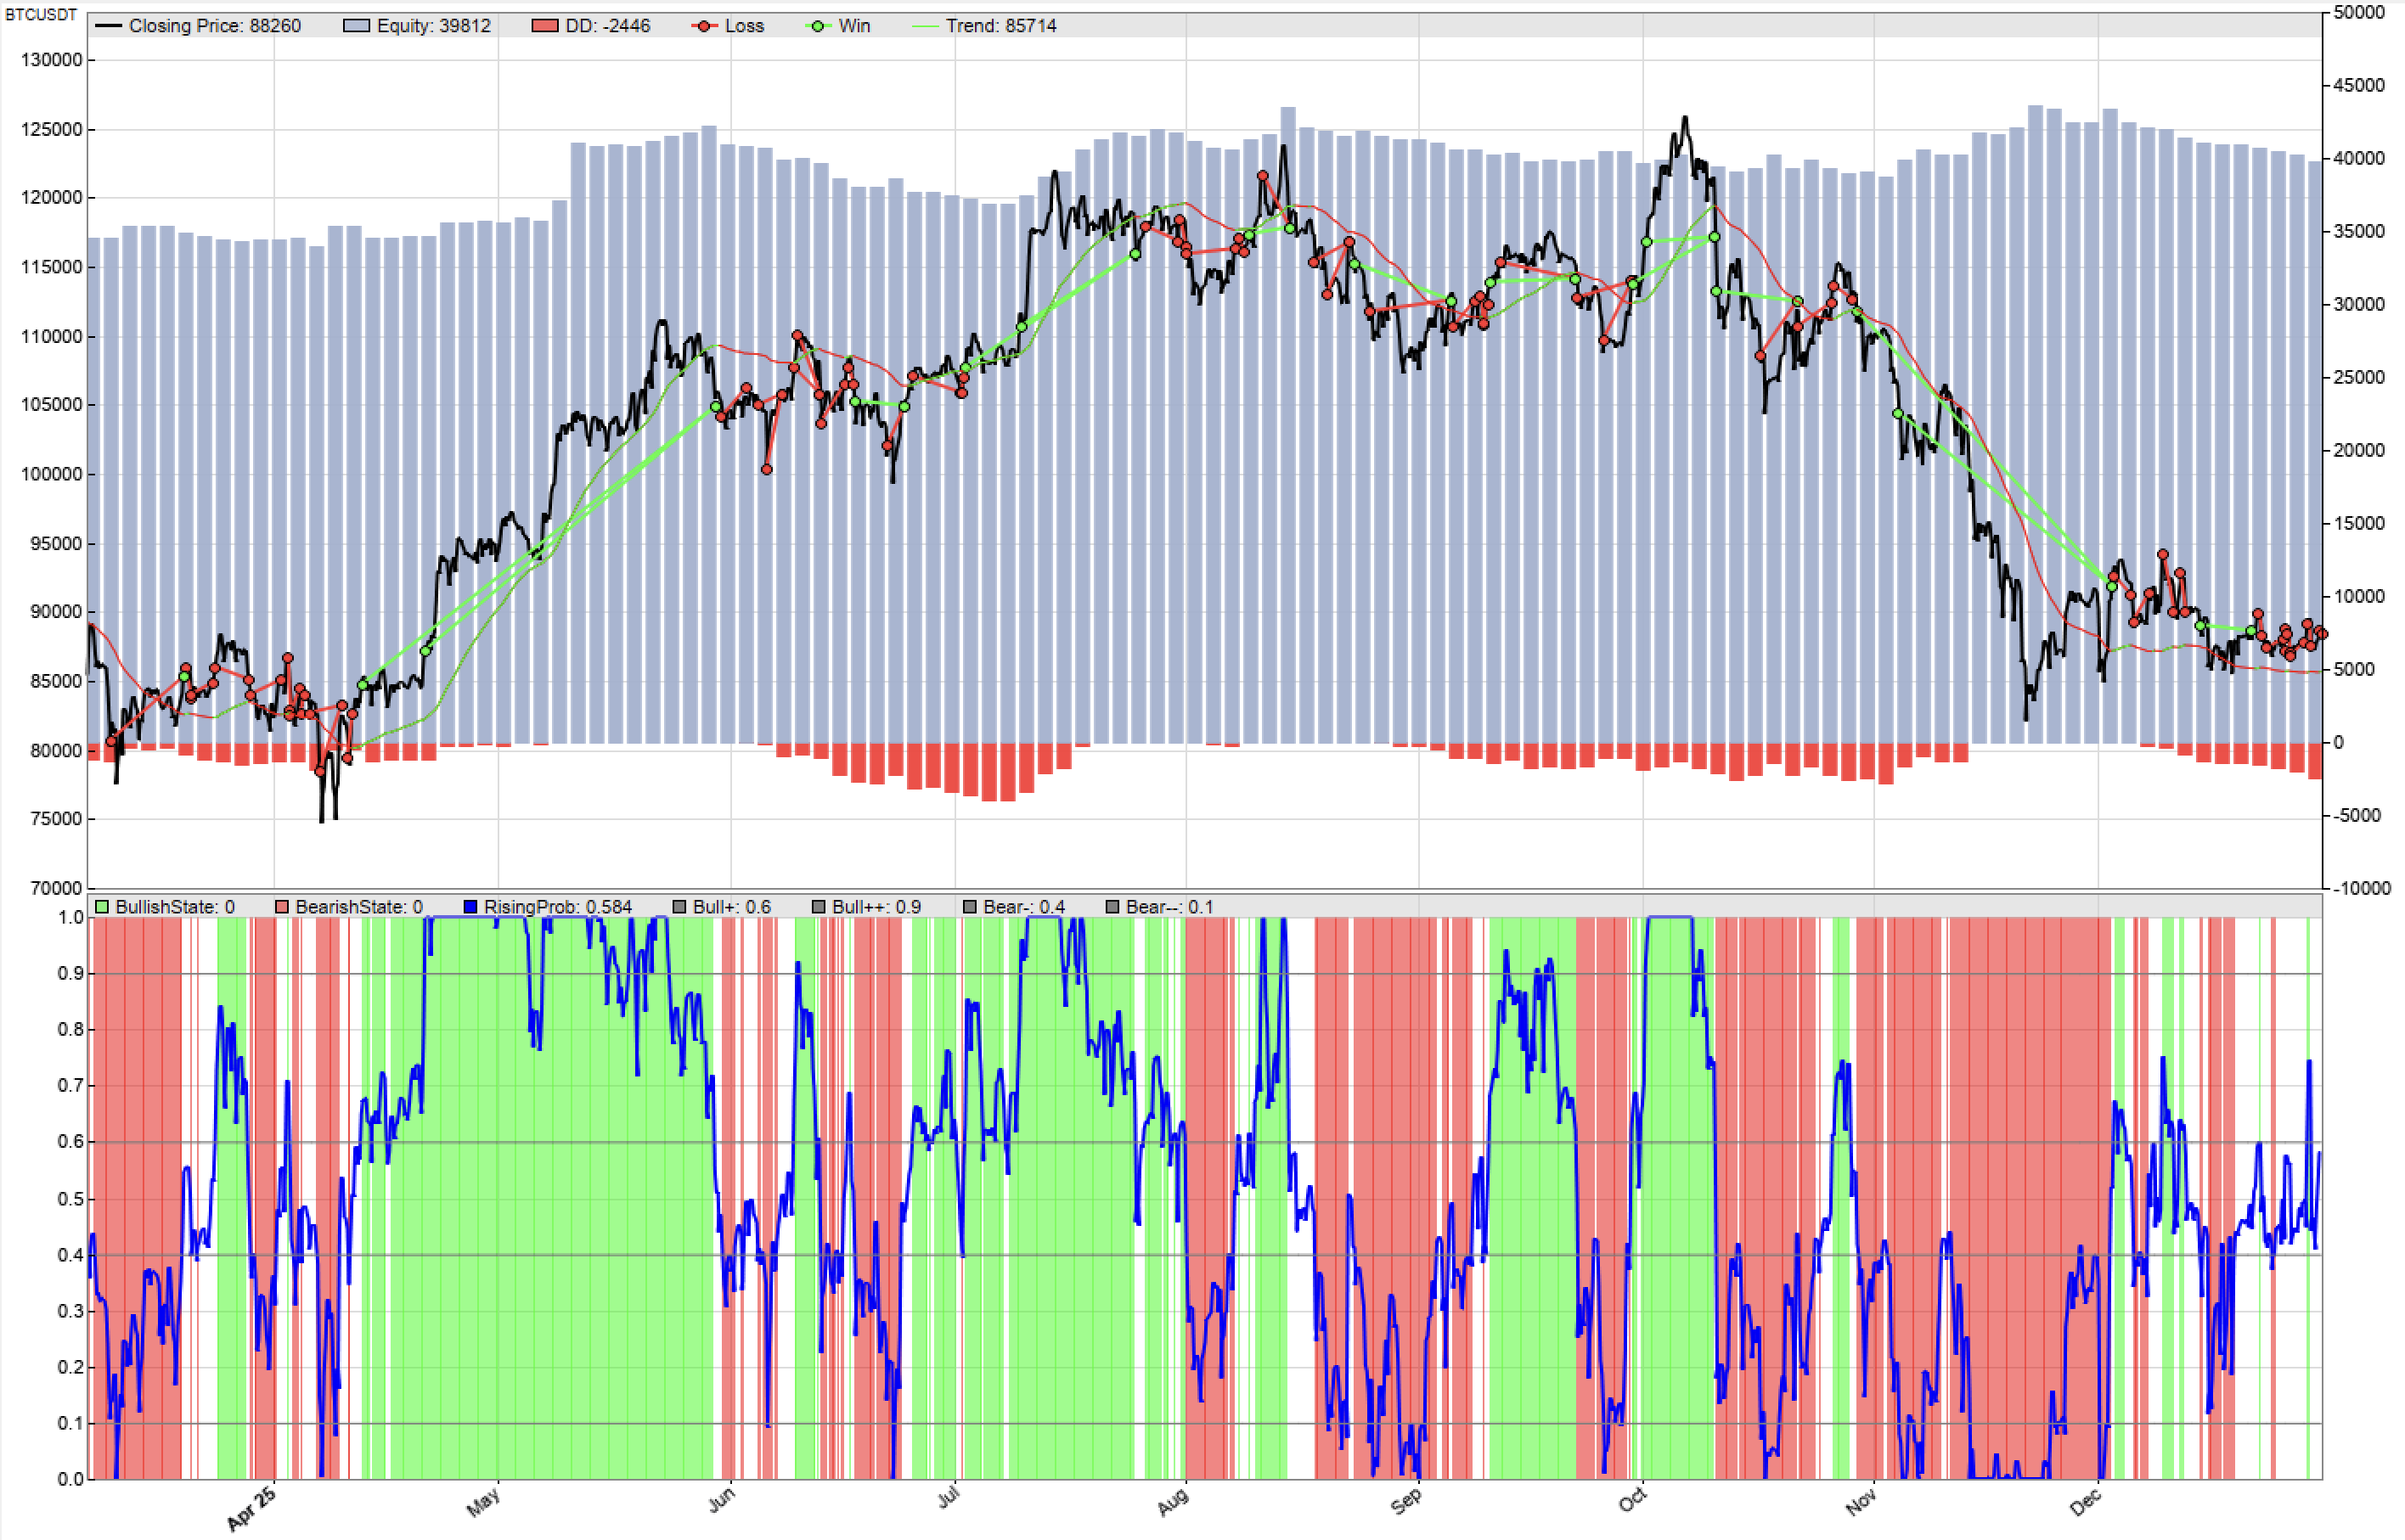
引入动态头寸管理后,结果令人失望:策略的风险调整收益反而恶化。
- 夏普比率 从基础策略的 0.91 下降到 0.76。
- 最大回撤 小幅上升,从 11.9% 增至 13.2%。
- 长期结果显示,震荡行情的整体亏损并未降低。
核心问题:多空不对称性
深入分析发现,两个交易对的空头交易盈利因子大幅下降,而多头交易几乎不受影响。加密市场表现出的特性是:多头趋势持续时间更长、幅度更大;而空头趋势持续时间短、幅度小且往往是快速下跌。
这意味着,当空头趋势的下跌概率上升到 0.9,触发第二笔加仓时,下跌趋势往往已经接近尾声。第二笔加仓不仅未能捕捉到额外的利润,反而因为趋势反转导致平仓时亏损,严重拖累了策略的整体表现。
4. 测试组 2 与 3:精细化优化
鉴于多空交易表现出的不对称性,我们尝试分别优化多头和空头的进场参数。
4.1 测试组 2:分别优化多空加仓阈值
将低通滤波器周期和模糊因子固定,分别对多头和空头交易的**第二层进场概率阈值(Tier2)**进行优化(范围 0.7-1.0,步长 0.05)。
下图展示了优化过程:训练集PRR对不同阈值的敏感性。
优化结果显示,无论是多头还是空头,优化参数都没有明显的局部高点,这表明在训练集中动态调整头寸的收益上限不高。
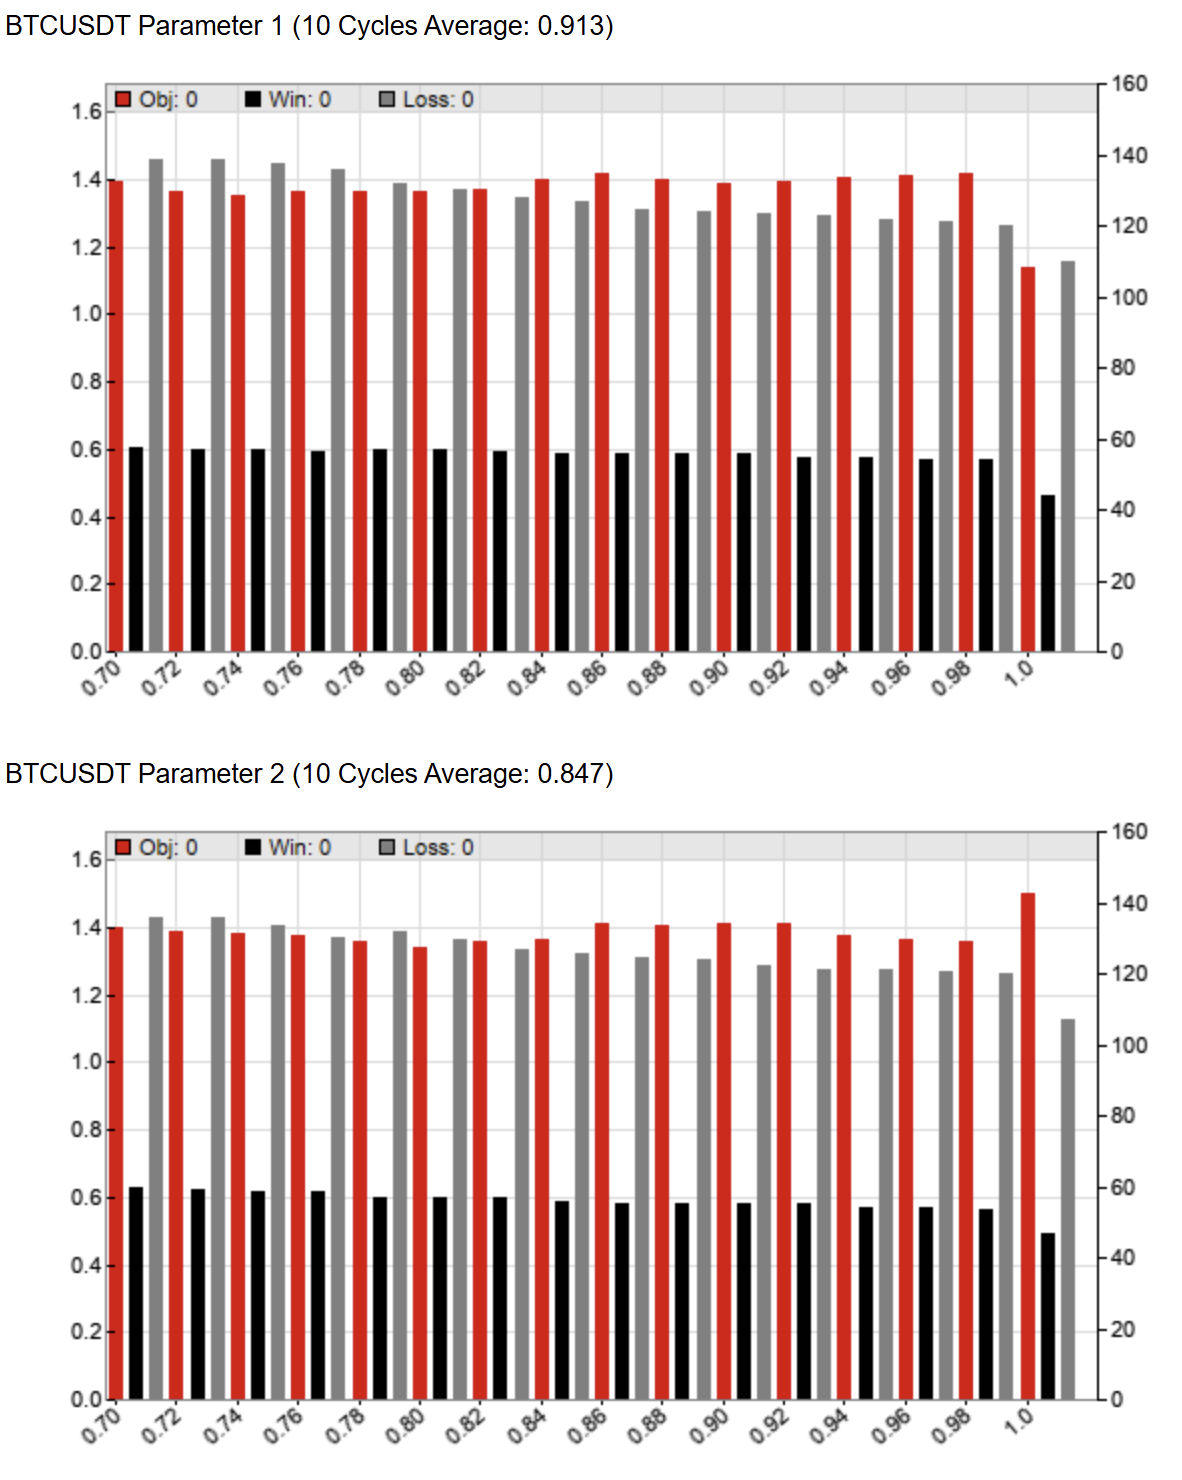
测试结果显示:
- 虽然 PRR 和夏普比率相较于测试组 1 有轻微提升(PRR 1.38, 夏普 0.82),但依然显著低于基础策略。
- 优化程序选择的最优参数(约 0.8-0.9)再次确认了空头加仓的时机过晚,进一步印证了动态头寸对本策略空头的负面影响。
4.2 测试组 3:仅优化多头进场阈值
我们尝试接受空头交易的不对称性,仅对多头进行动态头寸调整,而空头保持基础策略的固定头寸。
测试结果显示:
- 风险调整收益率轻微提升,PRR 从 1.35 提升到 1.41。
- 夏普比率回到与基础策略相近的水平(0.90)。
- 年化收益率反而更低(113% vs 基础策略 119%)。
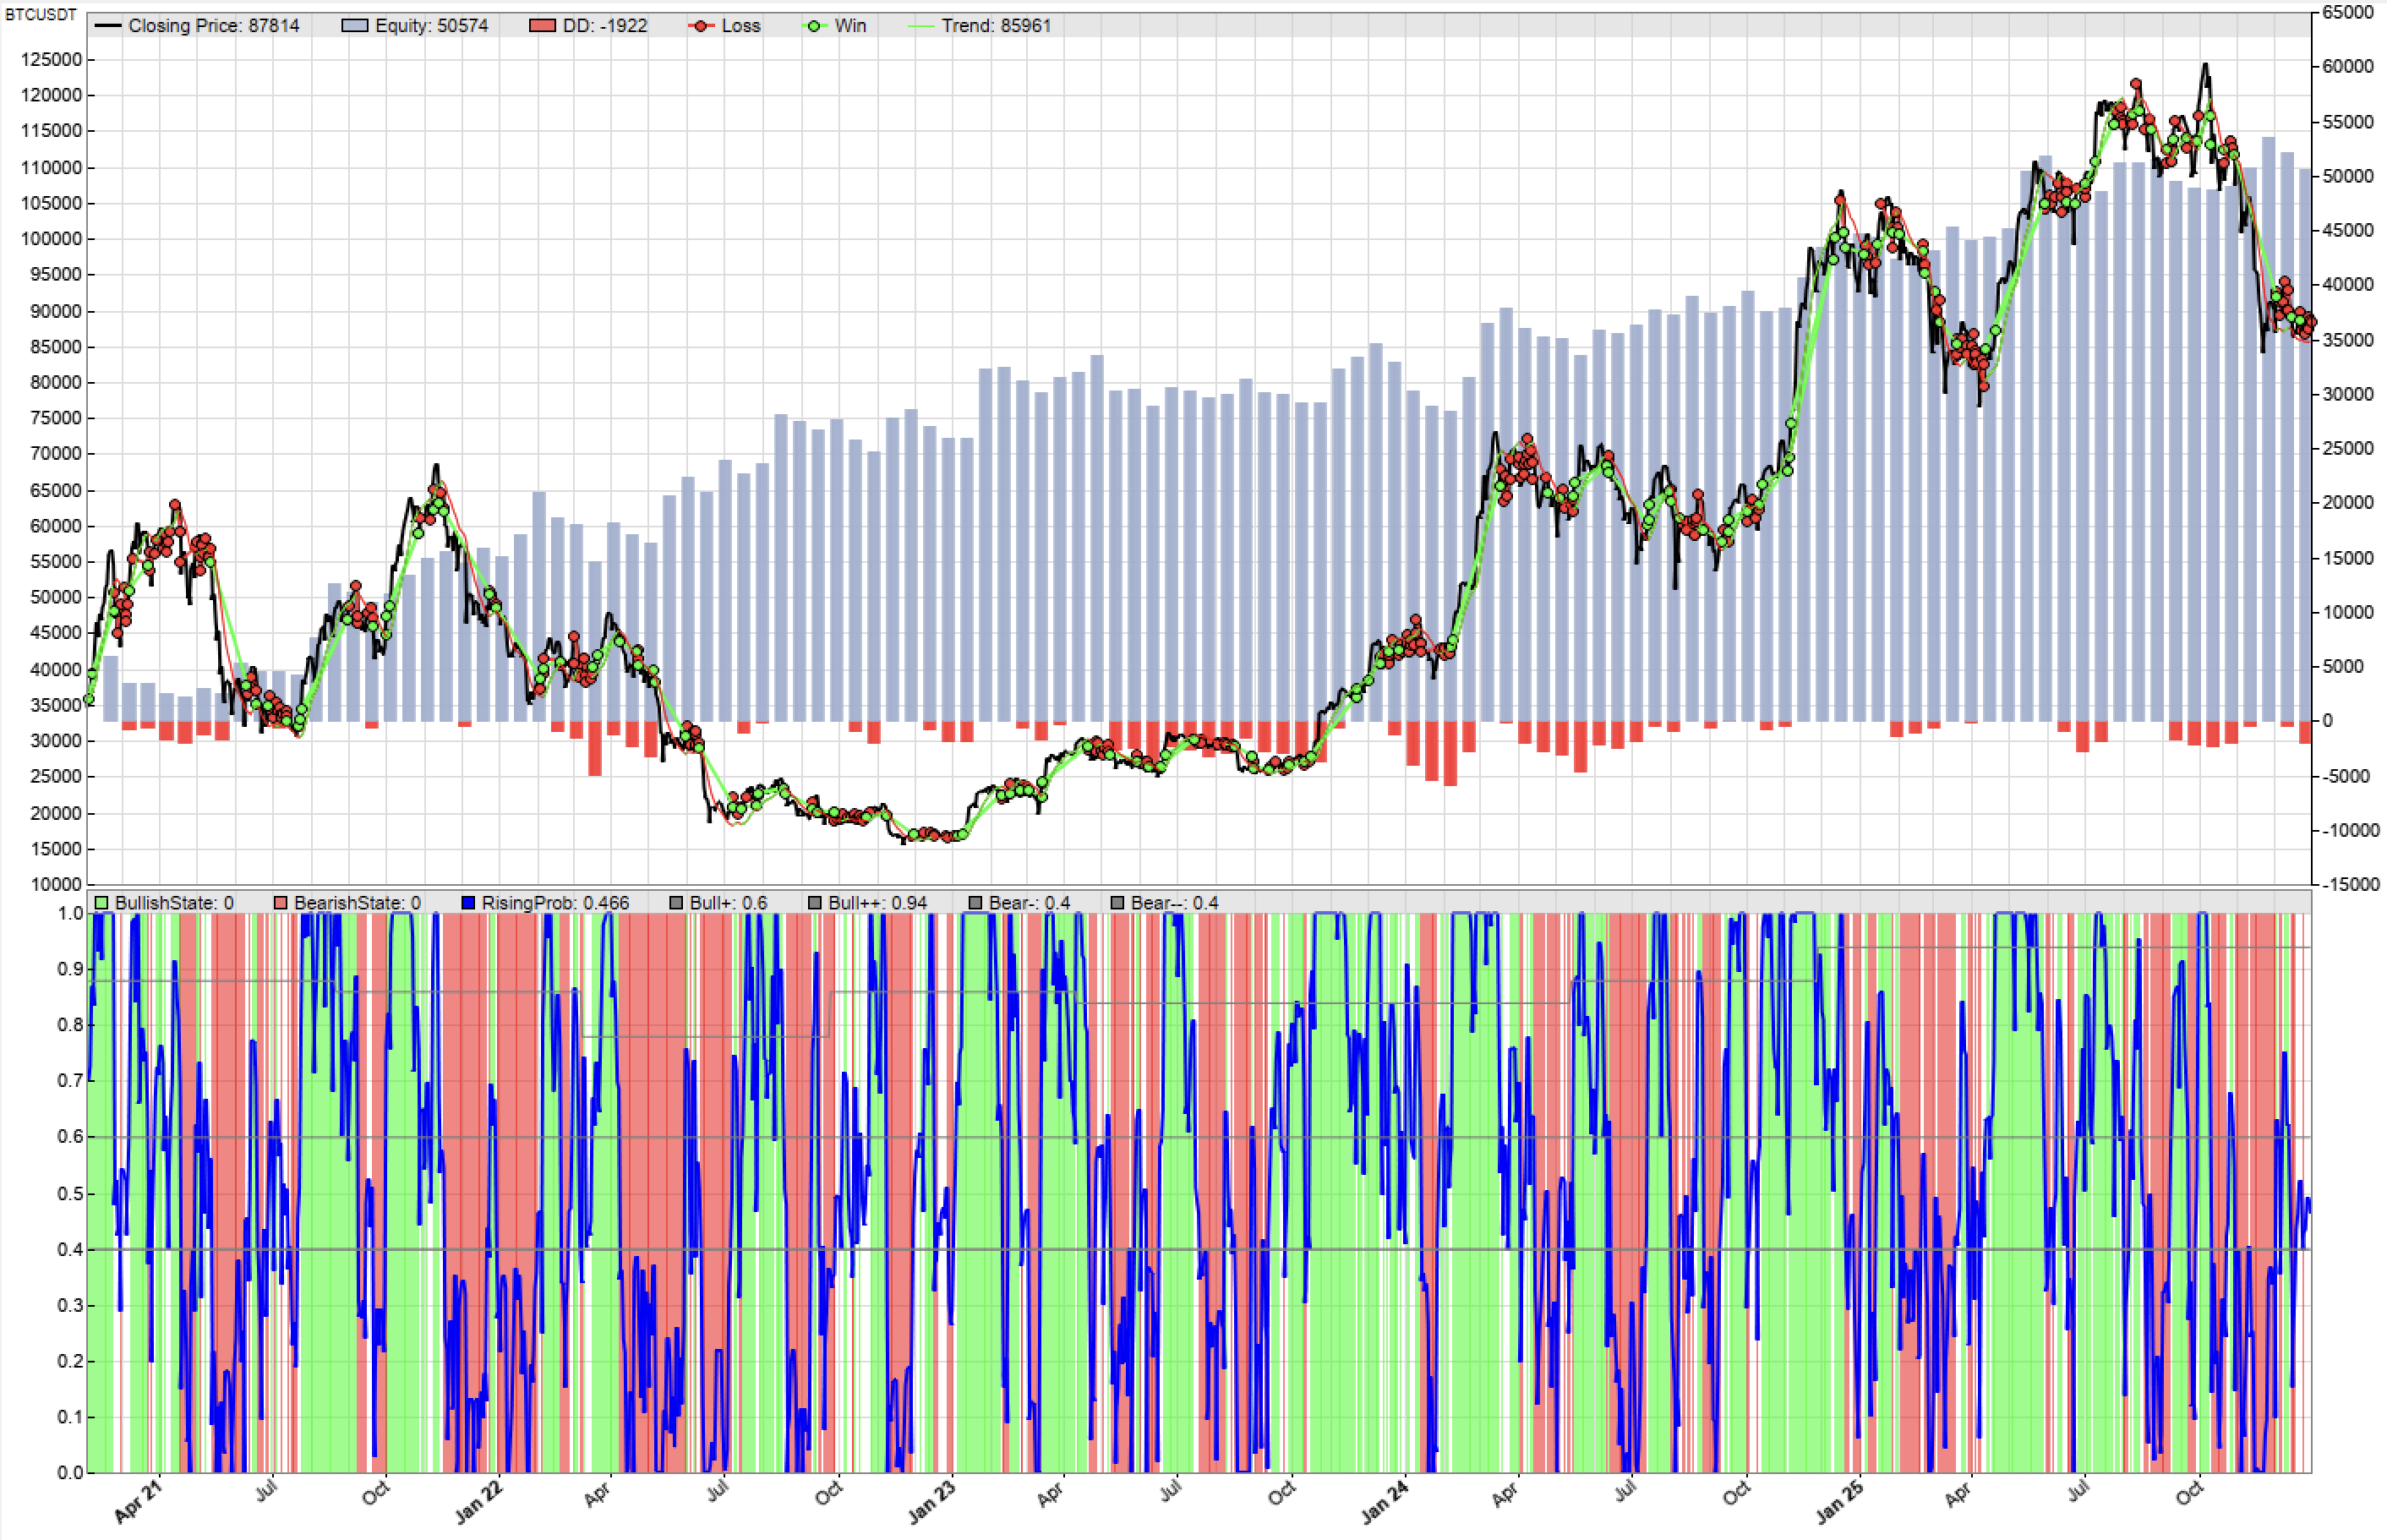
结论:即使只优化多头,动态分段进场机制在趋势行情中丧失的潜在利润,依然大于其在震荡行情中规避的亏损。这意味着基础策略的固定头寸模式,可能在整体效益上取得了更好的平衡。
5. 综合对比与结论
5.1 优化总表
| 核心指标 | 基础策略 | 测试组1 (动态多空) | 测试组2 (优化多空) | 测试组3 (优化多头) |
|---|
| 最大回撤 | 11.9% | 13.2% | 12.4% | 12.6% |
| MAE | 18.2% | 22.5% | 21.1% | 17.1% |
| 最长回撤周数 | 34 | 34 | 34 | 34 |
| 交易次数 | 440 | 610 | 626 | 535 |
| 胜率 | 27.7% | 30.3% | 30.4% | 30.5% |
| 最长连续亏损 | 18 | 21 | 21 | 20 |
| 年收益率 | 119% | 99% | 106% | 113% |
| 盈利因子 | 1.57 | 1.52 | 1.56 | 1.61 |
| PRR | 1.35 | 1.34 | 1.38 | 1.41 |
| 夏普比率 | 0.91 | 0.76 | 0.82 | 0.90 |
| R2 | 77% | 81% | 76% | 81% |
| BTC PF | 1.43 | 1.46 | 1.44 | 1.48 |
| ETH PF | 1.70 | 1.57 | 1.66 | 1.72 |
5.2 总结与优化方向
本研究试图通过基于趋势强度感知(模糊概率)的动态头寸调整来优化基础趋势跟随策略。然而,回测结果明确指出:根据市场结构分段进场的逻辑在本策略中是低效的,主要症结在于其无法适应空头交易的多空不对称性。
动态调整头寸的方法论本身并未被否定,但其实现方式和市场结构识别工具需要重新审视:
- 优化市场结构识别:LowPass 的概率指标在趋势后期才达到 0.9 的高值,导致加仓时机滞后。应考虑使用更能前瞻性预测趋势强度的指标,例如波动率模型或更高频的结构指标。
- 不对称设计:如果继续使用动态头寸,必须为多头和空头设计完全分离的仓位管理规则和阈值,接受空头交易只使用基础头寸的设定。
- 分拆策略:可以将分段进场的逻辑转换为一个独立的反波动率策略,即在波动率低时(视为震荡)减仓,波动率高时(视为趋势)加仓,而不是单纯依赖模糊概率。
 量化炼金