避开四次熔断的标普500择时模型:趋势+波动率+信用利差
 量化炼金
1.策略思路
1.1 核心逻辑
根据趋势,波动率期限结构,信贷条件构造一个市场状态滤波器,将标普500的市场状态划分为三种:
- 风险偏好:全仓做多
- 谨慎:半仓做多
- 风险规避:全部平仓,离场观望
参考文章:
1.2 三个指标
趋势
标普500价格是否高于 200 天 SMA。二元分类:高于视为牛市,低于视为熊市。
波动率期限结构
VIX(30天标普500期权的隐含波动率)与 VIX3M(3个月标普500期权的隐含波动率)比较。通常 VIX 低于 VIX3M,属于正常的市场结构。若 VIX 高于 VIX3M,说明短期风险飙升,股市下跌风险显著增加。
信用状况
用 HYG/IEF 比率作为信用利差的代理变量:
- HYG:高收益垃圾债 ETF
- IEF:7-10 年国债 ETF
信用市场对风险变化最敏感,当投资者从高收益债券转向低风险国债时,说明市场风险偏好正在恶化,这是风险资产下跌的领先指标。
1.3 综合评分
将三个指标合并为一个综合评分,划分三种市场状态:
| 评分 | 市场状态 | 仓位 |
|---|---|---|
| 3 | 风险偏好 | 全仓做多 |
| 2 | 谨慎 | 半仓做多 |
| 0 或 1 | 风险规避 | 全部平仓 |
2. 准备数据
从 Yahoo Finance 获取日历史数据。数据质量不高,但用于验证策略原型完全足够。
3. 配置资产列表
回测工具:Zorro。
首先要准备资产列表AssetsIBdemo.csv。
策略加载多个资产的历史数据,但只交易 SPY,因此只需设置 SPY 的资产参数:
| 参数 | 含义 | 设置 |
|---|---|---|
spread | 最优卖价与最优买价之差 | 0.02 |
rolllong / rollshort | 隔夜利息,股票不适用 | 0 |
pip | 最小价格增量 | 0.01 |
pipcost | 1 手资产波动 1 个点的盈亏价值(计价货币) | 0.01 |
margincost | 持有 1 手的保证金,-100表示不用杠杆 | -100 |
market | 时区与开收盘时间,仅影响日内交易 | EST:0930-1600 |
multiplier / lotamount | 1 手对应的实际订单量 | 1(1 手 = 1 股) |
commission | 一笔完整交易(开仓+平仓)的佣金 | 0.01 |
关于 commission 的补充说明:IB 按股数收费,并有单笔最低/最高费用限制。固定层级费用为 0.005 美元/股,每单最低 1 美元,上限为交易额的 1%。例如交易 80 股,佣金 = 0.005 × 80 × 2 = 0.8 美元。为保持简单,回测忽略了上限和下限。
此外滑点将使用 Zorro 内置的滑点模型,假设延迟5秒成交,实际成交价会轻微偏离当时的市场价。
4. 回溯检验
| |
要点说明
评分计算的核心代码:
| |
marketDir:标普500是否高于 200 天均线。是返回 1,否返回 0。marketVolatility:波动率期限结构。VIX < VIX3M 返回 1,否则返回 0。marketCC:高收益债与国债的标准化价格比率。若大于 -2 返回 1,否则返回 0。比率低于 -2 说明信贷市场风险飙升,是风险资产暴跌的领先信号。Score:三个指标的等权重求和,取值 0-3:- 0 或 1:至少两个指标发出危险信号 → 全部平仓。
- 2:仅一个指标看空,市场处于上涨或转跌的中间阶段 → 半仓做多。
- 3:全部指标看多,继续上涨概率最高 → 全仓做多。
5. 回测结果
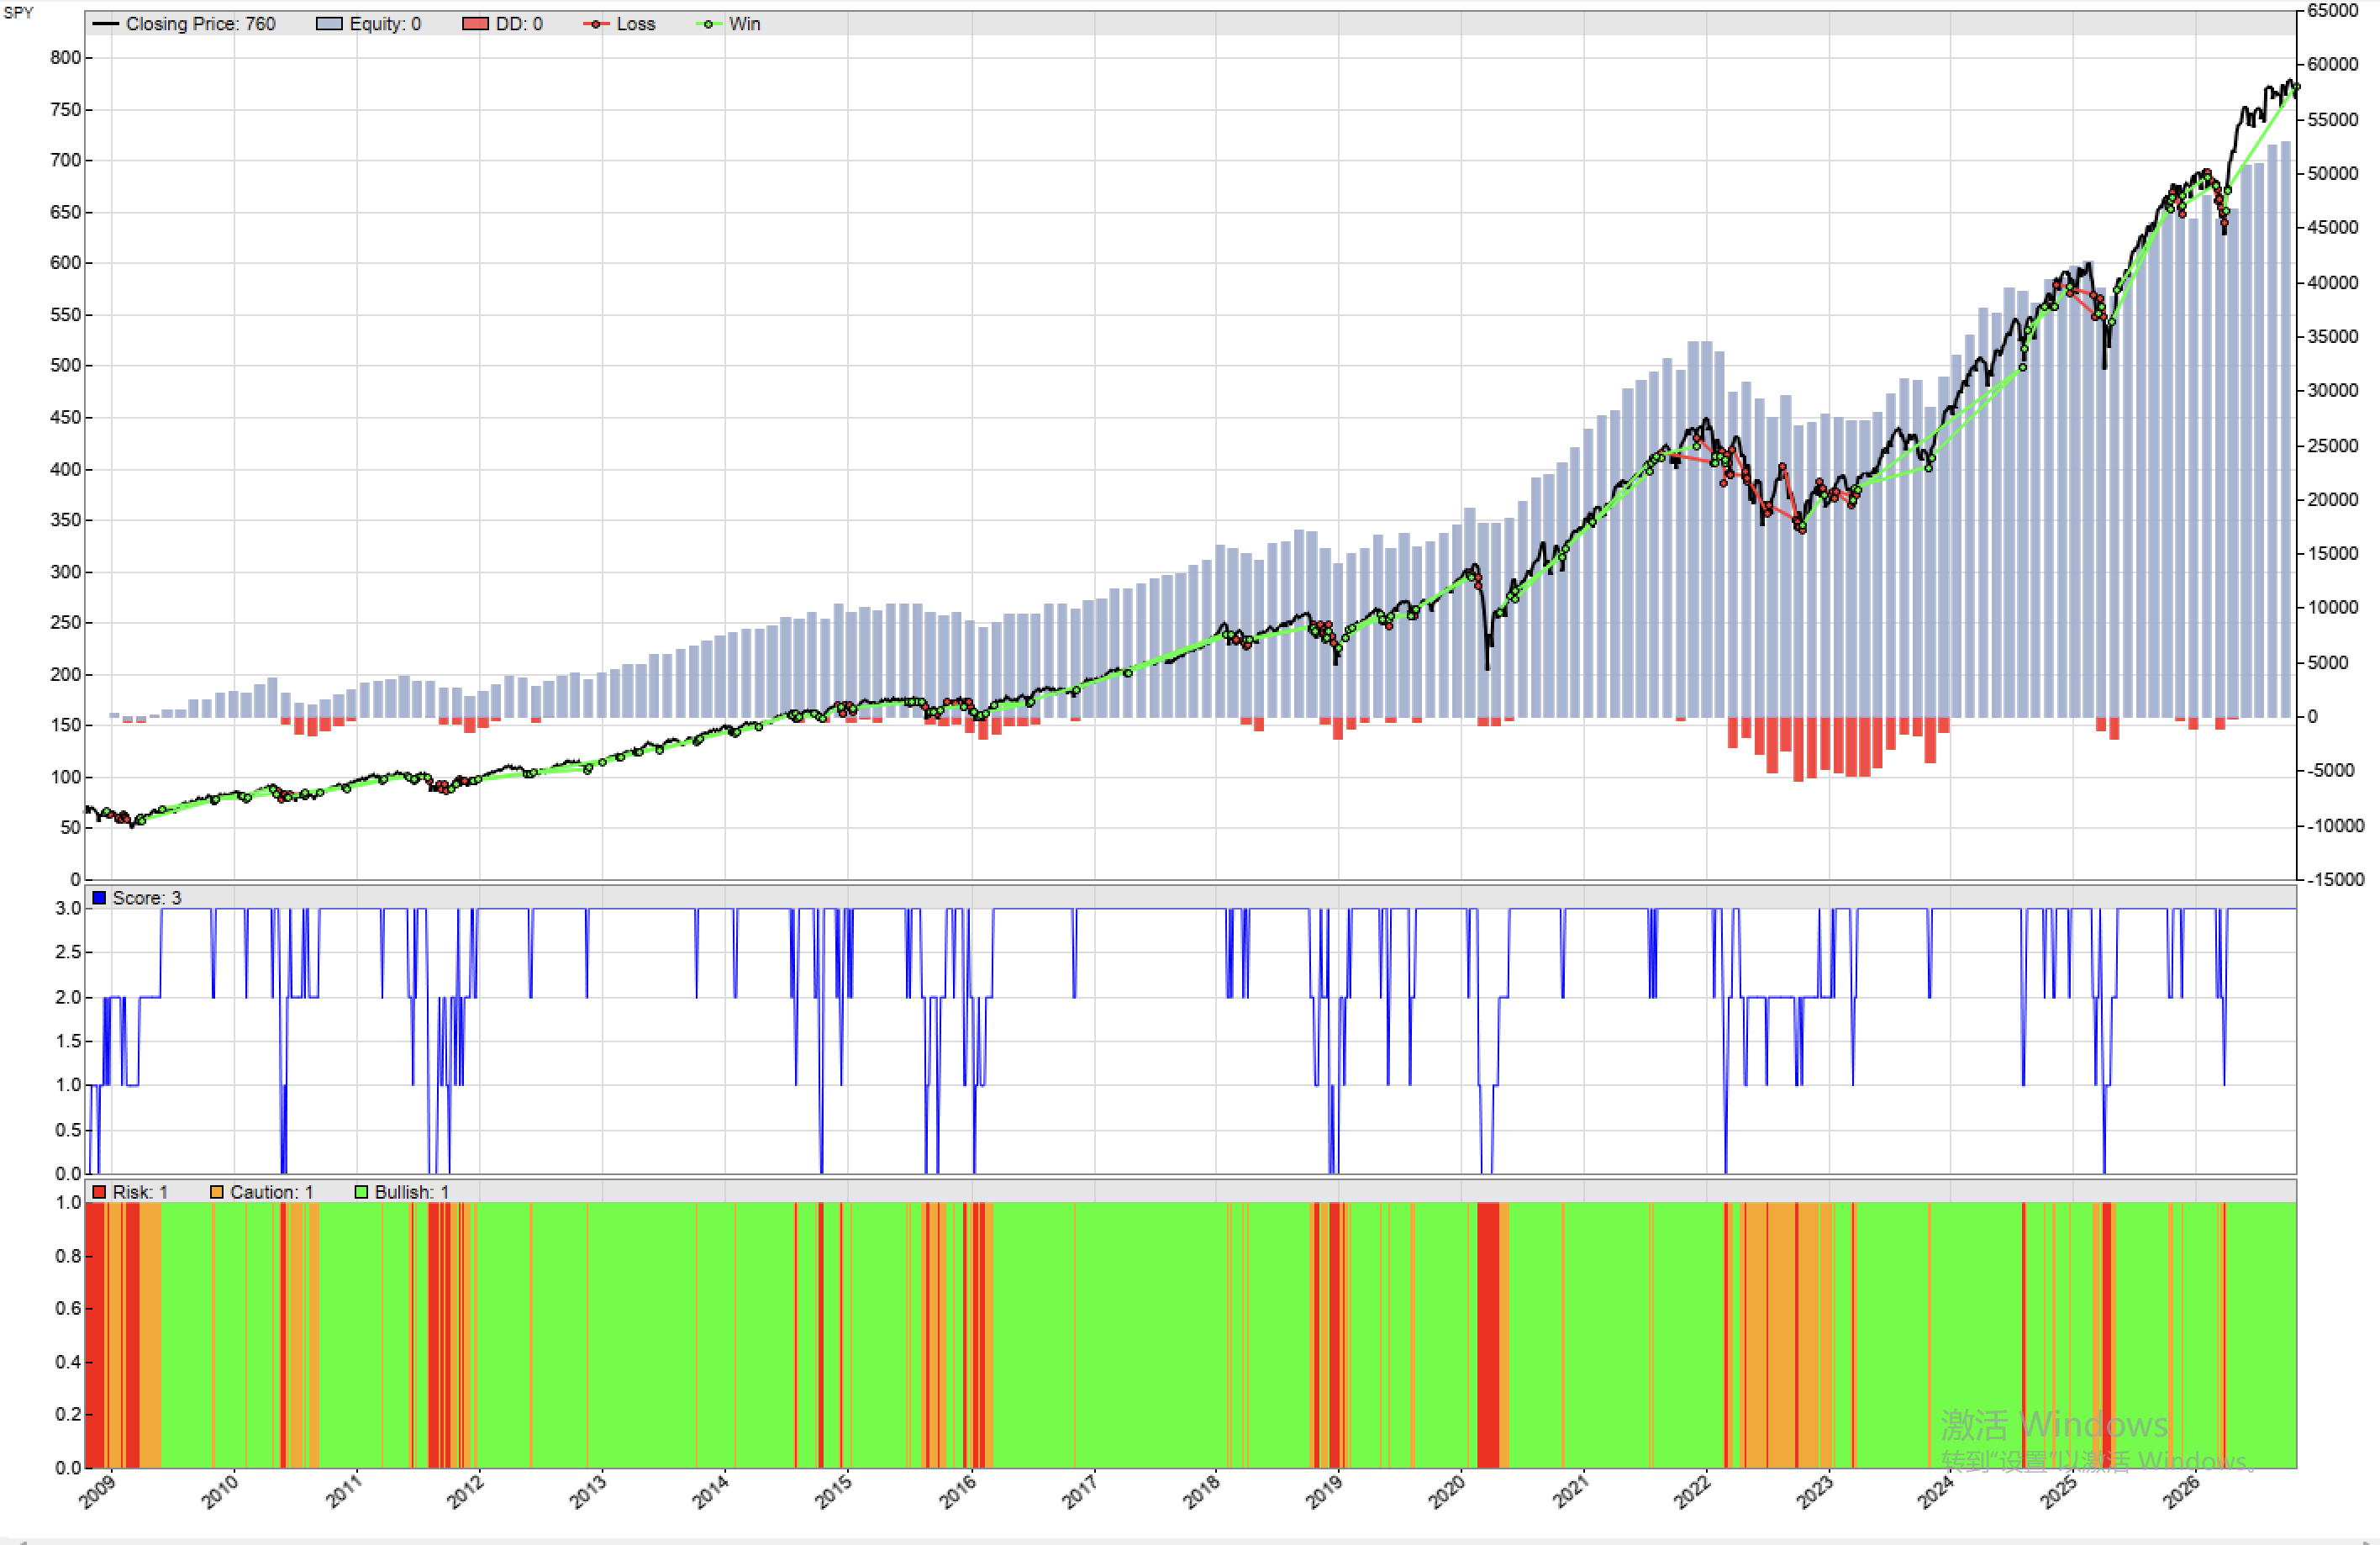
测试区间为 2008 年 10 月 - 2026 年 10 月。部分 ETF 历史数据不足,因此只能从 2008 年 10 月开始。
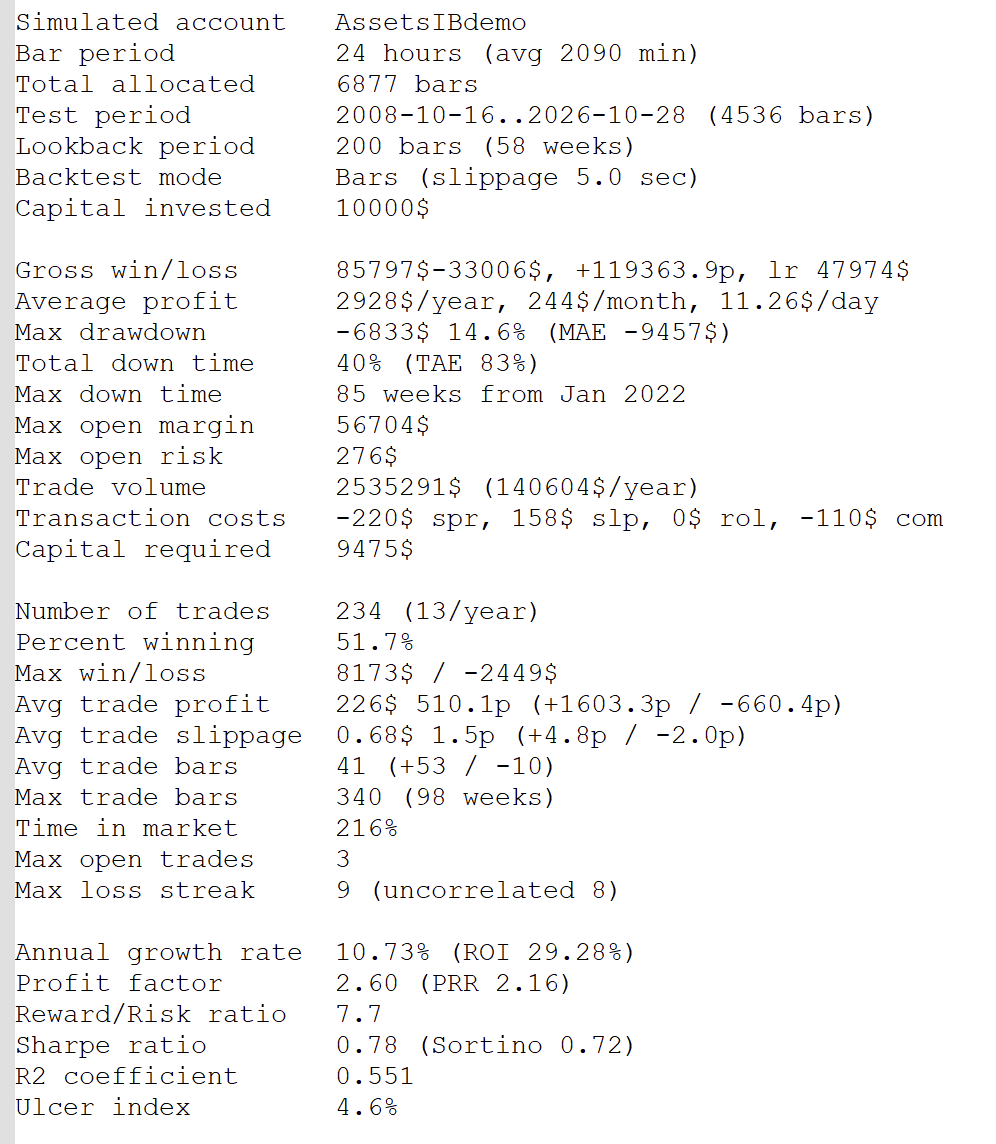
主要指标如下:
- 最大回撤:14.6%,最长回撤持续 85 周。
- 交易次数:234 笔,胜率约 52%。(Zorro 按平仓统计交易:若先全仓做多,中途减仓 50%,最后全部平仓,则计为两笔交易。)
- 收益:复合年化增长率(CAGR)10.7%;年均资本收益率(ROI,年均利润/初始资本)29.3%。
- 风险调整收益:盈利因子 2.66,PRR 2.16,年化夏普比率 0.78。
总体来看,策略表现优秀。虽然回测中没有将买入持有作为对照组,但基于经验可以初步判断:这个趋势滤波器确实帮助交易者规避了大量回撤。
6. 评估趋势滤波器
6.1 2018 年四季度:噪音较多
背景:加息 + 贸易战 + 增长放缓,标普500跌近 20%,圣诞前夜一度接近熊市。
表现:滤波器分数在 1-3 之间反复横跳,产生了一些亏损。12 月基本保持空仓,避开了最深的下跌,并在 2019 年 1 月初发出半仓买入信号。
结论:整体表现一般,趋势转换初期噪音较多。
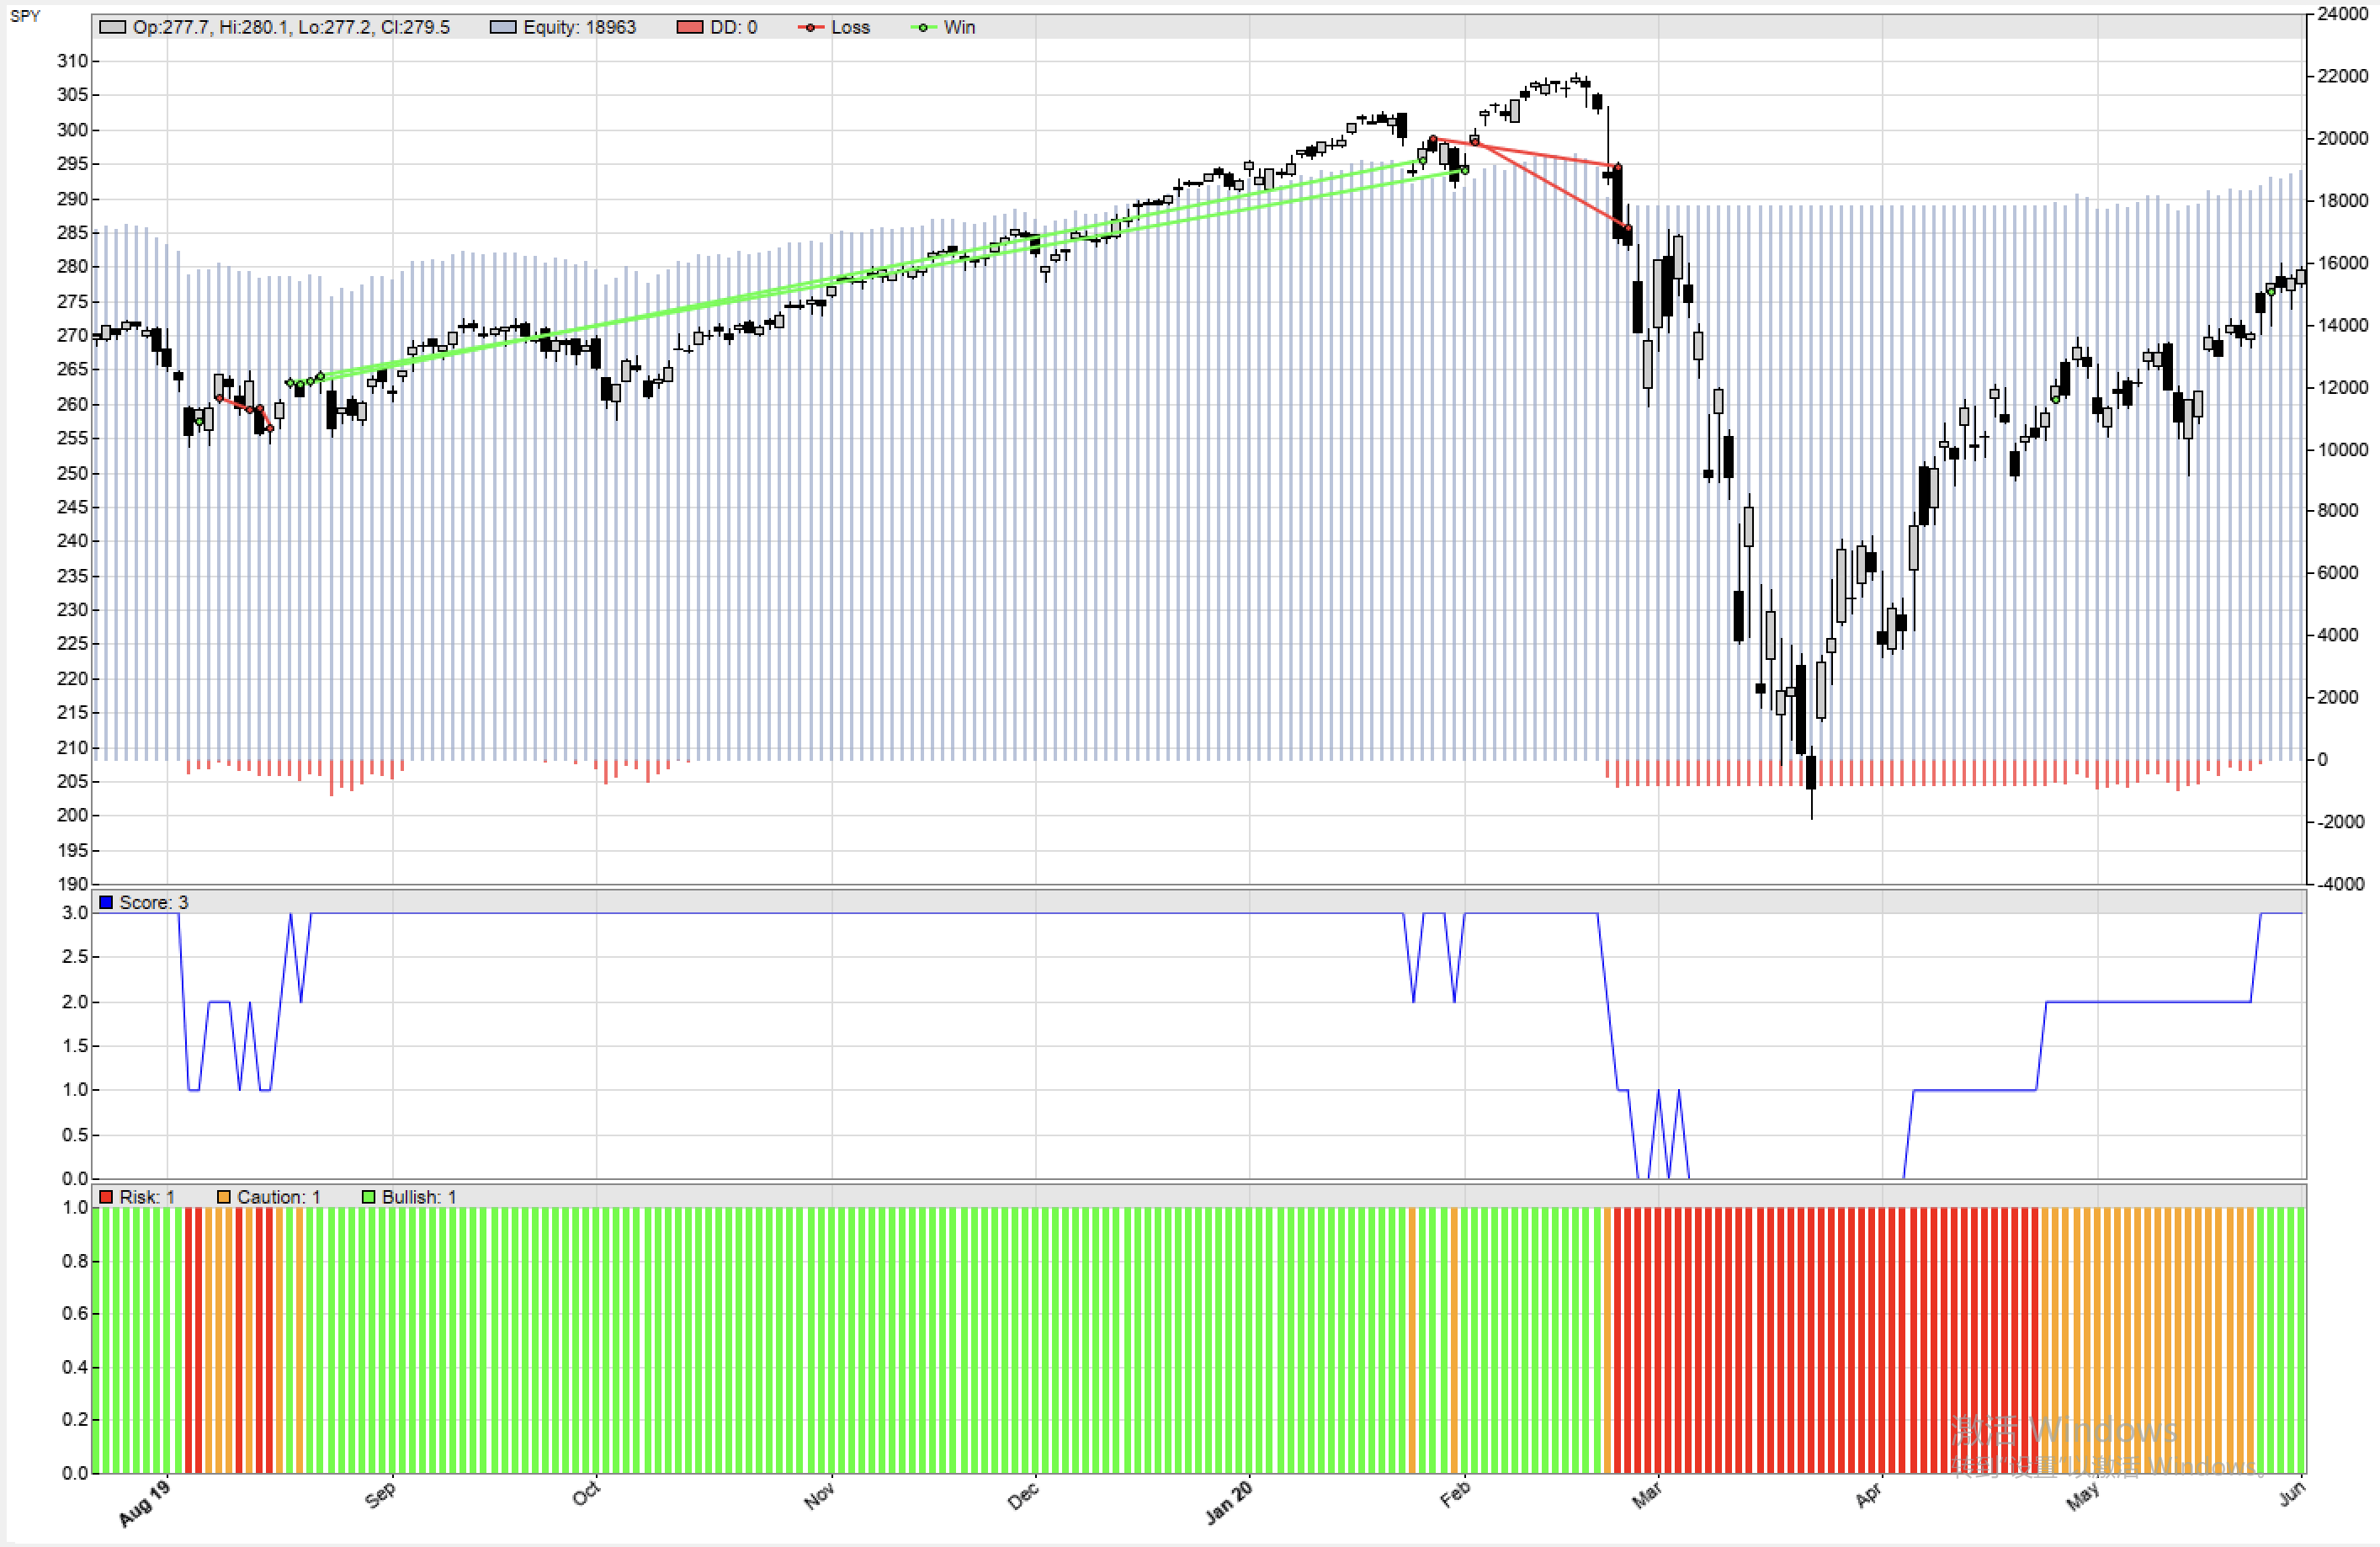
6.2 2020 年 2-3 月:成功避开闪崩
背景:疫情爆发,美股 4 次熔断(3/9、3/12、3/16、3/18),标普在 33 个交易日内下跌 34%。
表现:滤波器在 2 月 24 日发出减仓信号,25 日发出全平信号,成功避开这轮史上最快的下跌。
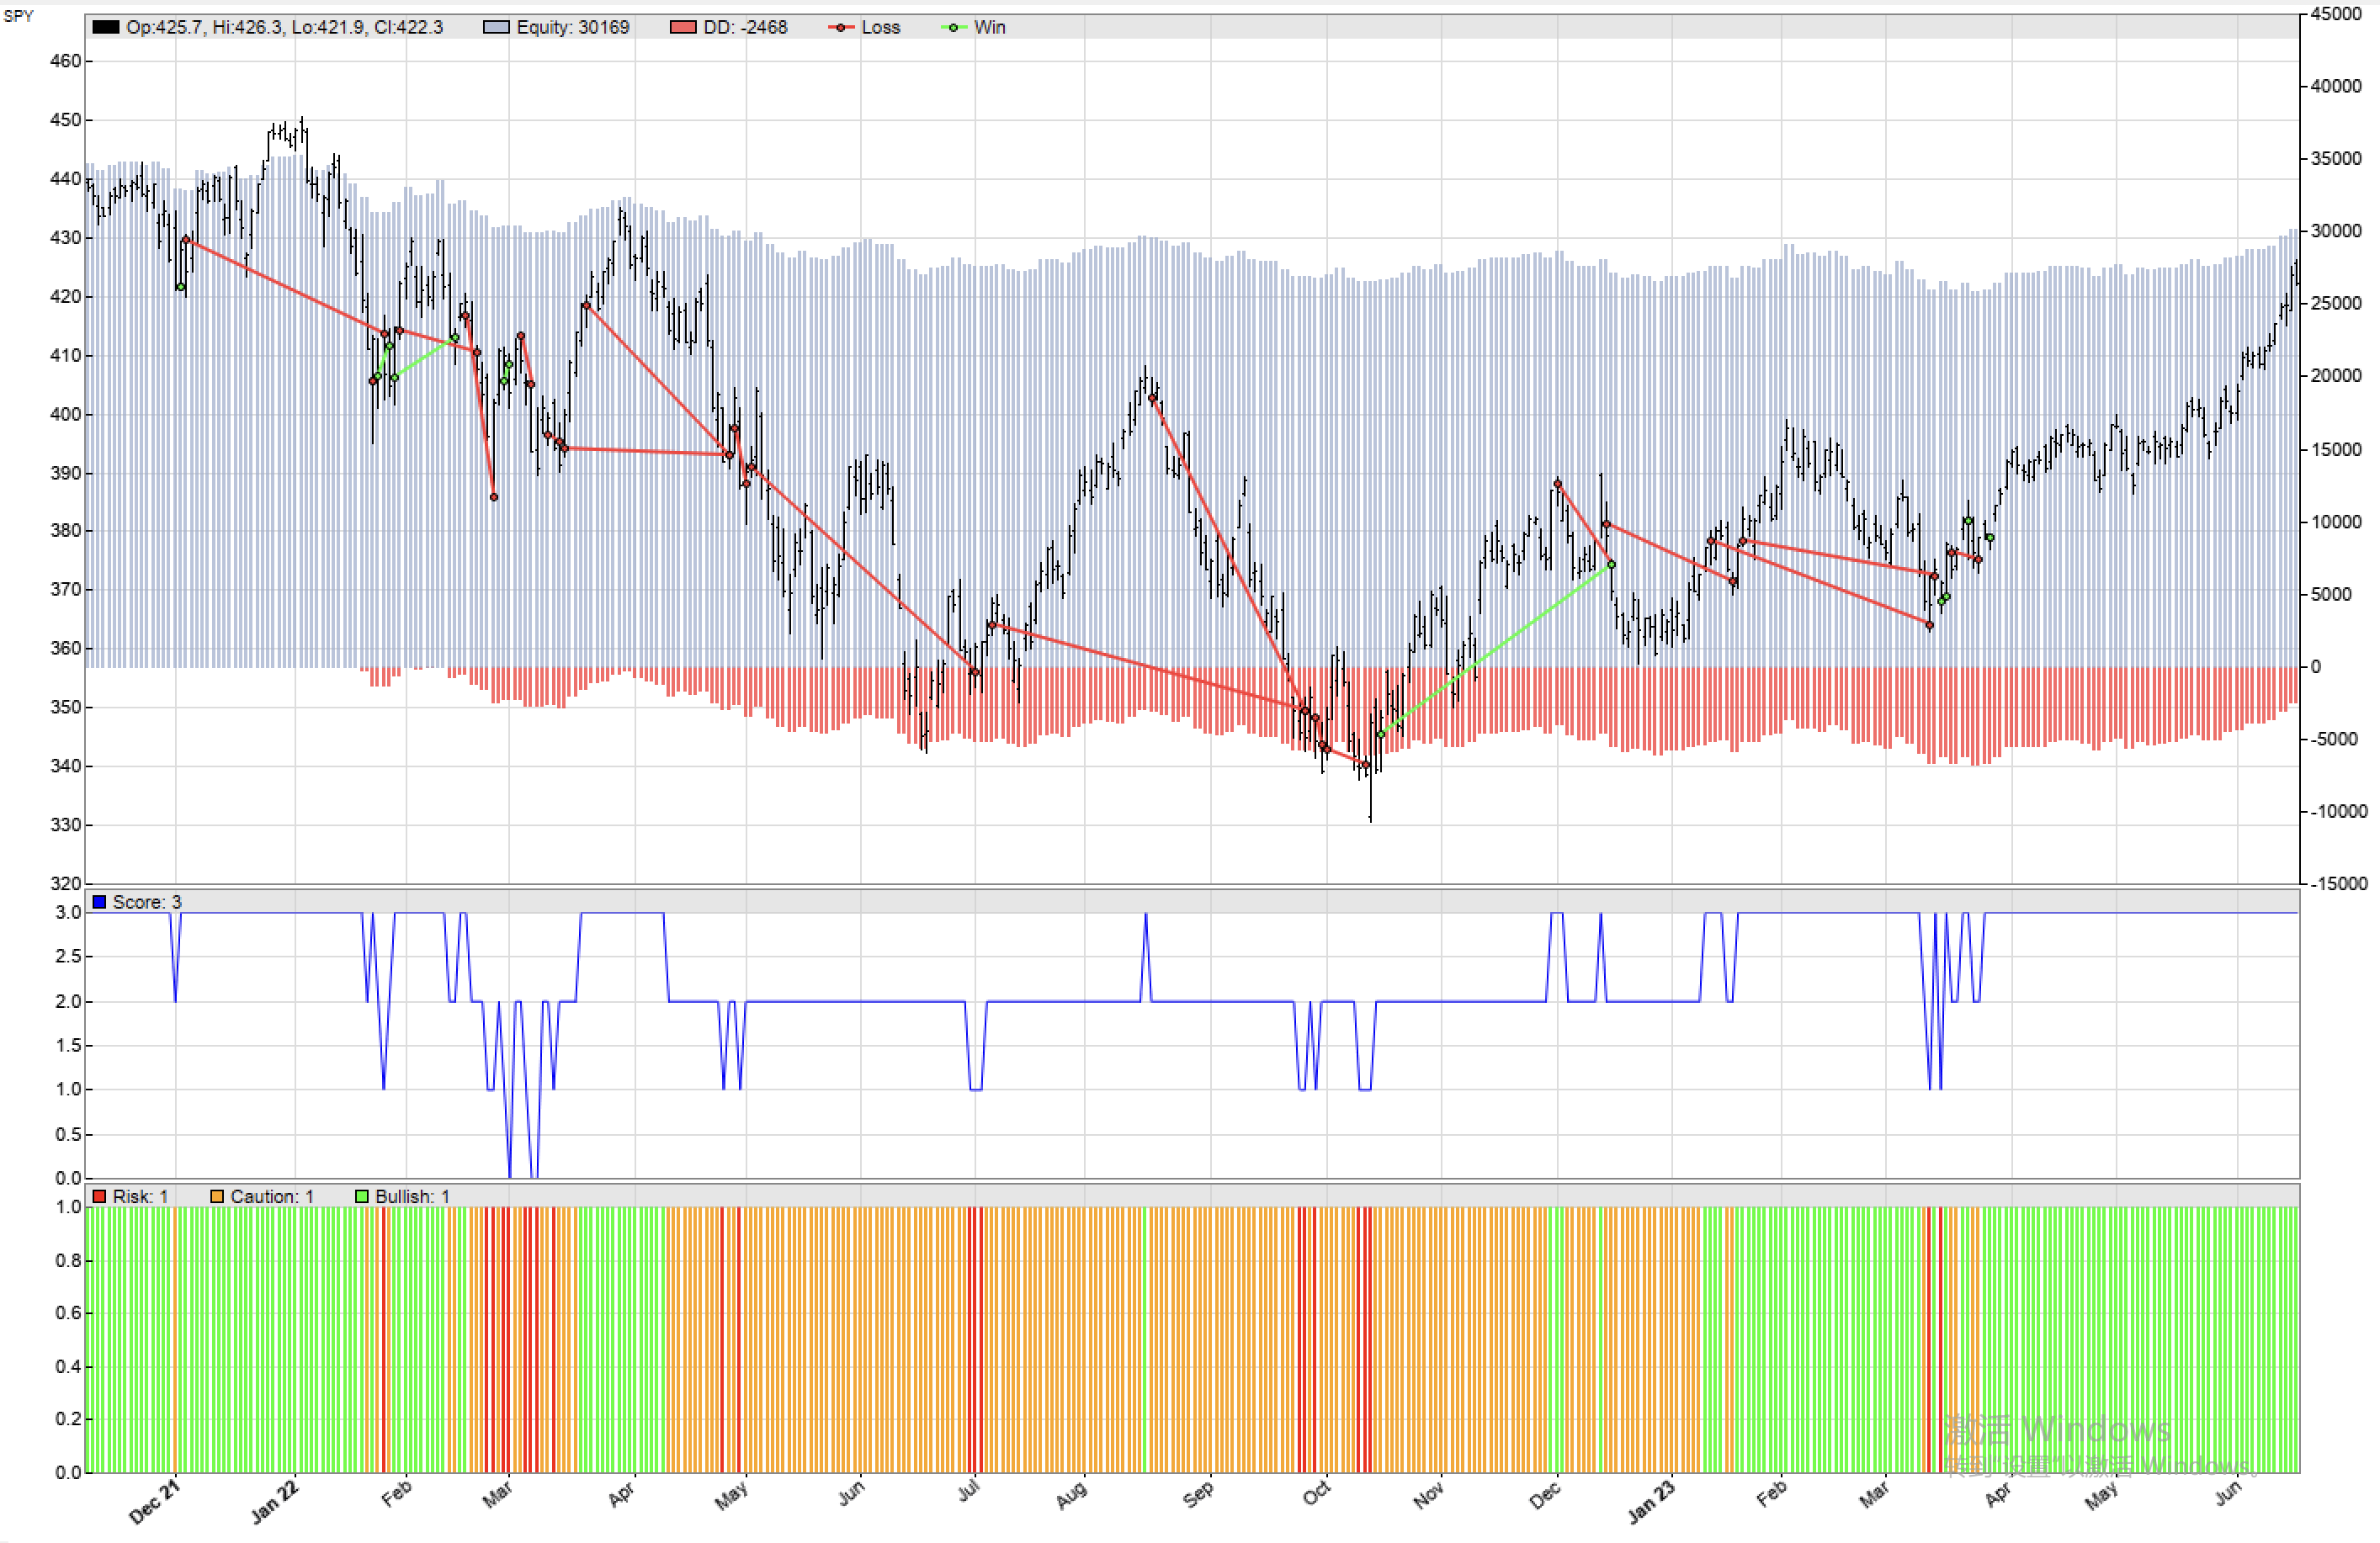
6.3 2022 年:表现最差的一年
背景:2 月俄乌战争爆发;3 月至 2023 年 7 月,美联储开启史上最快加息周期;标普500全年下跌,熊市贯穿全年。
表现:策略全年亏损 18%,是整个回测周期中表现最差的一年。整个 2022 年,滤波器基本处于"谨慎"状态,维持半仓做多。
分析信号可以发现两个问题:
- 第一次进场信号其实不差,基本能在中期下跌筑底后做多。
- 第二次做多(评分从 2 升到 3)买在了最高点,且平仓机制很糟糕——几乎等到趋势完全反转后,才亏损离场。
个人认为,如果优化平仓机制,并加入止损/跟踪止损/盈亏平衡等风控,应该能明显改善该年度表现,至少做到不亏损。
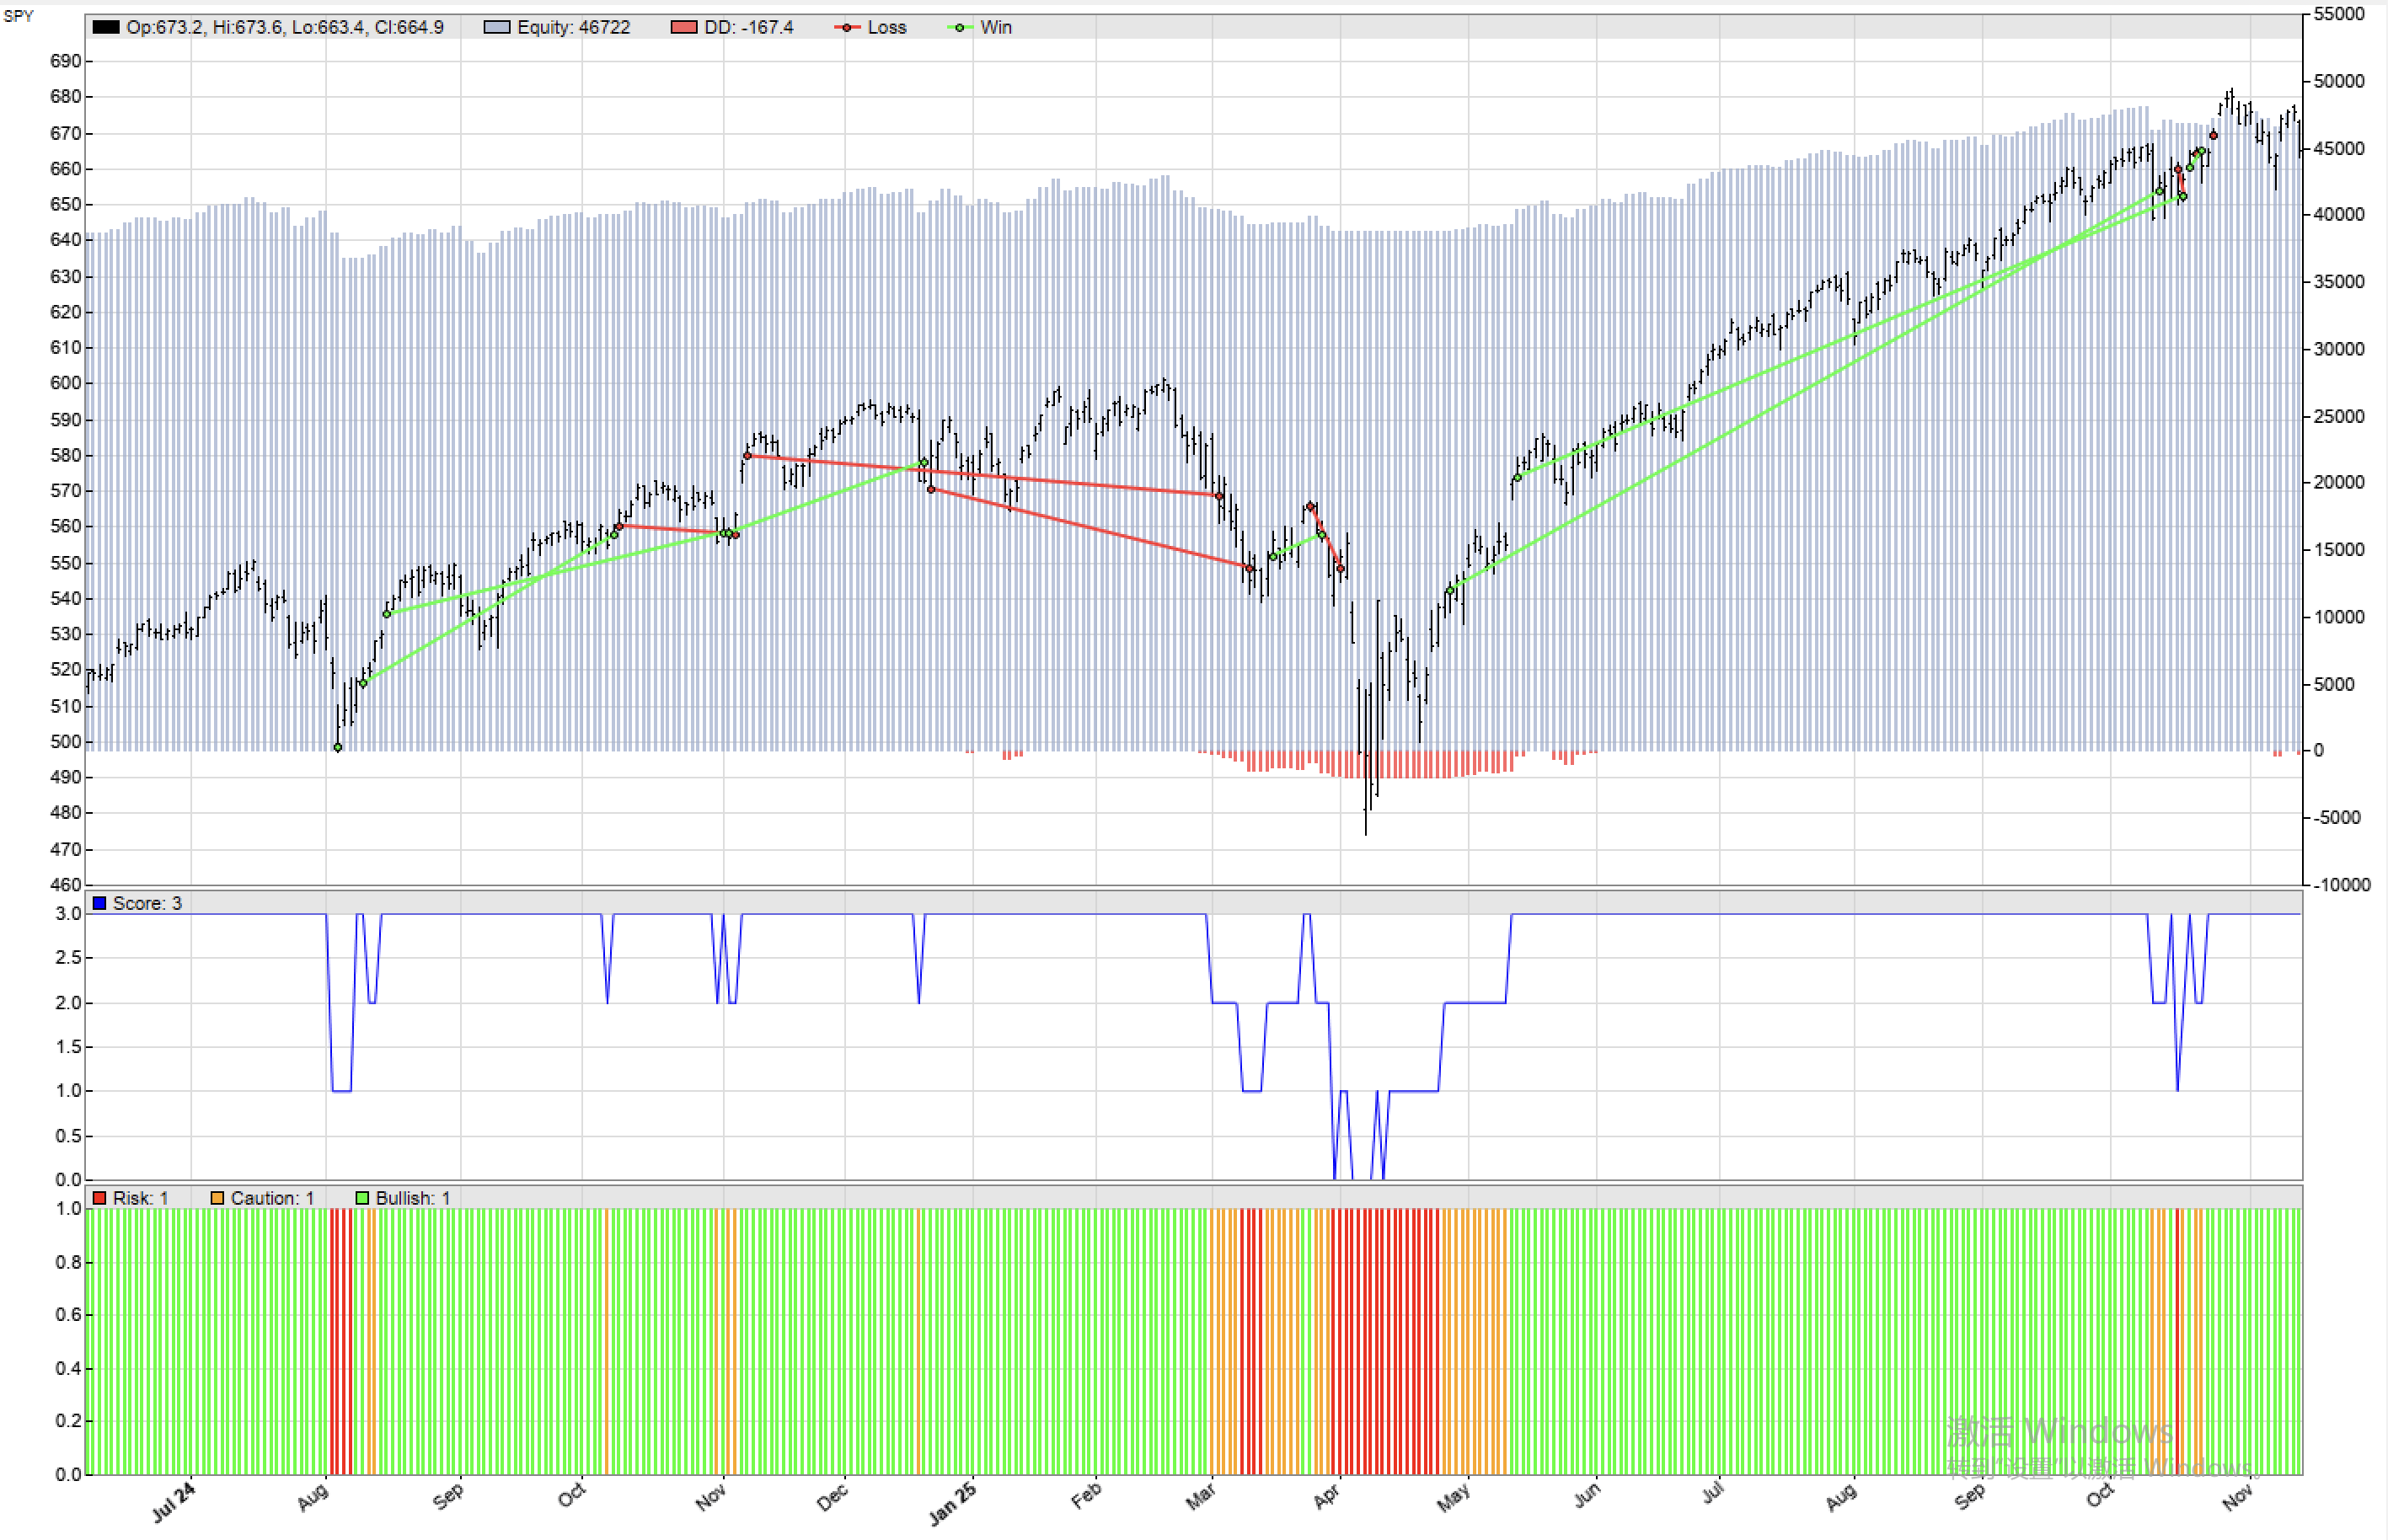
6.4 2025 年 3-4 月:及时规避关税冲击
背景:标普500下跌,主因可能是特朗普关税战引发的广泛担忧。
表现:滤波器过滤了 4 月的深跌,4 月最后一周半仓做多,5 月第一周全仓做多。
6.5 小结
从历史交易来看,这个趋势滤波器:
- 能有效避开快速且持续的深跌。
- 牛熊转换期间可能产生亏损,但幅度不大,基本是回吐上一轮牛市的部分盈利。
- 面对锯齿式波动(下跌时间短,行情反复)会失效,例如2022年。
后续改进方向:
- 用 lowpass 趋势跟随策略作为对照组,检验该滤波器能否跑赢简单的趋势指标。
- 改善平仓机制,增加风控机制。
- 优化参数,并进行 WFA 检验。