在数字货币市场的高波动环境下,如何从嘈杂的价格波动中提取真实的趋势信号?本文引入数字信号处理(DSP)领域的核心思想,探讨**控制论振荡器(Cybernetic Oscillator)**在4小时级别行情中的应用。通过高通与低通滤波器的组合,我们构建了一套能够识别动量转折的交易系统,并辅以趋势过滤与风险管理模块。回测结果显示,优化后的策略在BTC与ETH上的风险收益比显著提升,夏普比率从0.22跃升至1.0以上。
1. 核心逻辑:控制论振荡器 (Cybernetic Oscillator)
由于金融市场价格序列包含大量的随机噪音和长周期趋势,常规指标往往存在严重的滞后性。控制论振荡器的设计初衷是通过双重滤波技术,剔除趋势背景(低频信号)和随机噪音(极高频信号),从而提取出价格的核心周期成分。
其核心算法实现如下(zorro lite-c):
1
2
3
4
5
6
| var CyberOsc(vars Data, int HPLength, int LPLength) {
vars HP = series(HighPass2(Data,HPLength));
vars LP = series(Smooth(HP,LPLength));
var RMS = sqrt(SumSq(LP,100)/100);
return LP[0]/fix0(RMS);
}
|
指标的三步演化:
- 去趋势 (Detrending):利用二阶高通滤波器(HighPass2)处理价格。根据
HPLength 参数剔除低频趋势,保留高频震荡成分。 - 平滑 (Smoothing):对去趋势后的信号应用超平滑滤波器(SuperSmooth)。
LPLength 控制平滑力度,旨在消除残留的随机噪音,使曲线更具方向感。 - 归一化 (Normalization):通过均方根(RMS)对结果进行标准化处理,使指标围绕零线波动,消除绝对价格幅度的影响。
核心理念:将价格看作一种含有噪音的波,通过滤波器锁定其中期动量,捕捉那些具备方向性特征的“波峰”与“波谷”。
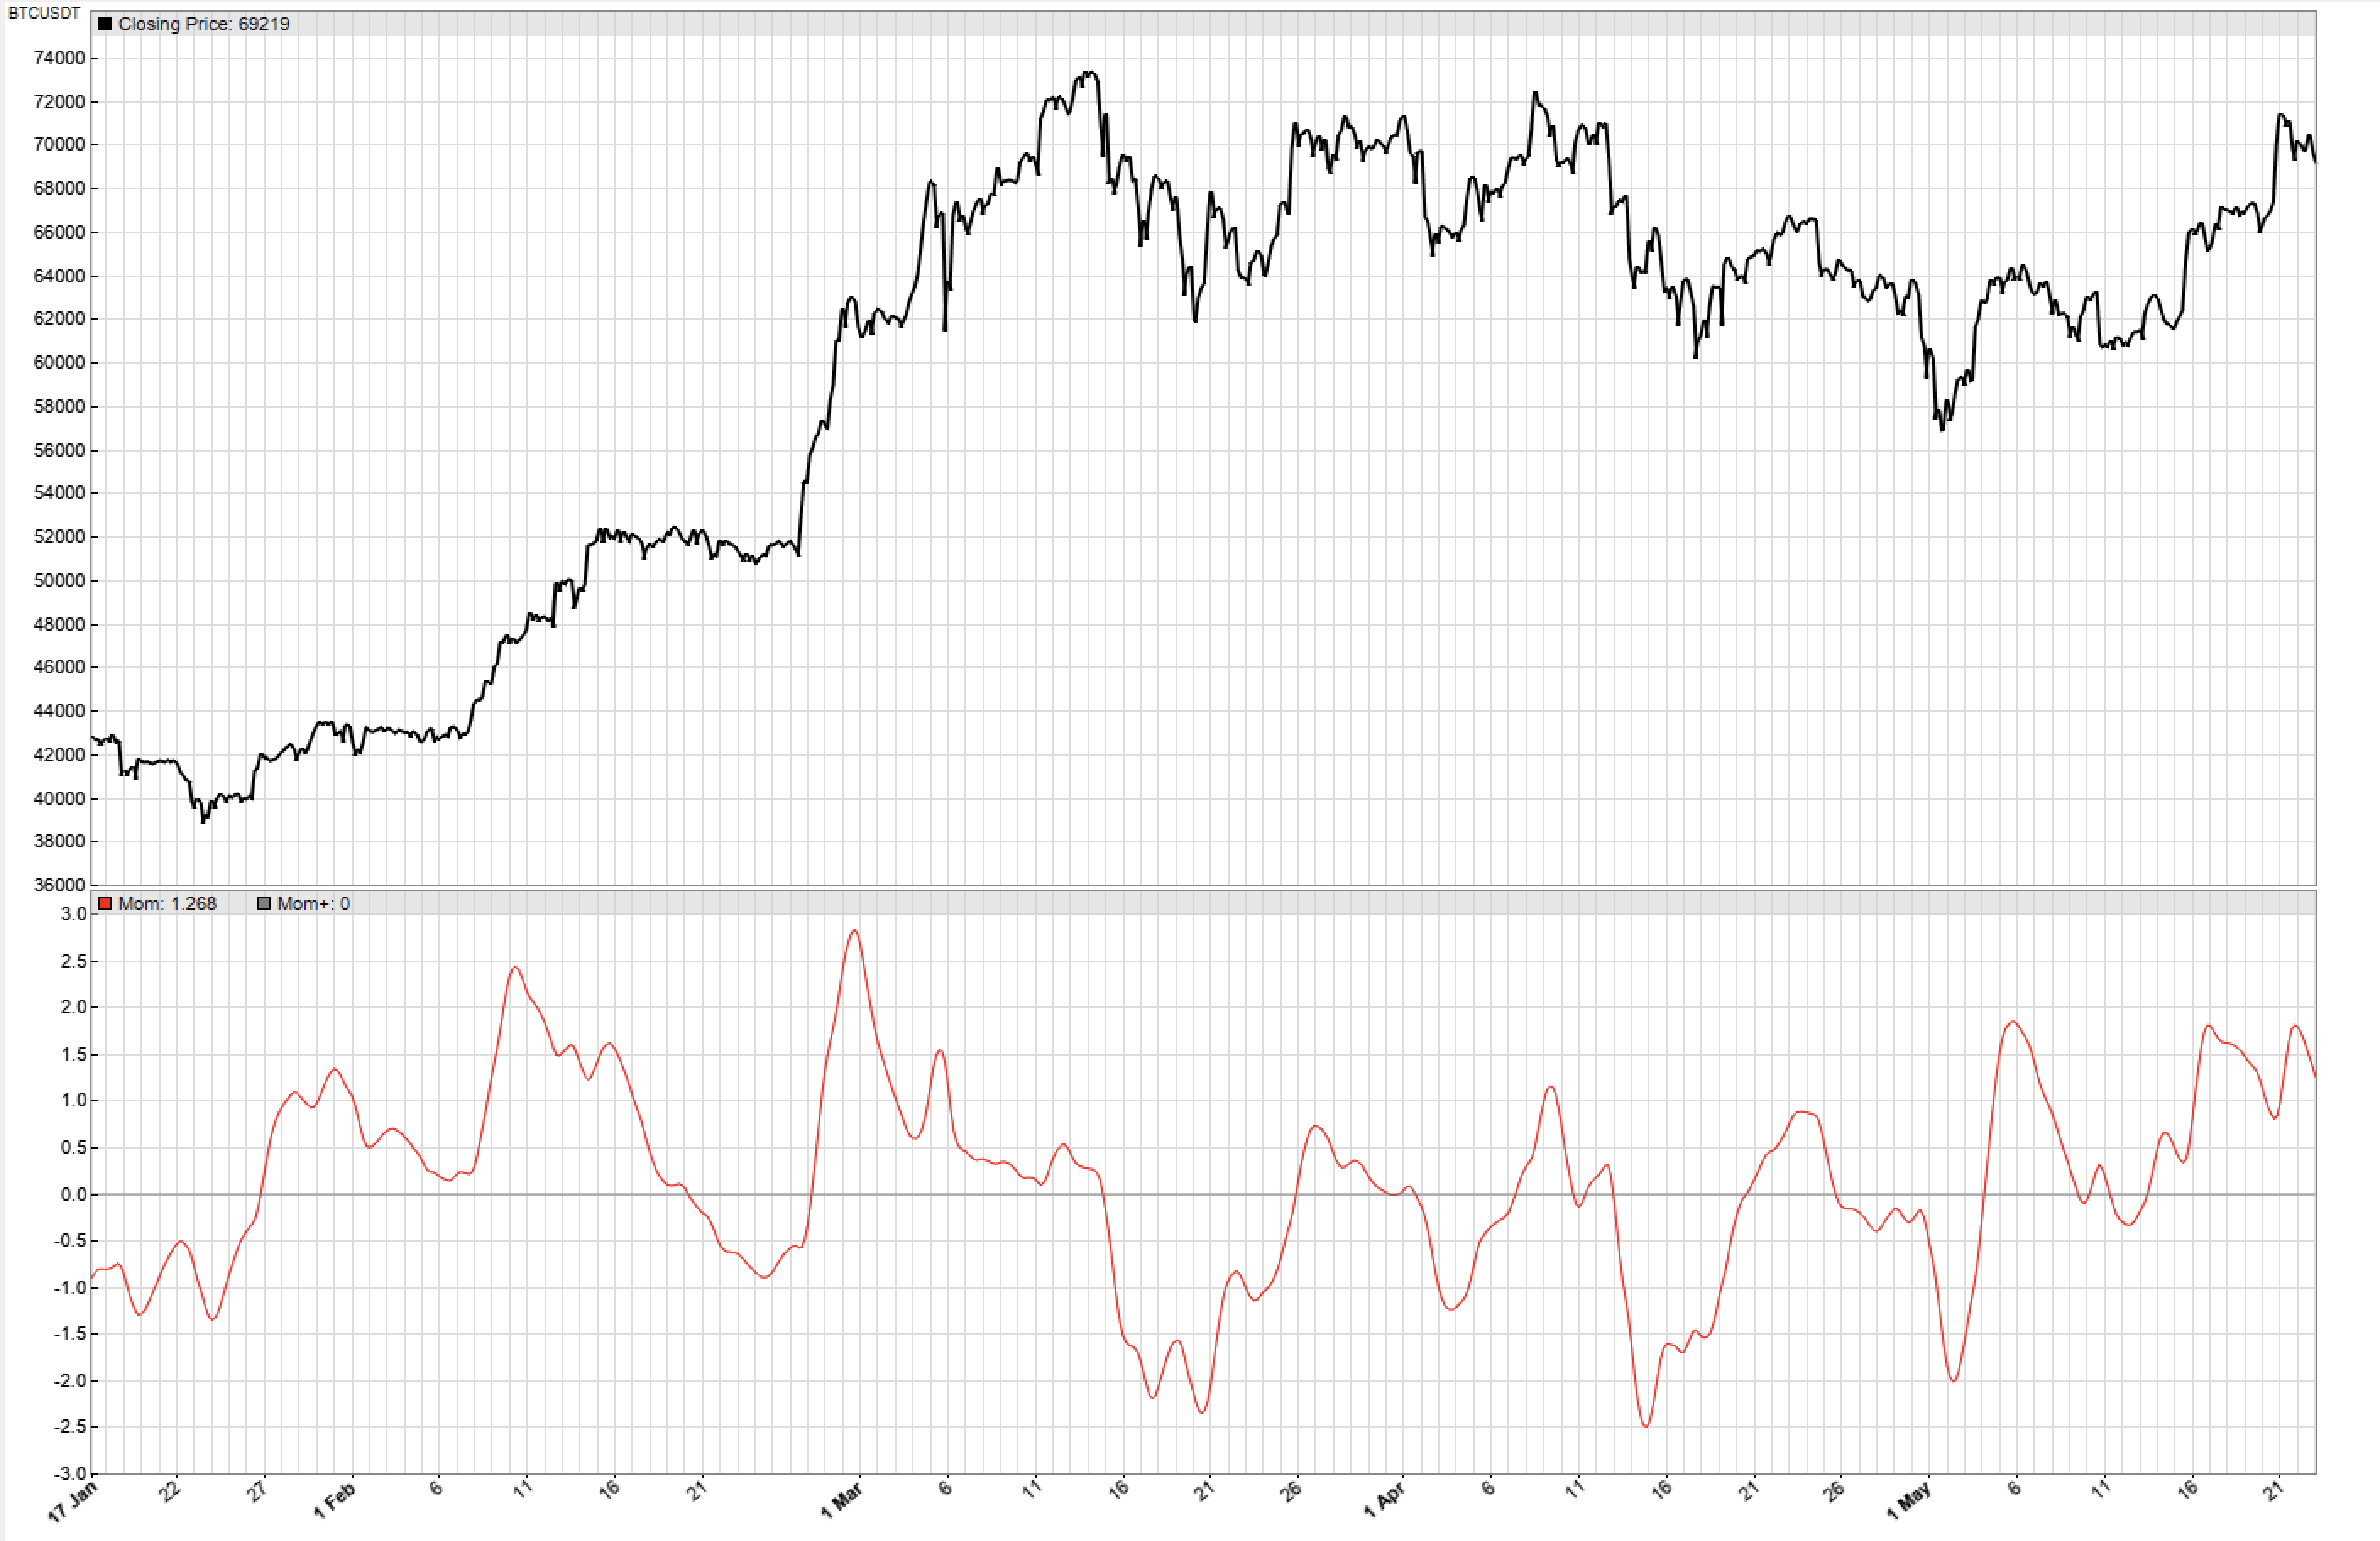
通过观察可视化结果,我们制定了初步的趋势跟随策略:
- 做多:指标 > 0 且处于上升阶段(动量增强)。
- 多头平仓:指标下穿零轴。
- 做空:指标 < 0 且处于下降阶段(弱势增强)。
- 空头平仓:指标上穿零轴。
2. 回测设置与环境
为了确保结论的可靠性,我们使用 Zorro 平台进行回溯检验,设置如下。
| 参数项 | 设置值 |
|---|
| 交易标的 | BTCUSDT, ETHUSDT |
| K线周期 | 240分钟 (4小时图) |
| 回测区间 | 2017/01/01 - 2025/12/30 |
| 杠杆上限 | 5x |
| 手续费/滑点 | 0.1%佣金 / 滞后5秒成交 |
| 验证模式 | 10次行走前向交叉验证 (WFO), 85%训练集 |
3. 从基础到优化
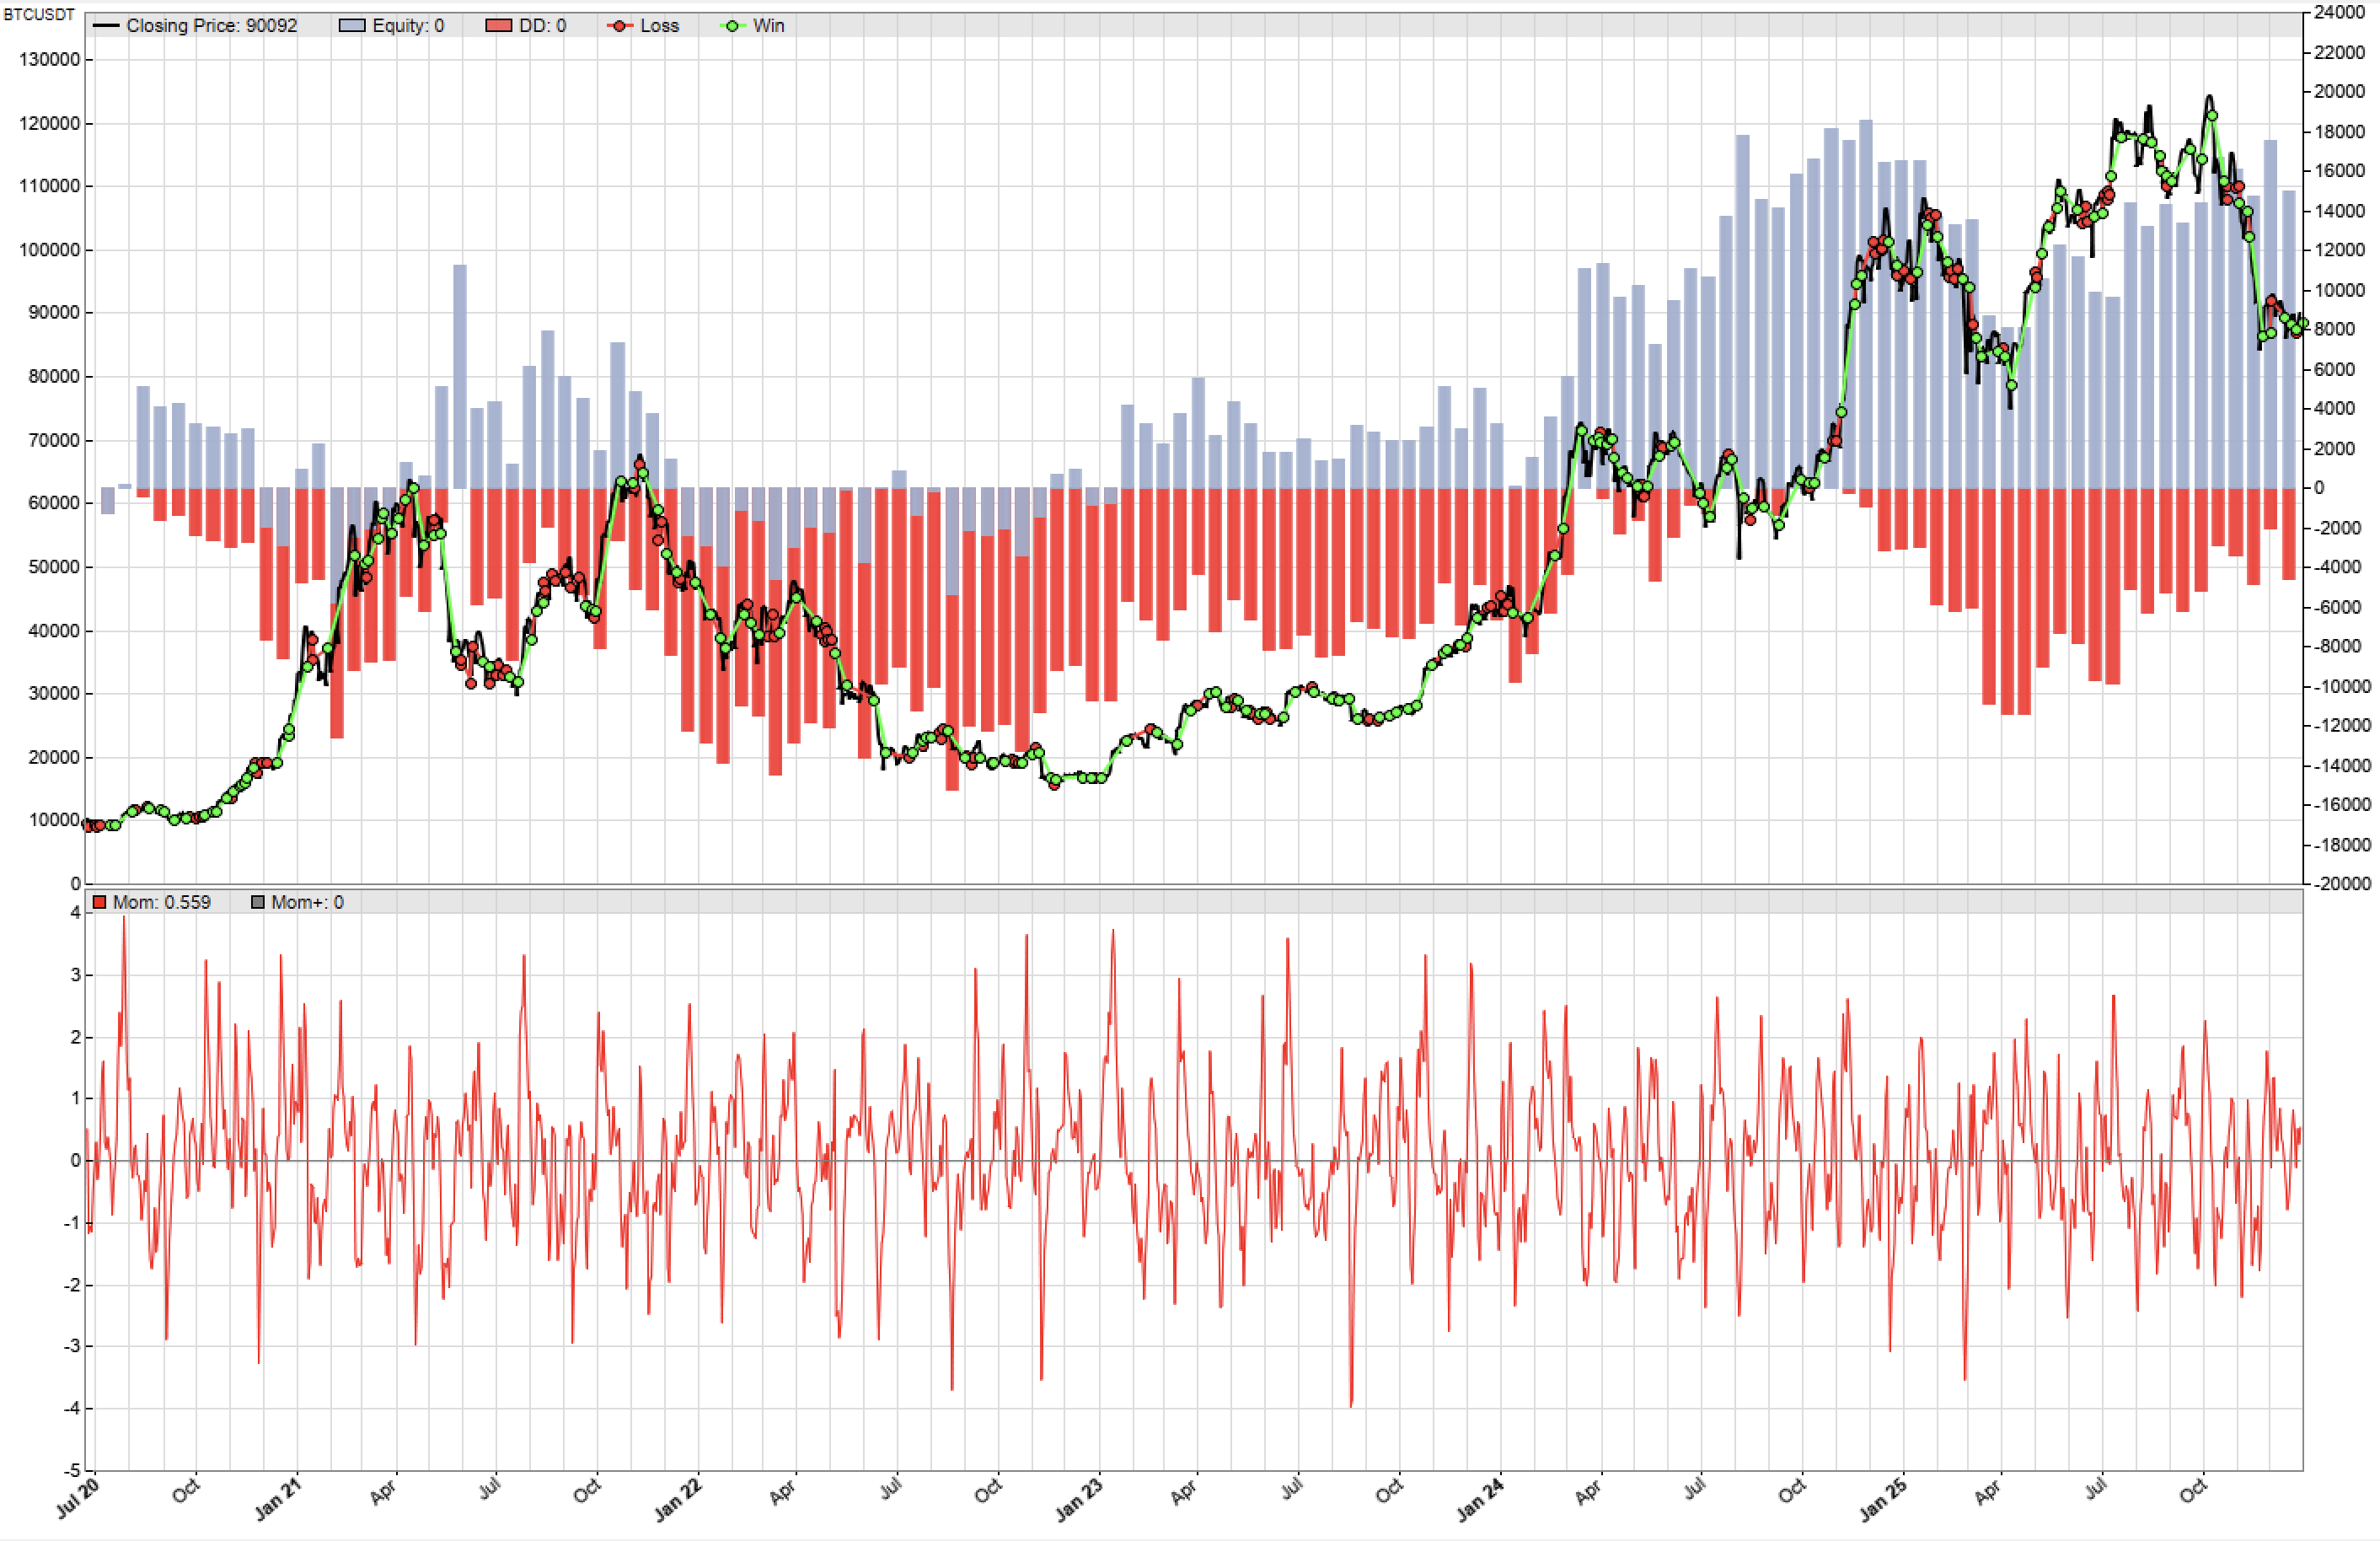
1. 基础策略:初步试水
初始参数设为 HPLength=200,LPLength=20。
- 表现:样本外勉强盈利,但极其不稳定。
- 痛点:在长期单边趋势中的次级回调会导致过早离场;而在窄幅震荡区间,指标频繁穿零导致“拉锯战式”亏损。
2. 核心参数优化
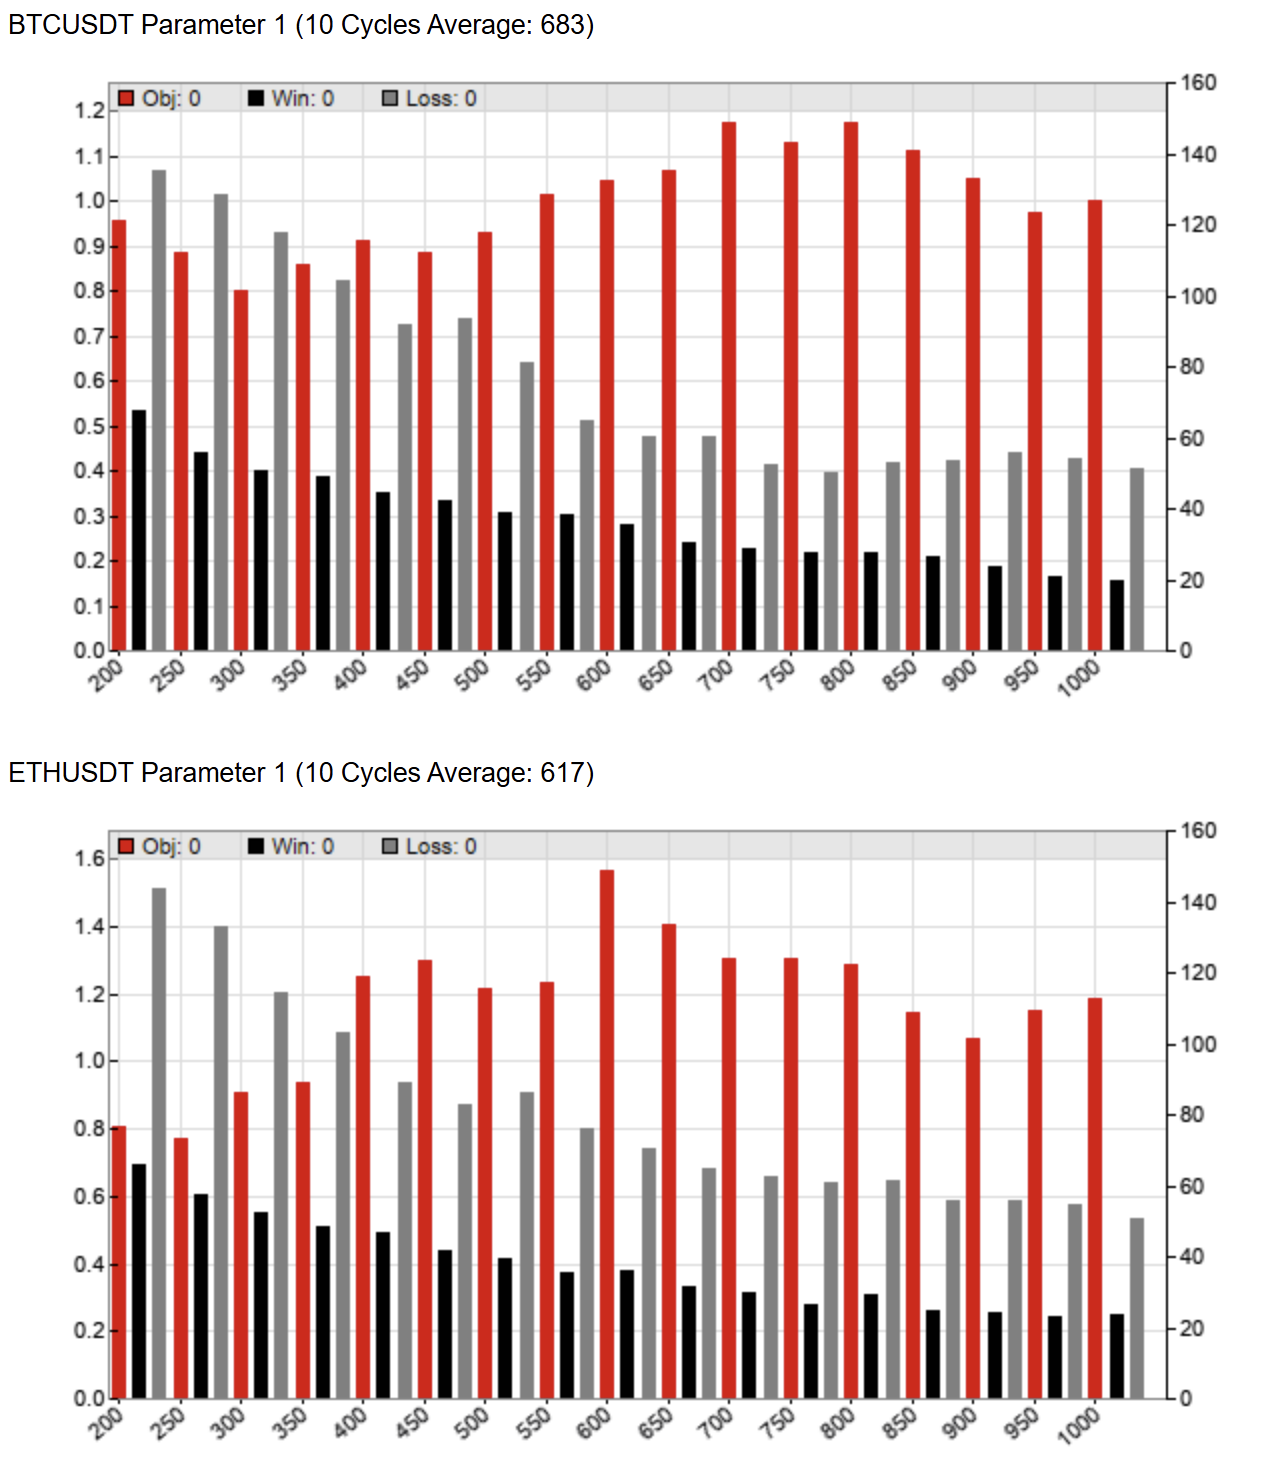
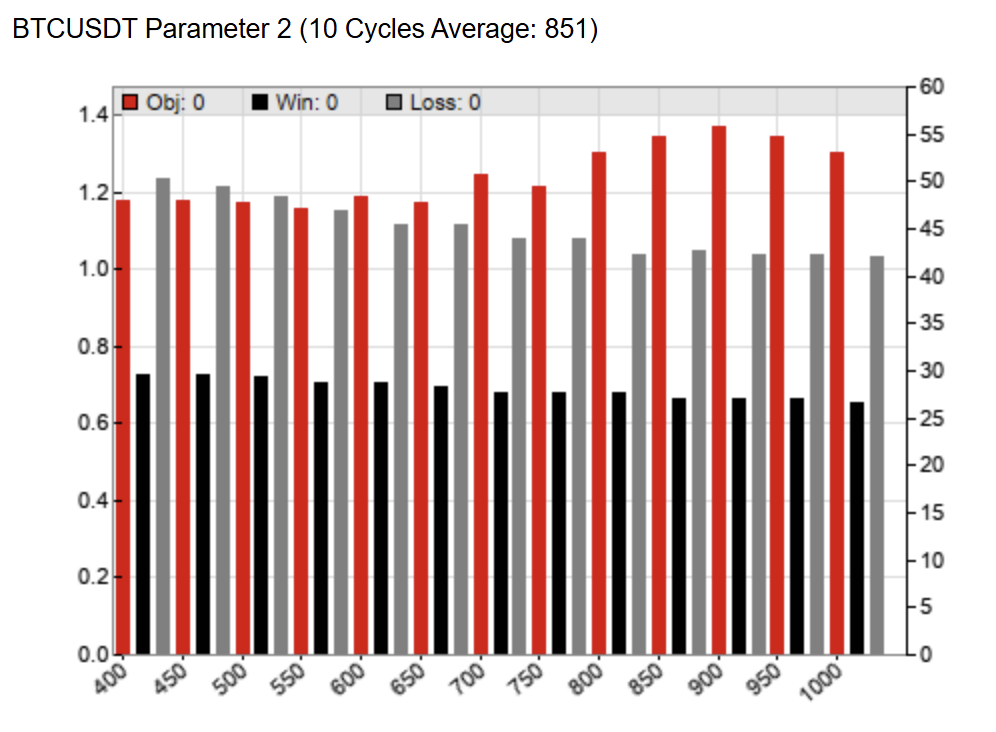
为了过滤无效震荡,我们对 HPLength 进行了敏感性扫描(200-1000)。结果显示,BTC 与 ETH 的最优参数区间均落在 600-850 之间。
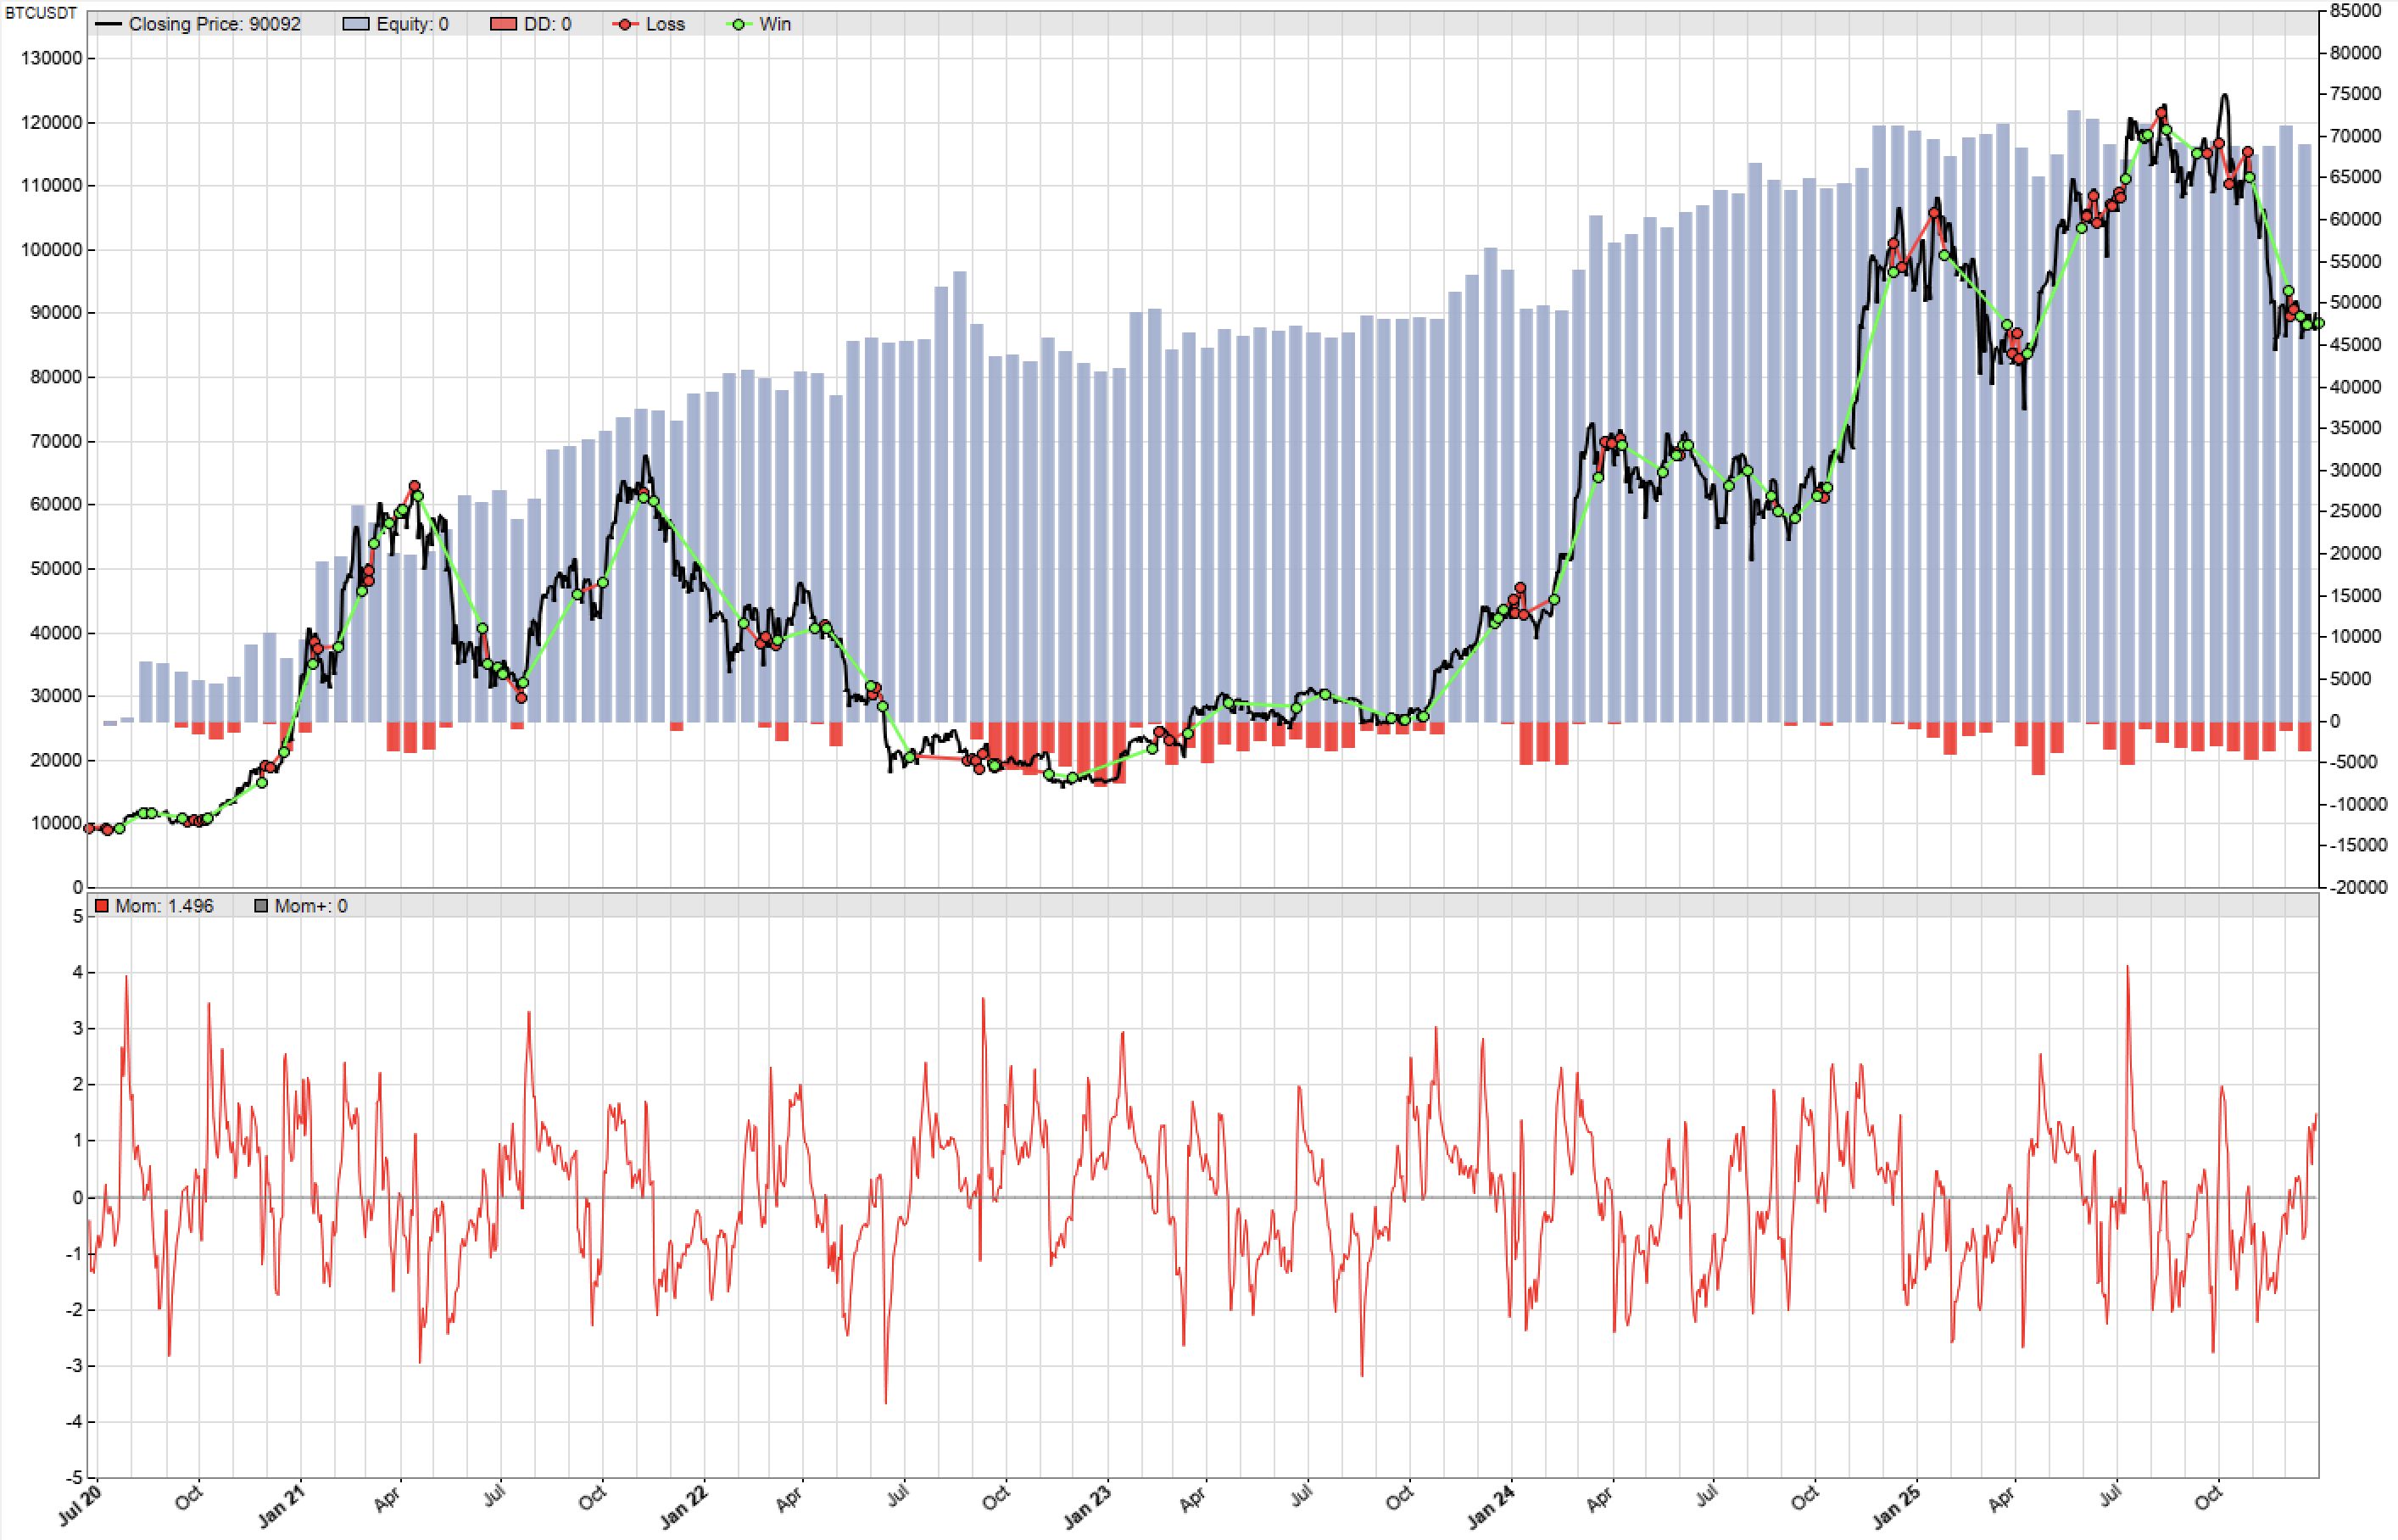
- 提升:盈利因子从1.08提至1.67,夏普比率从0.22跃升至0.97。
- 分析:更长期的滤波参数使策略从捕捉“波段”转为捕捉“趋势”。
3. 加入趋势滤波器:ZMA的降噪作用
我们引入零滞后移动均线(ZMA):只有当 ZMA 趋势与振荡器信号共振时才开仓。
- 逻辑:Price>ZMA 且 ZMA 上升时仅做多。
- 结论:交易次数减少20%,夏普比率小幅升至1.02。ZMA 成功过滤了趋势中期的次级回调噪音,但在横盘震荡中效果有限。
4. 风险控制:波动率止损与盈亏平衡
我们引入了基于 ATR(平均真实波幅) 的自适应风险管理。
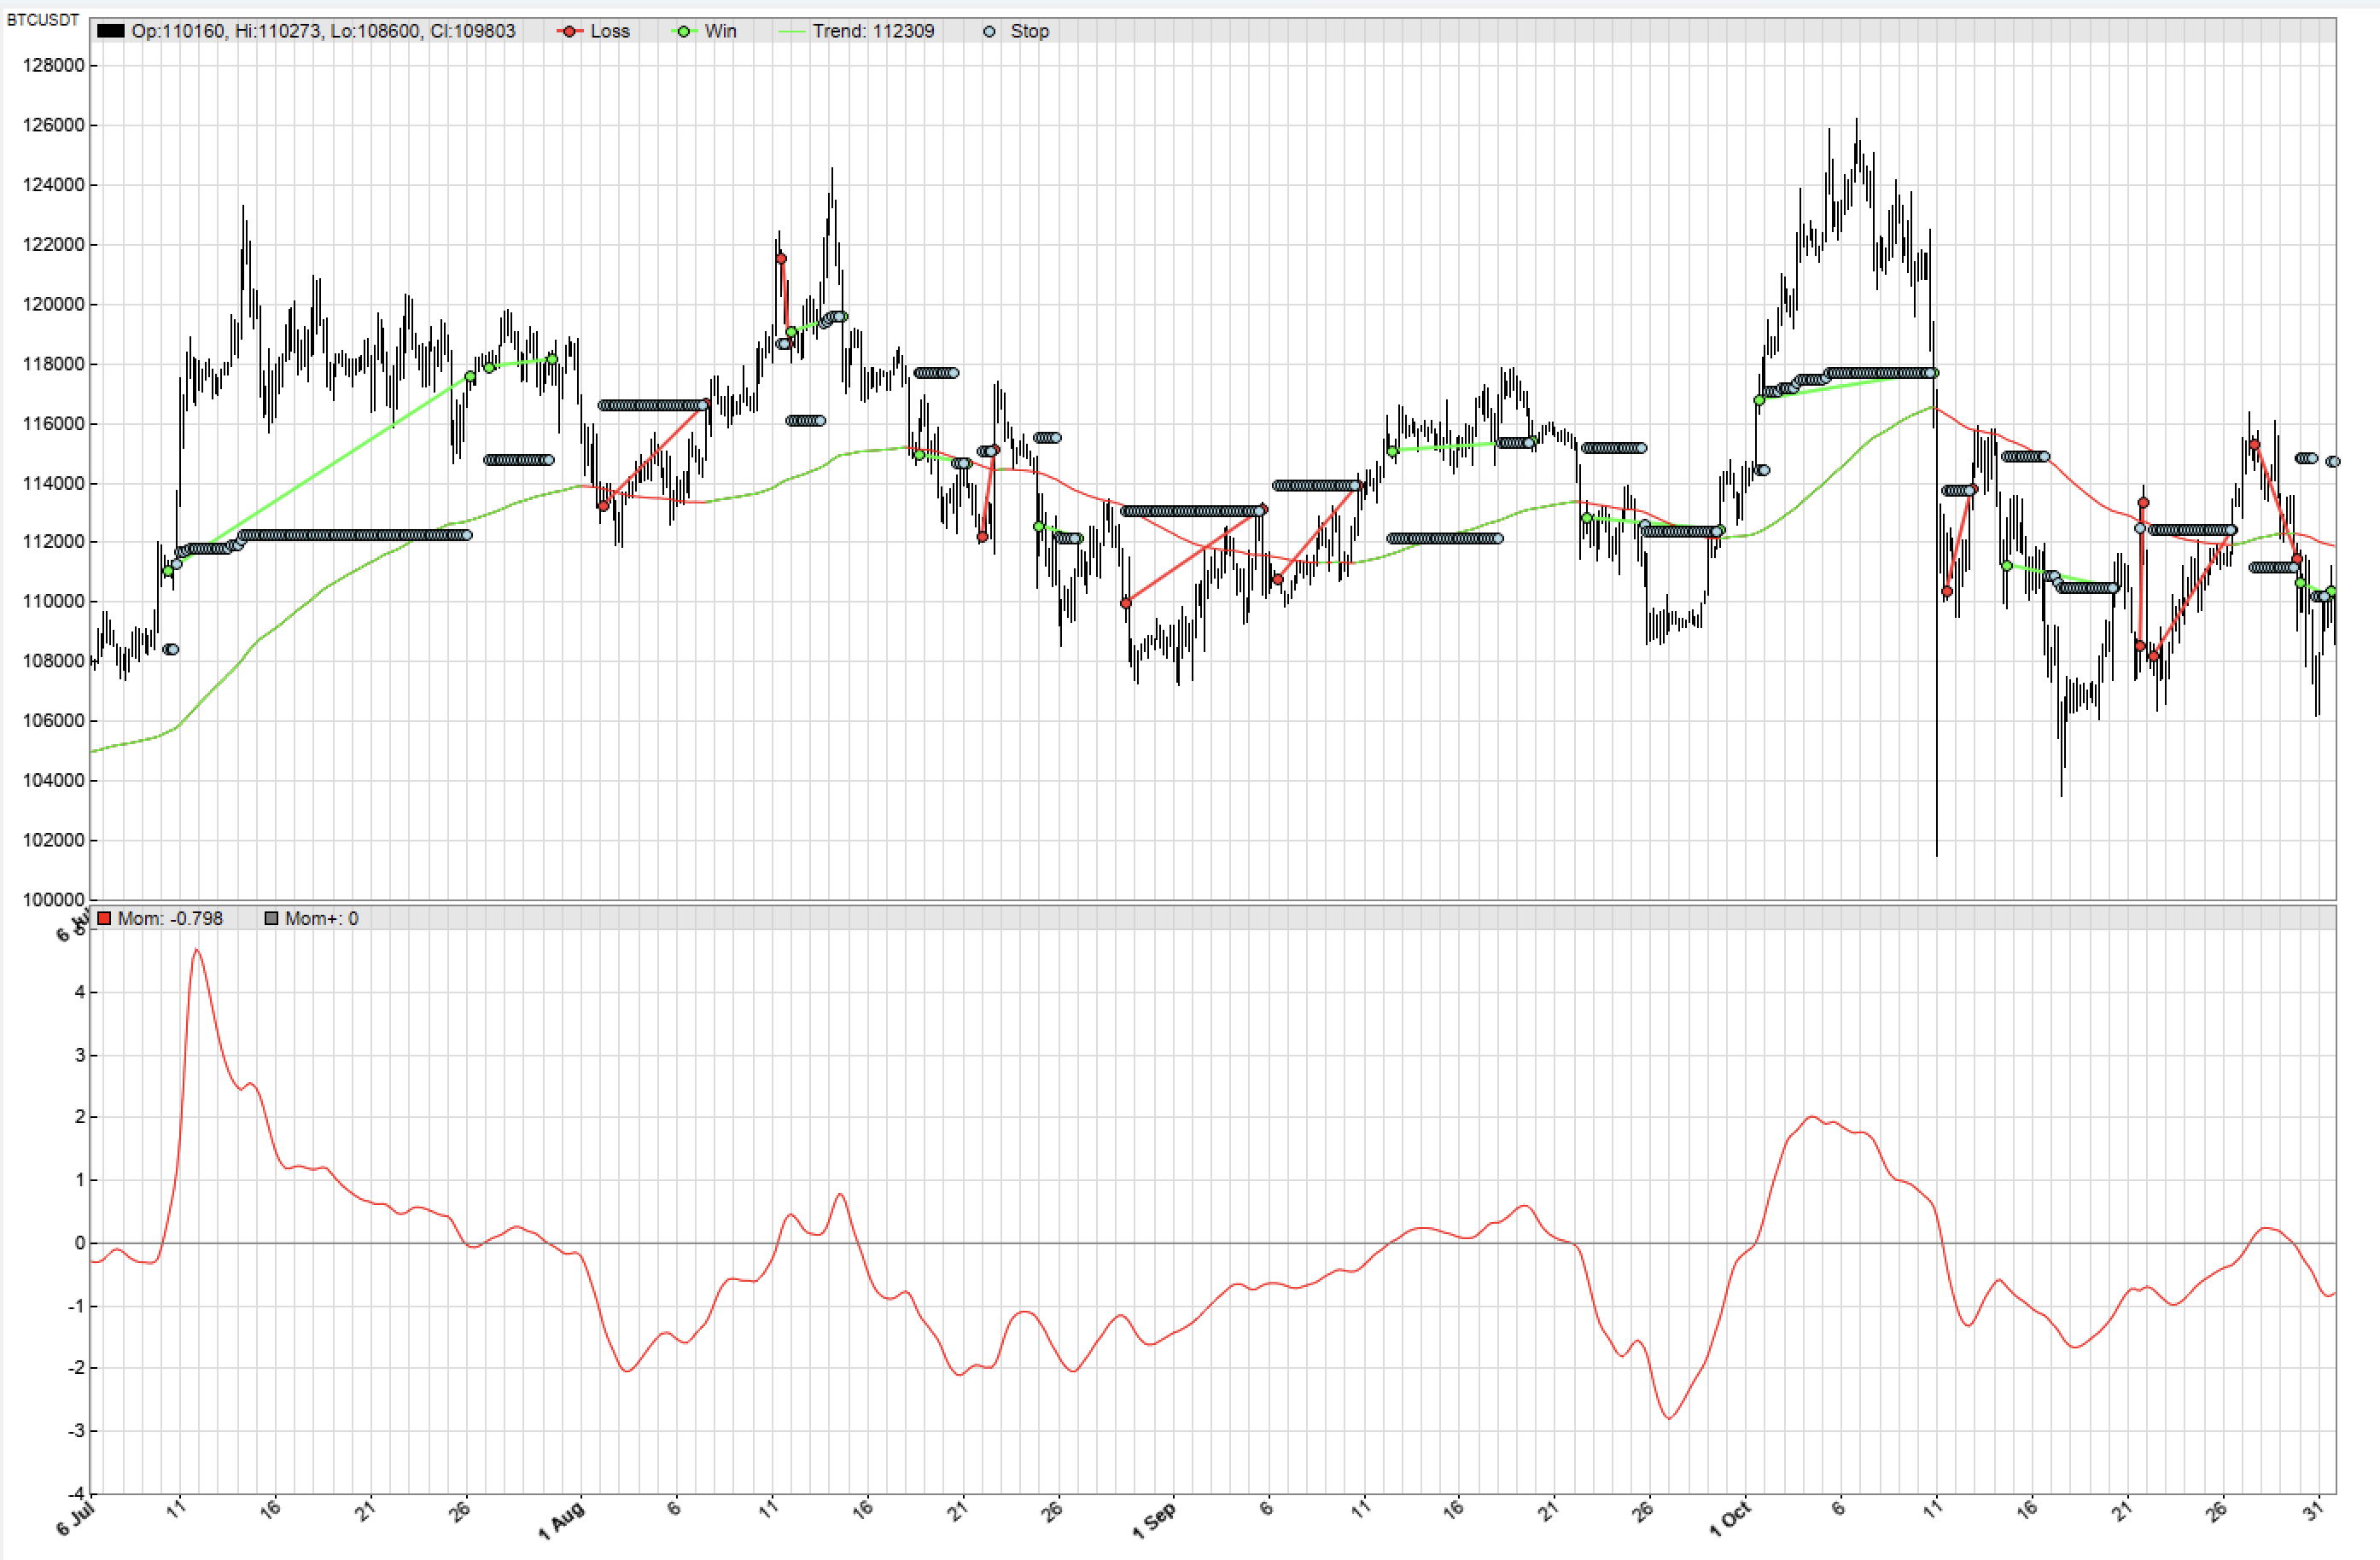
- 固定止损:Stop=n×ATR(100)。有效降低了最大回撤,年化收益率提升至184%。
- 盈亏平衡 (Breakeven):当盈利超过 n×ATR 后,将止损移至成本价。
- 效果:胜率从 29% 暴增至 54%。
- 抉择:虽然盈亏平衡极大改善了交易者的心理舒适度,但由于过早剔除了部分具有潜力的趋势单,夏普比率反而回落至0.91。
4. 回测数据汇总
| 业绩指标 | 基础策略 | 优化核心指标 | 趋势滤波器 | 固定止损 | 盈亏平衡 |
|---|
| 最大回撤 | 107% | 12% | 12% | 9.3% | 9.4% |
| MAE | 142% | 21% | 18.5% | 15.5% | 19.3% |
| 最长回撤周数 | 57 | 25 | 29 | 33 | 40 |
| 交易次数 | 692 | 329 | 254 | 304 | 466 |
| 年均交易次数 | 126 | 60 | 47 | 56 | 85 |
| 胜率 | 32% | 32.8% | 35% | 29% | 54% |
| 最长连续亏损 | 14 | 16 | 11 | 11 | 9 |
| 年收益率 | 20% | 151% | 152% | 184% | 171% |
| 盈利因子 | 1.08 | 1.67 | 1.82 | 1.83 | 1.64 |
| PRR | 0.96 | 1.41 | 1.51 | 1.53 | 1.44 |
| 夏普比率 | 0.22 | 0.97 | 1.02 | 1.04 | 0.91 |
| R2 | 41% | 52% | 49% | 45% | 26% |
| 平均回撤 | 59% | 8% | 7% | 5.6% | 7.1% |
| BTC 盈利因子 | 1.25 | 1.75 | 1.81 | 1.77 | 1.69 |
| ETH 盈利因子 | 0.98 | 1.62 | 1.82 | 1.87 | 1.61 |
5. 结论
通过对控制论振荡器的重构与优化,我们得到以下核心洞见:
- 振荡器作为动量指标:控制论振荡器是极佳的中期动量识别工具,归一化后的零轴穿越信号逻辑简洁且强大。
- 风险与心理的权衡:ATR 止损是降低系统风险的关键;盈亏平衡机制虽略微损害长期EV(期望值),但对于实盘心理建设具有重要意义。
- 优化方向:目前多空表现不平衡,空头获利能力显著弱于多头。这可能源于数字货币市场的长期牛市特性,下一步需要针对空头逻辑进行单独优化。
附:完整 Zorro 策略代码
1
2
3
4
5
6
7
8
9
10
11
12
13
14
15
16
17
18
19
20
21
22
23
24
25
26
27
28
29
30
31
32
33
34
35
36
37
38
39
40
41
42
43
44
45
46
47
48
49
50
51
52
53
54
55
56
57
58
59
60
61
62
63
64
65
66
67
68
69
70
71
72
73
74
75
76
77
78
79
80
81
82
83
84
85
86
87
88
89
90
91
92
93
94
95
96
97
98
99
100
101
102
103
104
105
106
107
108
109
110
111
112
113
114
115
116
117
118
119
120
121
122
123
124
125
126
127
128
129
130
131
132
133
| /*
基于控制论振荡器的交易策略
*/
#include <profile.c>
#include <utils.c>
#include <myindicators.c>
var CyberOsc(vars Data, int HPLength, int LPLength) {
    vars HP = series(HighPass2(Data,HPLength));
    vars LP = series(Smooth(HP,LPLength));
    var RMS = sqrt(SumSq(LP,100)/100);
    return LP[0]/fix0(RMS);
}
function tradeStrategy() {
// 参数
int HPLength = round(optimize(200,200,1000,50));
int LPLength = 20;
int TrendPeriod = round(optimize(0,400,1000,50));
var AtrStopFactor = optimize(0,1,3,0.2);
var AtrTrailFactor = optimize(0,1,3,0.2);
var FixedCapital = 10000;
// 指标
vars Prices = series(price());
vars Mom = series(CyberOsc(seriesC(), HPLength, LPLength));
vars Trends = series(ZMA(Prices, TrendPeriod));
var ATR100 = ATR(100);
// 信号
bool LongEntry = Mom[0] > 0 && rising(Mom);
bool LongExit = Mom[0] < 0;
bool ShortEntry = Mom[0] < 0 && falling(Mom);
bool ShortExit = Mom[0] > 0;
if(TrendPeriod) {
LongEntry = LongEntry && rising(Trends) && Prices[0] > Trends[0];
ShortEntry = ShortEntry && falling(Trends) && Prices[0] < Trends[0];
}
// 头寸
Lots = 100;
if(!Train && FixedCapital > 0)
Lots = floor(FixedCapital/priceC()/LotAmount);
// 风控
Stop = AtrStopFactor*ATR100;
Trail = AtrTrailFactor*ATR100;
TrailLock = 10;
TrailSlope = 0;
// 订单
if(NumOpenLong > 0 && LongExit)
exitLong();
if(NumOpenShort > 0 && ShortExit)
exitShort();
if(NumOpenLong == 0 && LongEntry)
enterLong();
if(NumOpenShort == 0 && ShortEntry)
enterShort();
// 绘图
if((Test && !is(LOOKBACK)) || Live) {
plot("Mom", Mom, NEW, RED);
plot("Mom+", 0, 0, GREY);
if(TrendPeriod)
plot2("Trend", Trends[0], MAIN, rising(Trends), GREEN, RED);
if(AtrStopFactor > 0 && NumOpenTotal > 0) {
var CurrentStop = 0;
for(current_trades) {
CurrentStop = (var)TradeStopLimit;
break_trades;
}
if(CurrentStop > 0) plot("Stop", CurrentStop, MAIN|DOT, LIGHTBLUE);
}
}
}
function run() {
// --------------------------------------------------------- //
// 回溯检验设置
// --------------------------------------------------------- //
// 日志
set(LOGFILE);
Verbose = 3;
// 图表
set(PLOTNOW);
setf(PlotMode,PL_DIFF);
PlotScale = 8;
PlotHeight2 = 320;
// 训练
set(PARAMETERS);
setf(TrainMode,TRADES);
DataSplit = 85;
NumWFOCycles = 10;
NumCores = 4;
// k线生成
resf(BarMode,BR_WEEKEND);
StartWeek = 0;
EndWeek = 62359;
StartMarket = 0;
EndMarket = 2359;
BarPeriod = 240;
BarZone = UTC;
BarOffset = 0;
TickFix = 60000;
if(Live) TickFix = 0;
// 样本
StartDate = 20170101;
EndDate = 20251230;
LookBack = 1000;
// 下一根k线开盘进场/平仓
Fill = 3;
// --------------------------------------------------------- //
// 策略逻辑
// --------------------------------------------------------- //
while(asset(loop("BTCUSDT","ETHUSDT"))) {
Leverage = 10;
MarginCost = priceClose()*LotAmount/Leverage;
tradeStrategy();
}
}
|
 量化炼金