本文介绍了一套针对加密货币的中期动量交易策略,核心思想是运用低通滤波器(Low Pass Filter)平滑价格序列,并借助模糊逻辑识别趋势状态。策略历经七轮迭代优化:从参数优化到风险控制,最终实现了夏普比率 1.26、盈利因子 1.81的稳健表现。本文将完整呈现从假设提出、参数扫描到样本外验证的全流程,为读者提供一套可复用的策略开发方法论。
1. 核心逻辑
1.1 为什么选择低通滤波器?
在量化交易中,趋势跟随策略的核心难题在于如何在噪声中提取有效信号。传统移动平均线(MA)存在滞后性,而低通滤波器通过频域设计,能够在平滑价格的同时保留关键的转折点信息。
策略核心假设:当价格围绕趋势线窄幅震荡时,市场处于无序状态,策略应避免交易;当价格沿趋势线方向运动时,市场处于有序状态,策略应顺势交易。
1.2 模糊逻辑
仅凭单一滤波器难以应对市场的非线性特征。我们引入模糊逻辑(Fuzzy Logic),通过概率化的方式判断趋势方向:
- 上涨概率(RisingProb):衡量趋势向上的置信度
- 下跌概率(FallingProb):衡量趋势向下的置信度
当置信度超过阈值(EntryProbThreshold = 0.6)时,触发相应方向的交易信号。
2. 回溯检验设置
我们将使用 Zorro 进行策略开发。
| Asset | BTCUSDT, ETHUSDT |
|---|
| BarPeriod | 60 |
| StartDate | 20180101 |
| EndDate | 20251230 |
| Lookback | 5000 |
| Leverage | 5 |
| Commission | -0.1 |
| Slippage | 5 |
| NumWFOCycles | 10 |
| DataSplit | 85 |
| FixedCapital | 10000 |
测试时间约 8 年,涵盖 2018 年熊市、2021 年牛市及 2022 年震荡市,具备较强的样本代表性。Walk-Forward Optimization(WFO)采用 10 个周期、85% 数据分割比例,以验证参数的稳定性和泛化能力。
3. 迭代优化
3.1 基础策略
初始参数设定:
- 趋势线回溯期
TrendPeriod = 800 - 模糊因子
FuzzyFactor = 0.1 - 进场概率阈值
EntryProbThreshold = 0.6
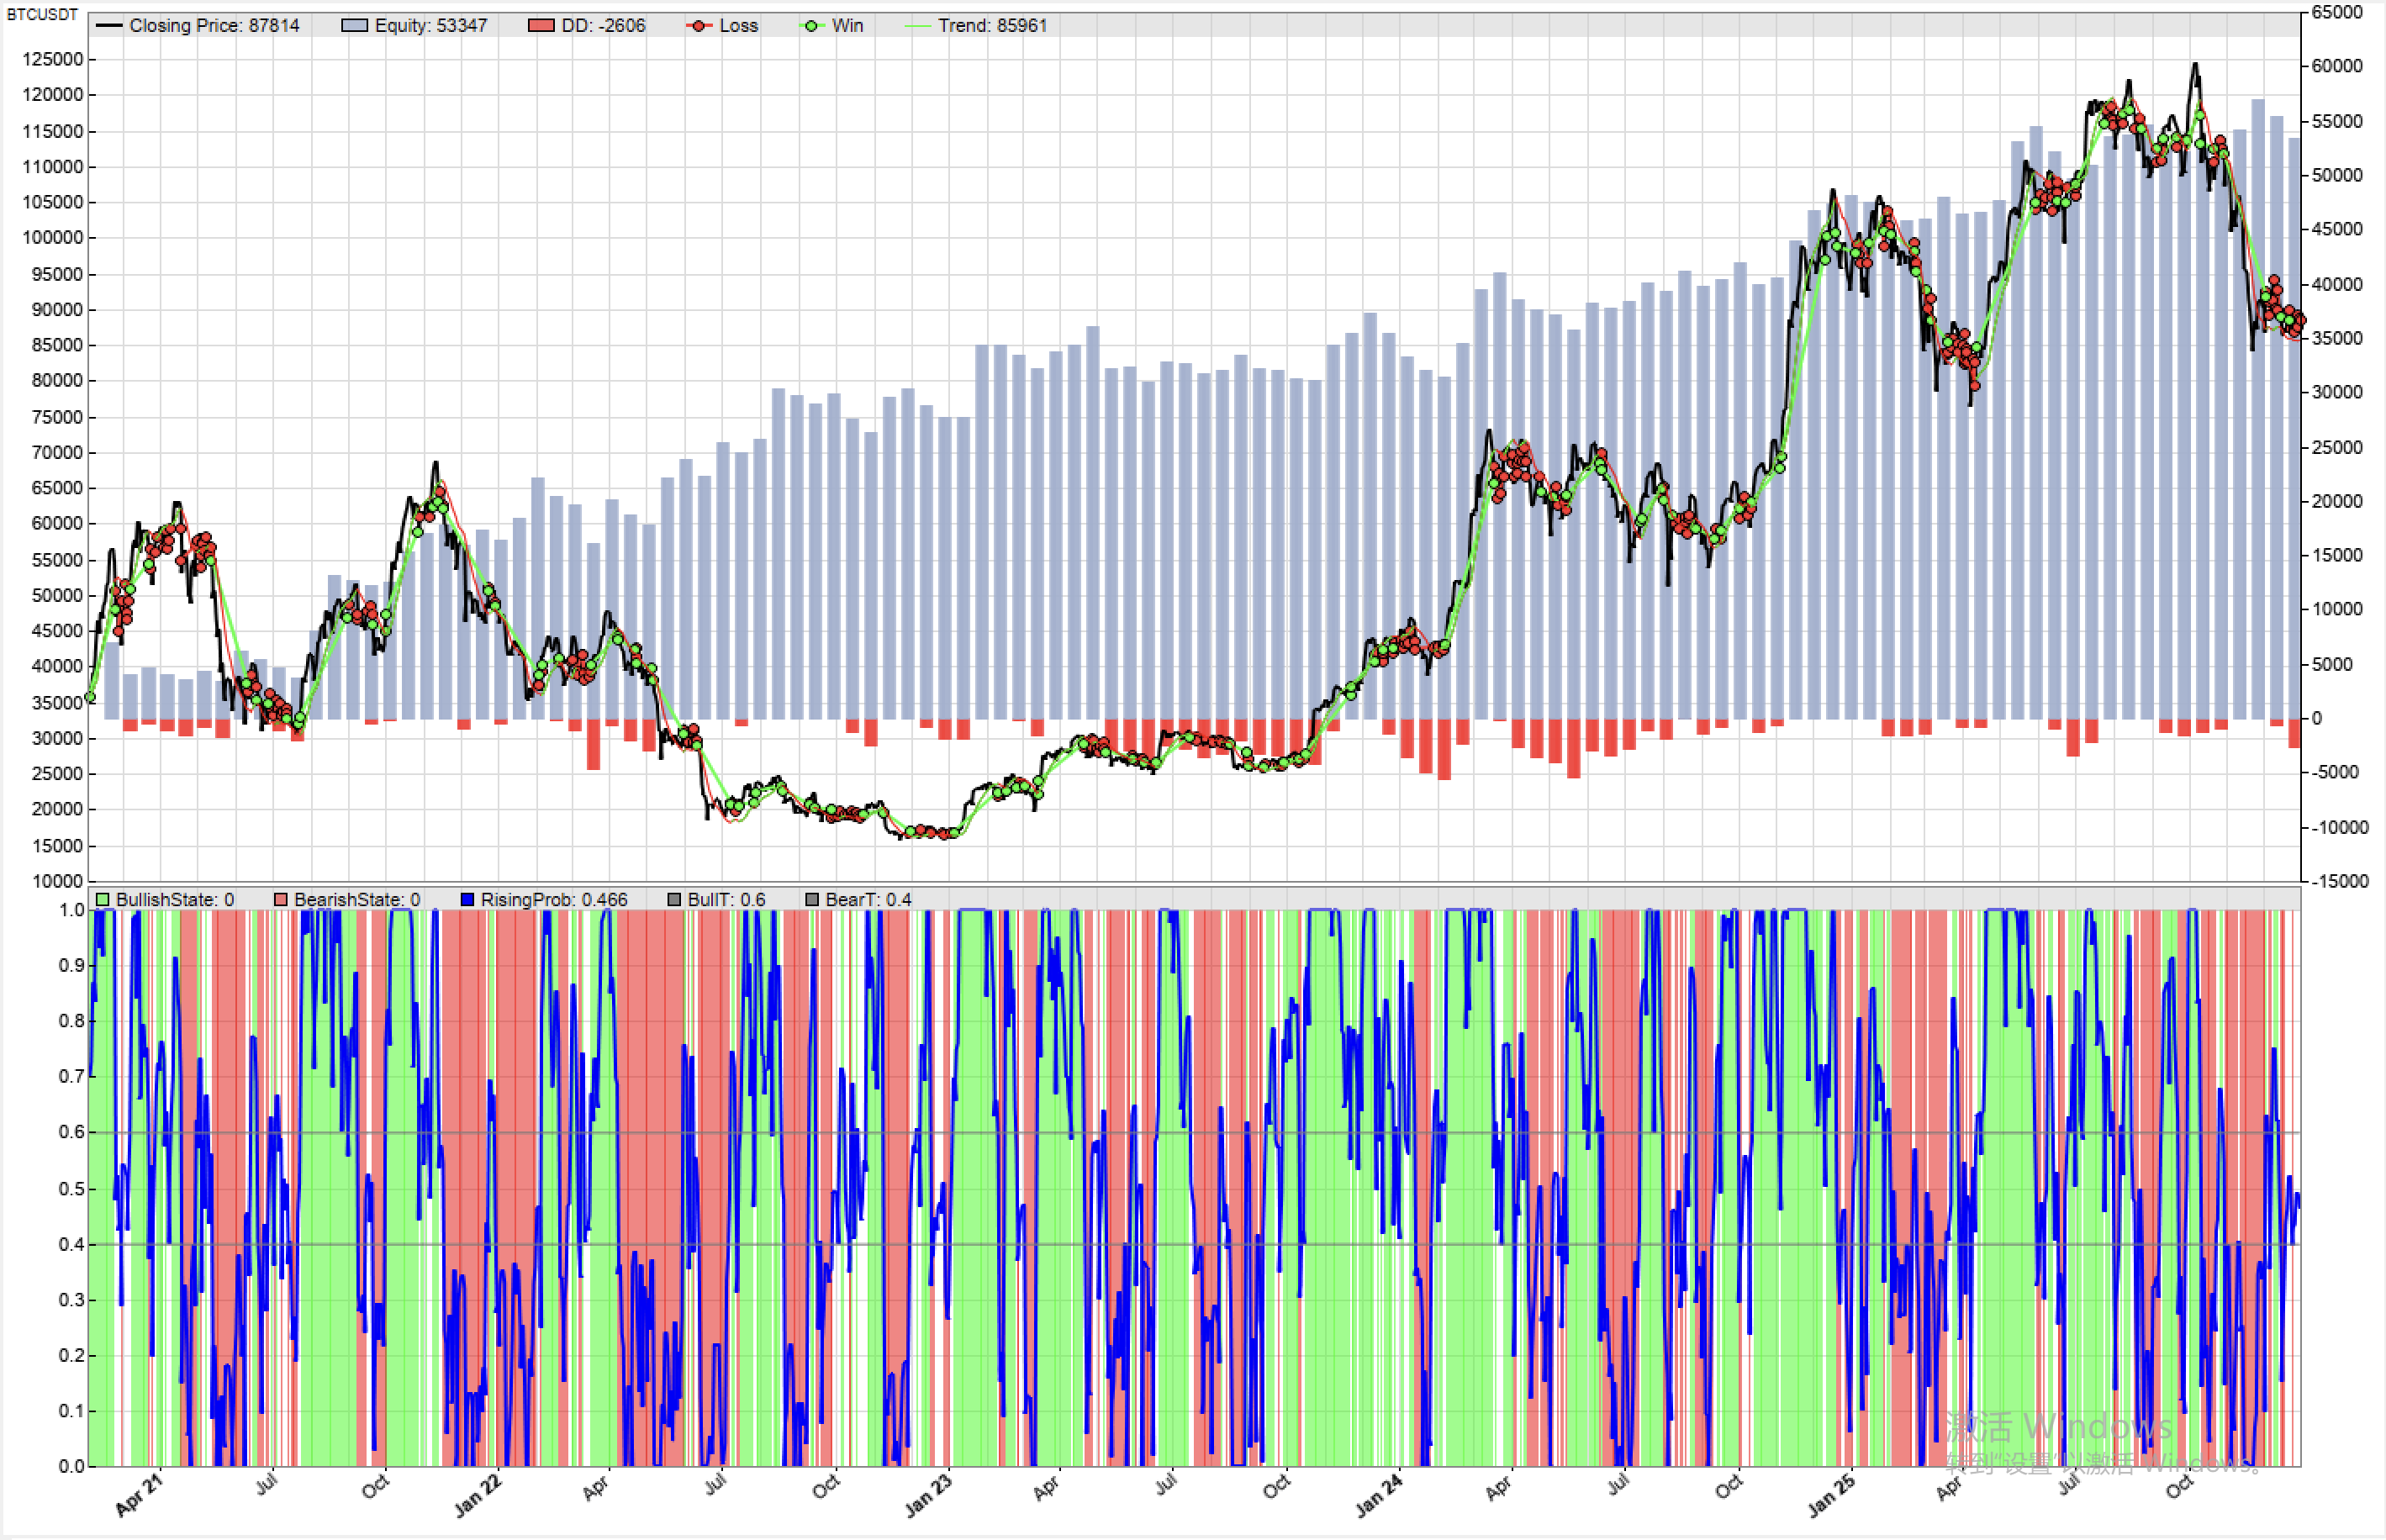
回测表现分析:
基础策略展现出长期正向收益,净值曲线整体向上。然而,在窄幅震荡行情中,价格围绕趋势线小幅波动,策略频繁触发假信号,导致持续亏损,这是后续优化需要解决的核心问题。
3.2 优化趋势线回溯期
优化假设:低通滤波器的回溯期直接决定了趋势识别的灵敏度。过短的回溯期会引入噪声,过长则导致滞后。通过参数扫描寻找稳健区间。
参数扫描设置:
测试结果:
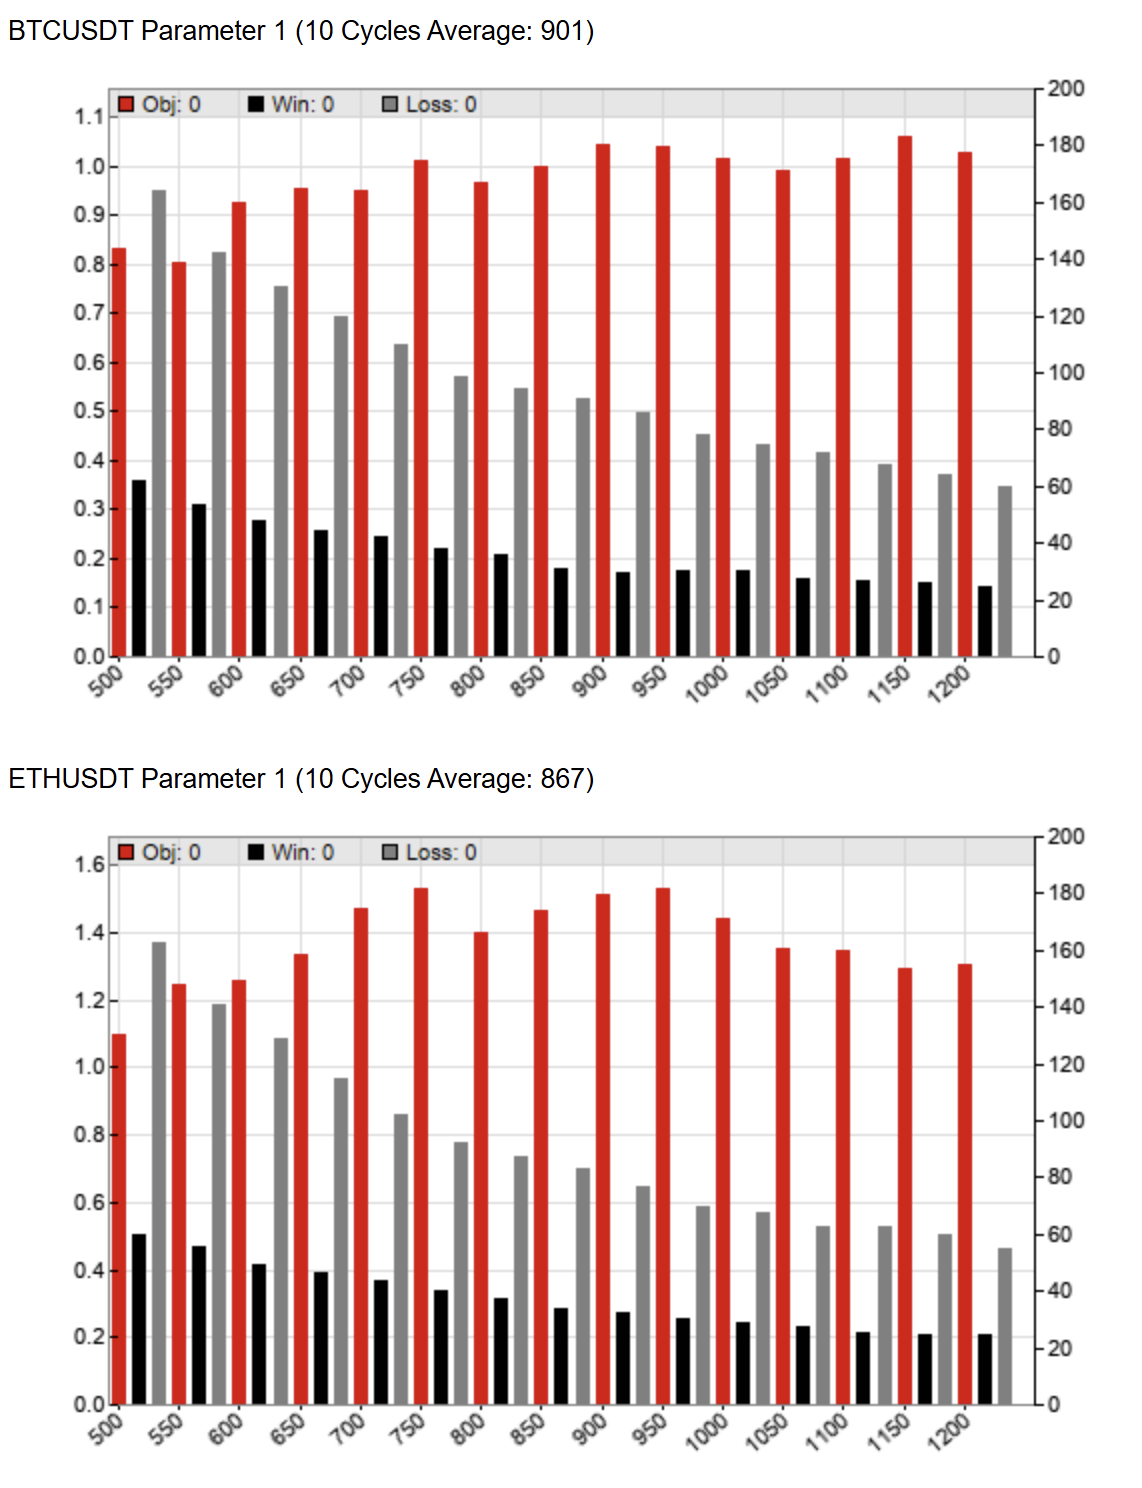
- BTC 的平稳参数区间:900-1000
- ETH 的平稳参数区间:700-1000
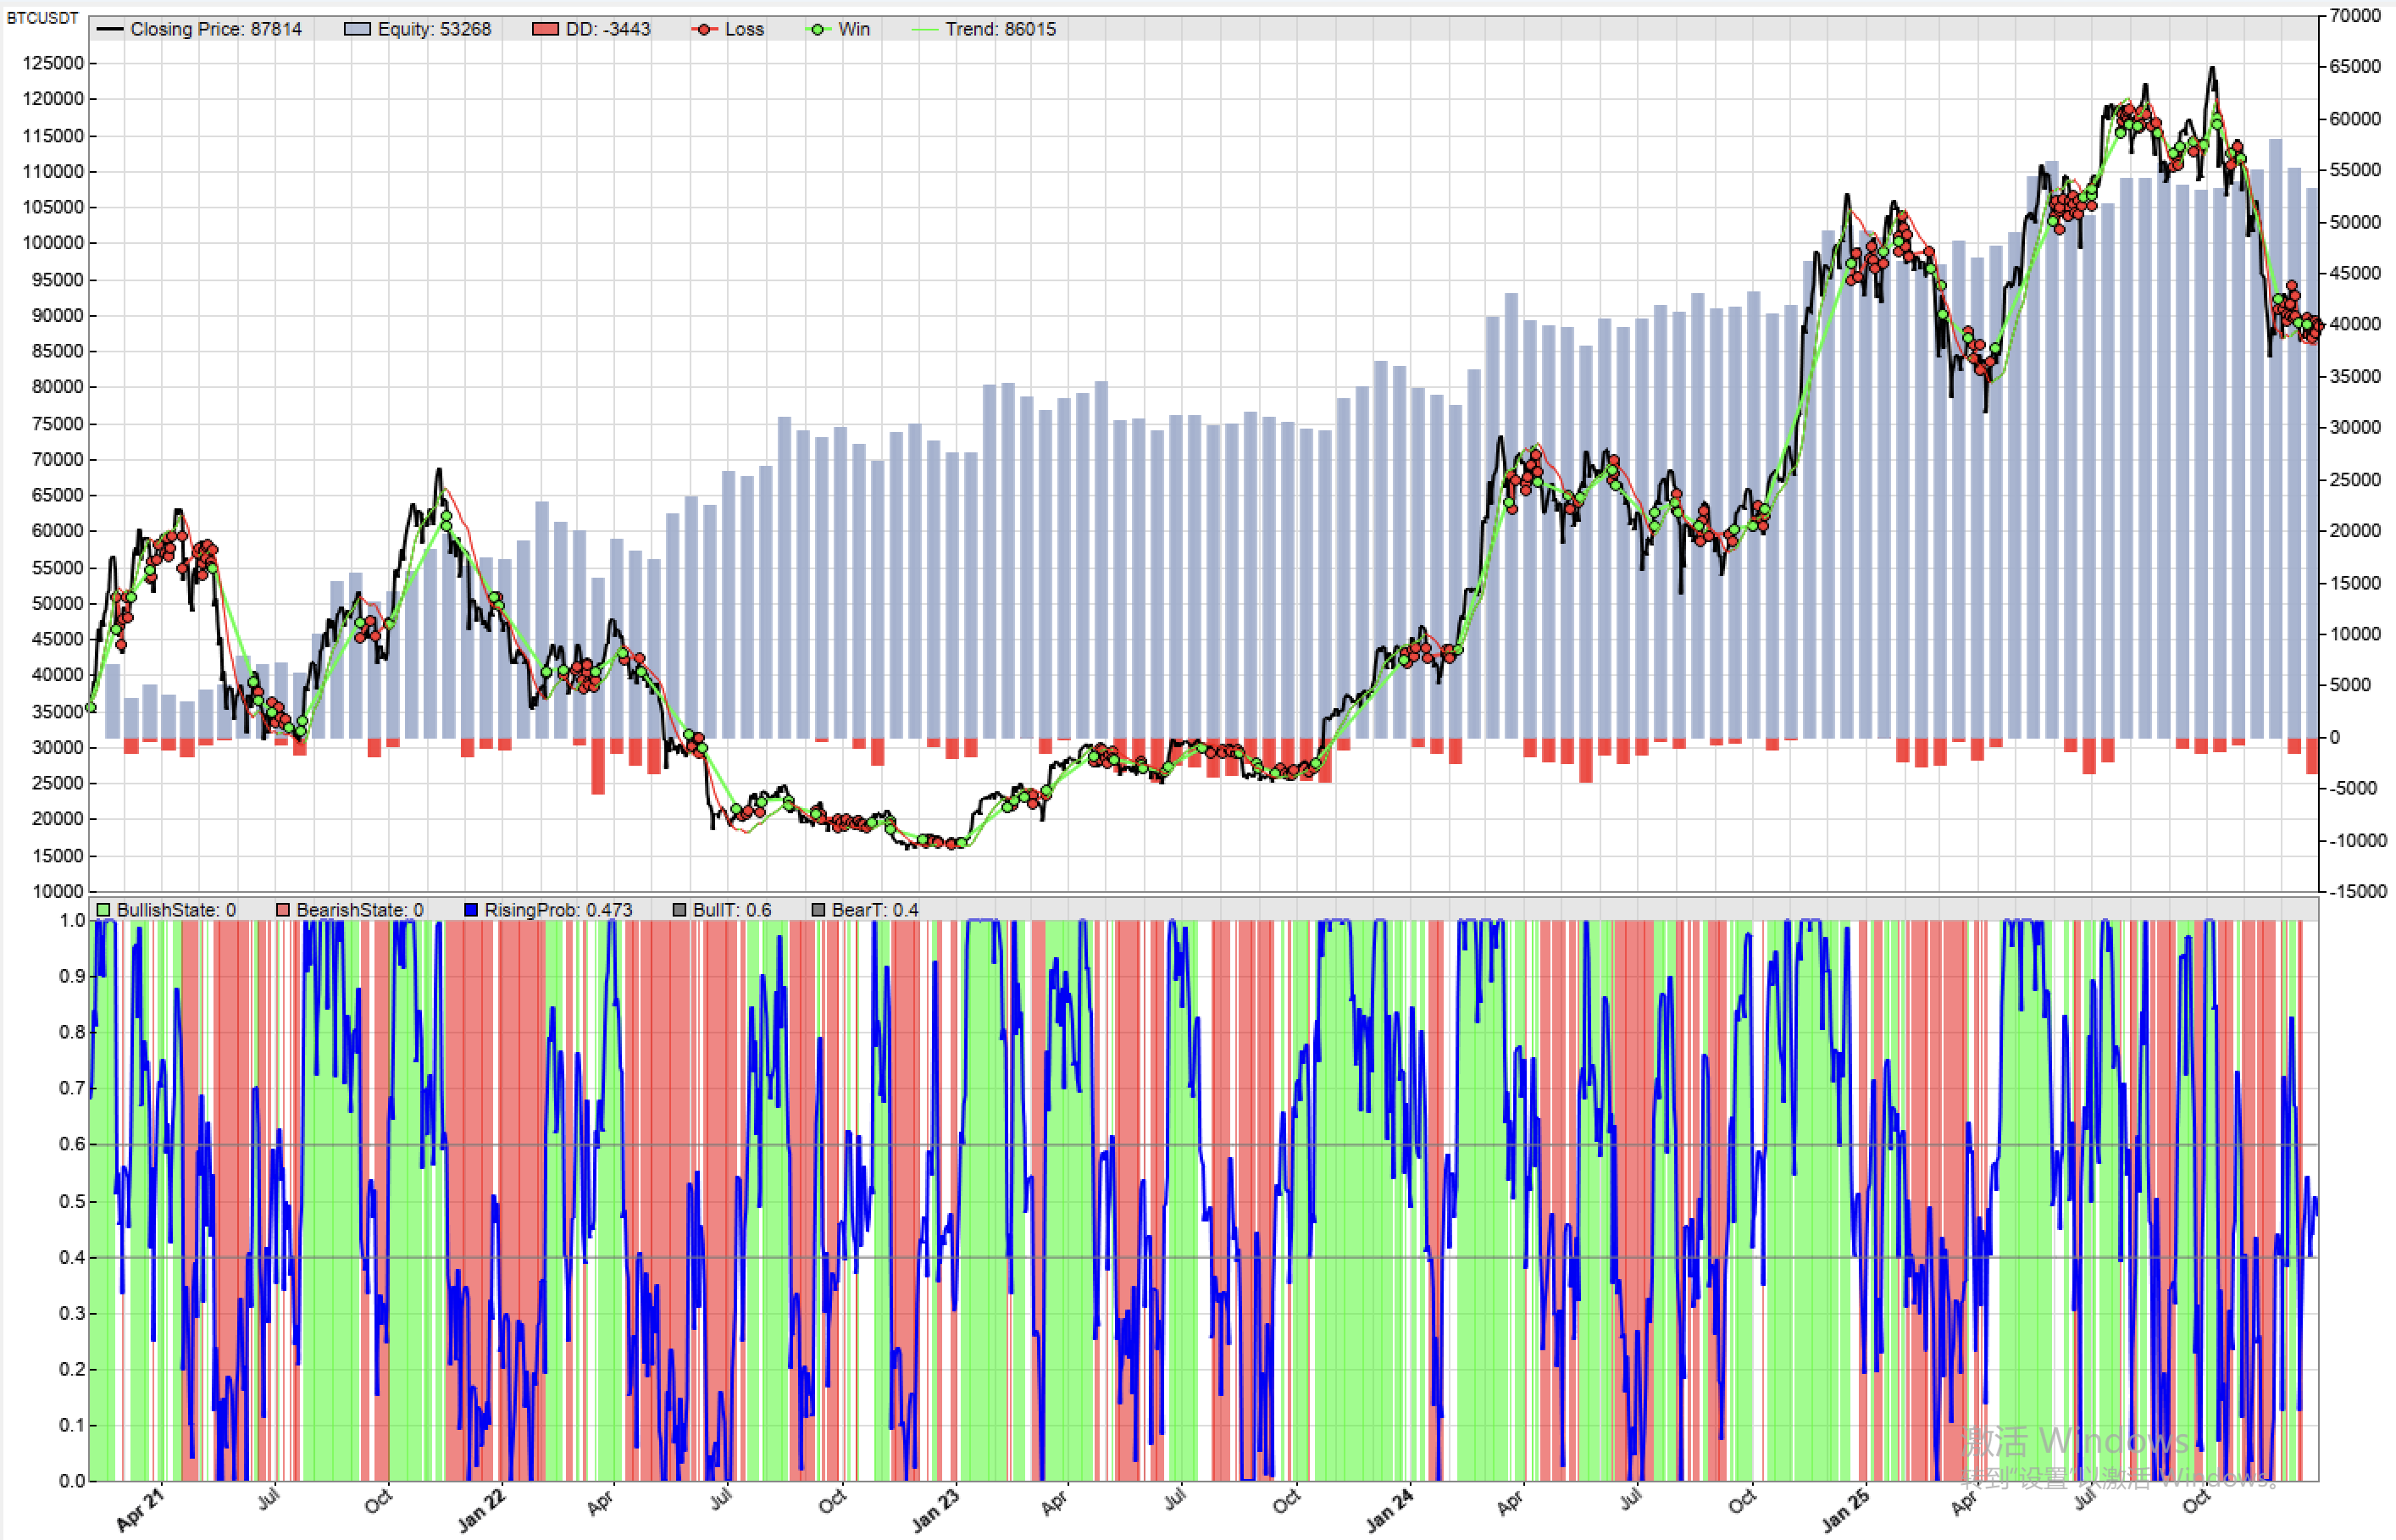
样本外表现:
- 盈利因子从 1.57 微升至 1.60
- PRR 从 1.35 提升至 1.37
- 交易次数减少约 10%
结论:虽然策略表现提升有限,但优化回溯期能够更好地适应市场变异。建议采用优化参数,以增强策略对市场结构变化的适应能力。
3.3 优化模糊因子
优化假设:模糊因子是模糊逻辑的核心参数,它决定了识别趋势和震荡行情的准确度。优化该参数或许能够减少震荡行情中的亏损。
参数扫描设置:
测试结果:
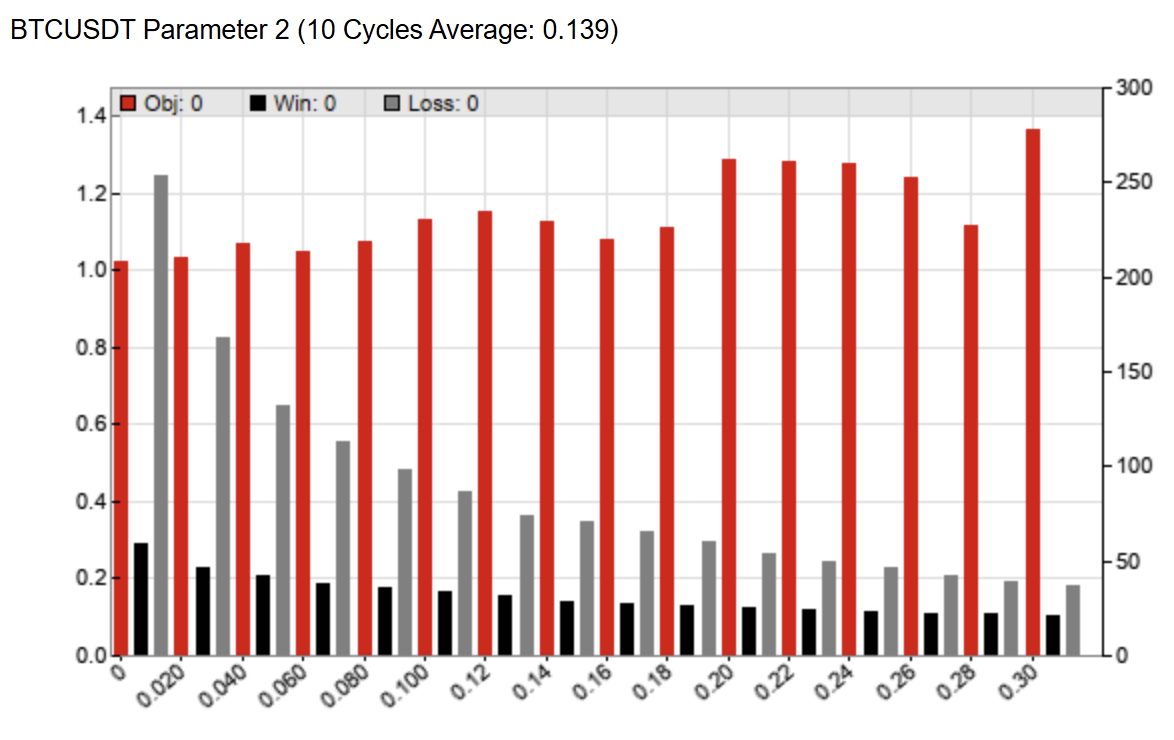
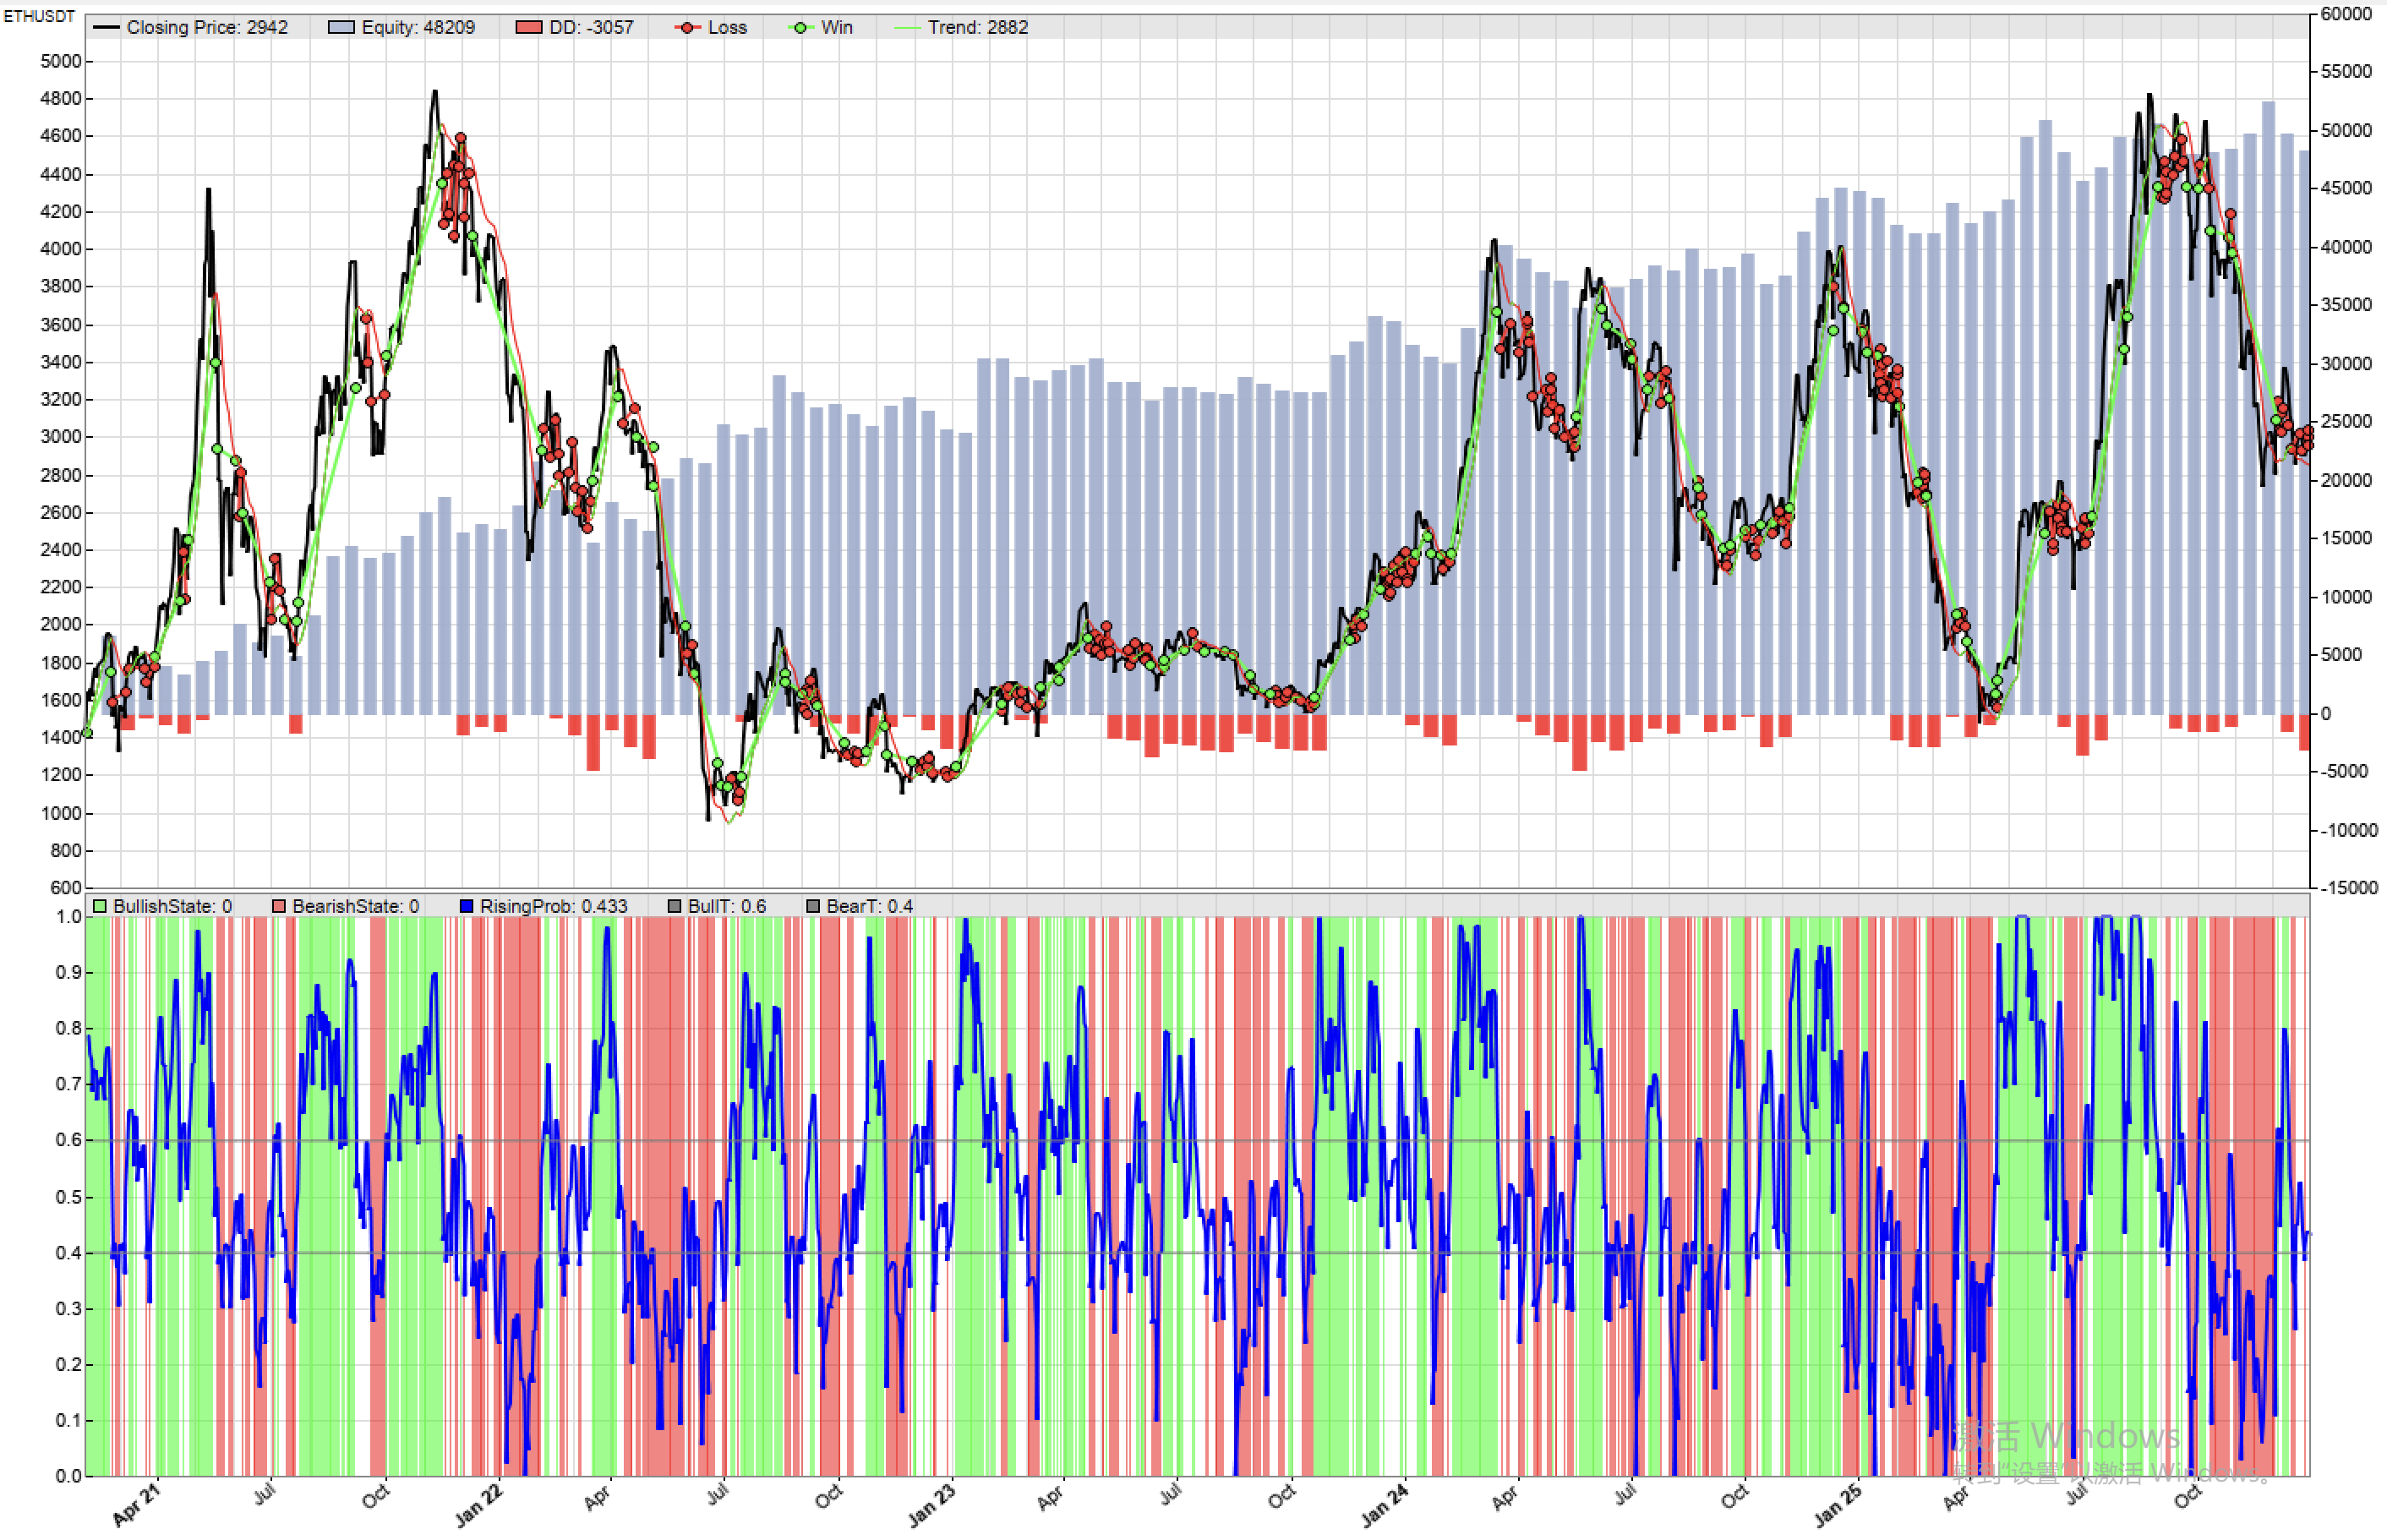
- BTC 的局部高点区间:0.2-0.26
- ETH 的局部高点区间:0.12-0.20
样本外表现:
- 盈利因子和 PRR 几乎无变化
- 夏普比率从 0.89 下降至 0.83
结论:优化模糊因子可能导致过拟合。局部高点在样本内表现优异,但在样本外无法保持优势。因此,不优化模糊因子,继续使用固定参数 0.1。这一决策体现了量化开发中"稳健优先于最优"的原则。
3.4 距离滤波器
优化假设:当价格偏离趋势线过远时,市场存在强烈的均值回归需求。此时进场往往面临回调风险,导致亏损。通过引入波动性滤波器(距离滤波器),仅在价格偏离度低于阈值时允许进场,目标是降低宽幅震荡行情的亏损。
参数扫描设置:
测试结果:
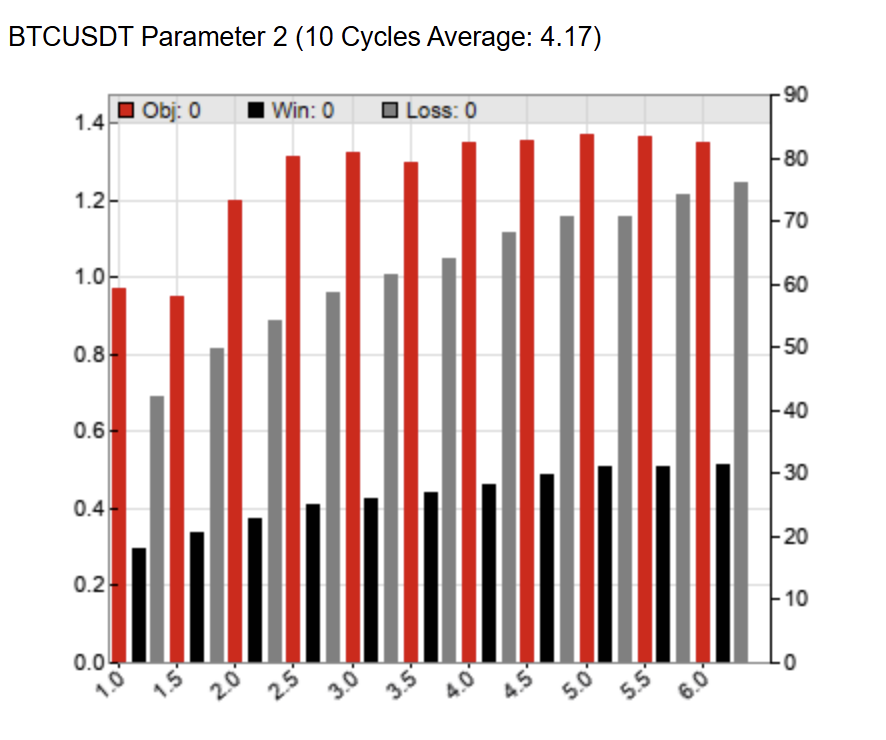
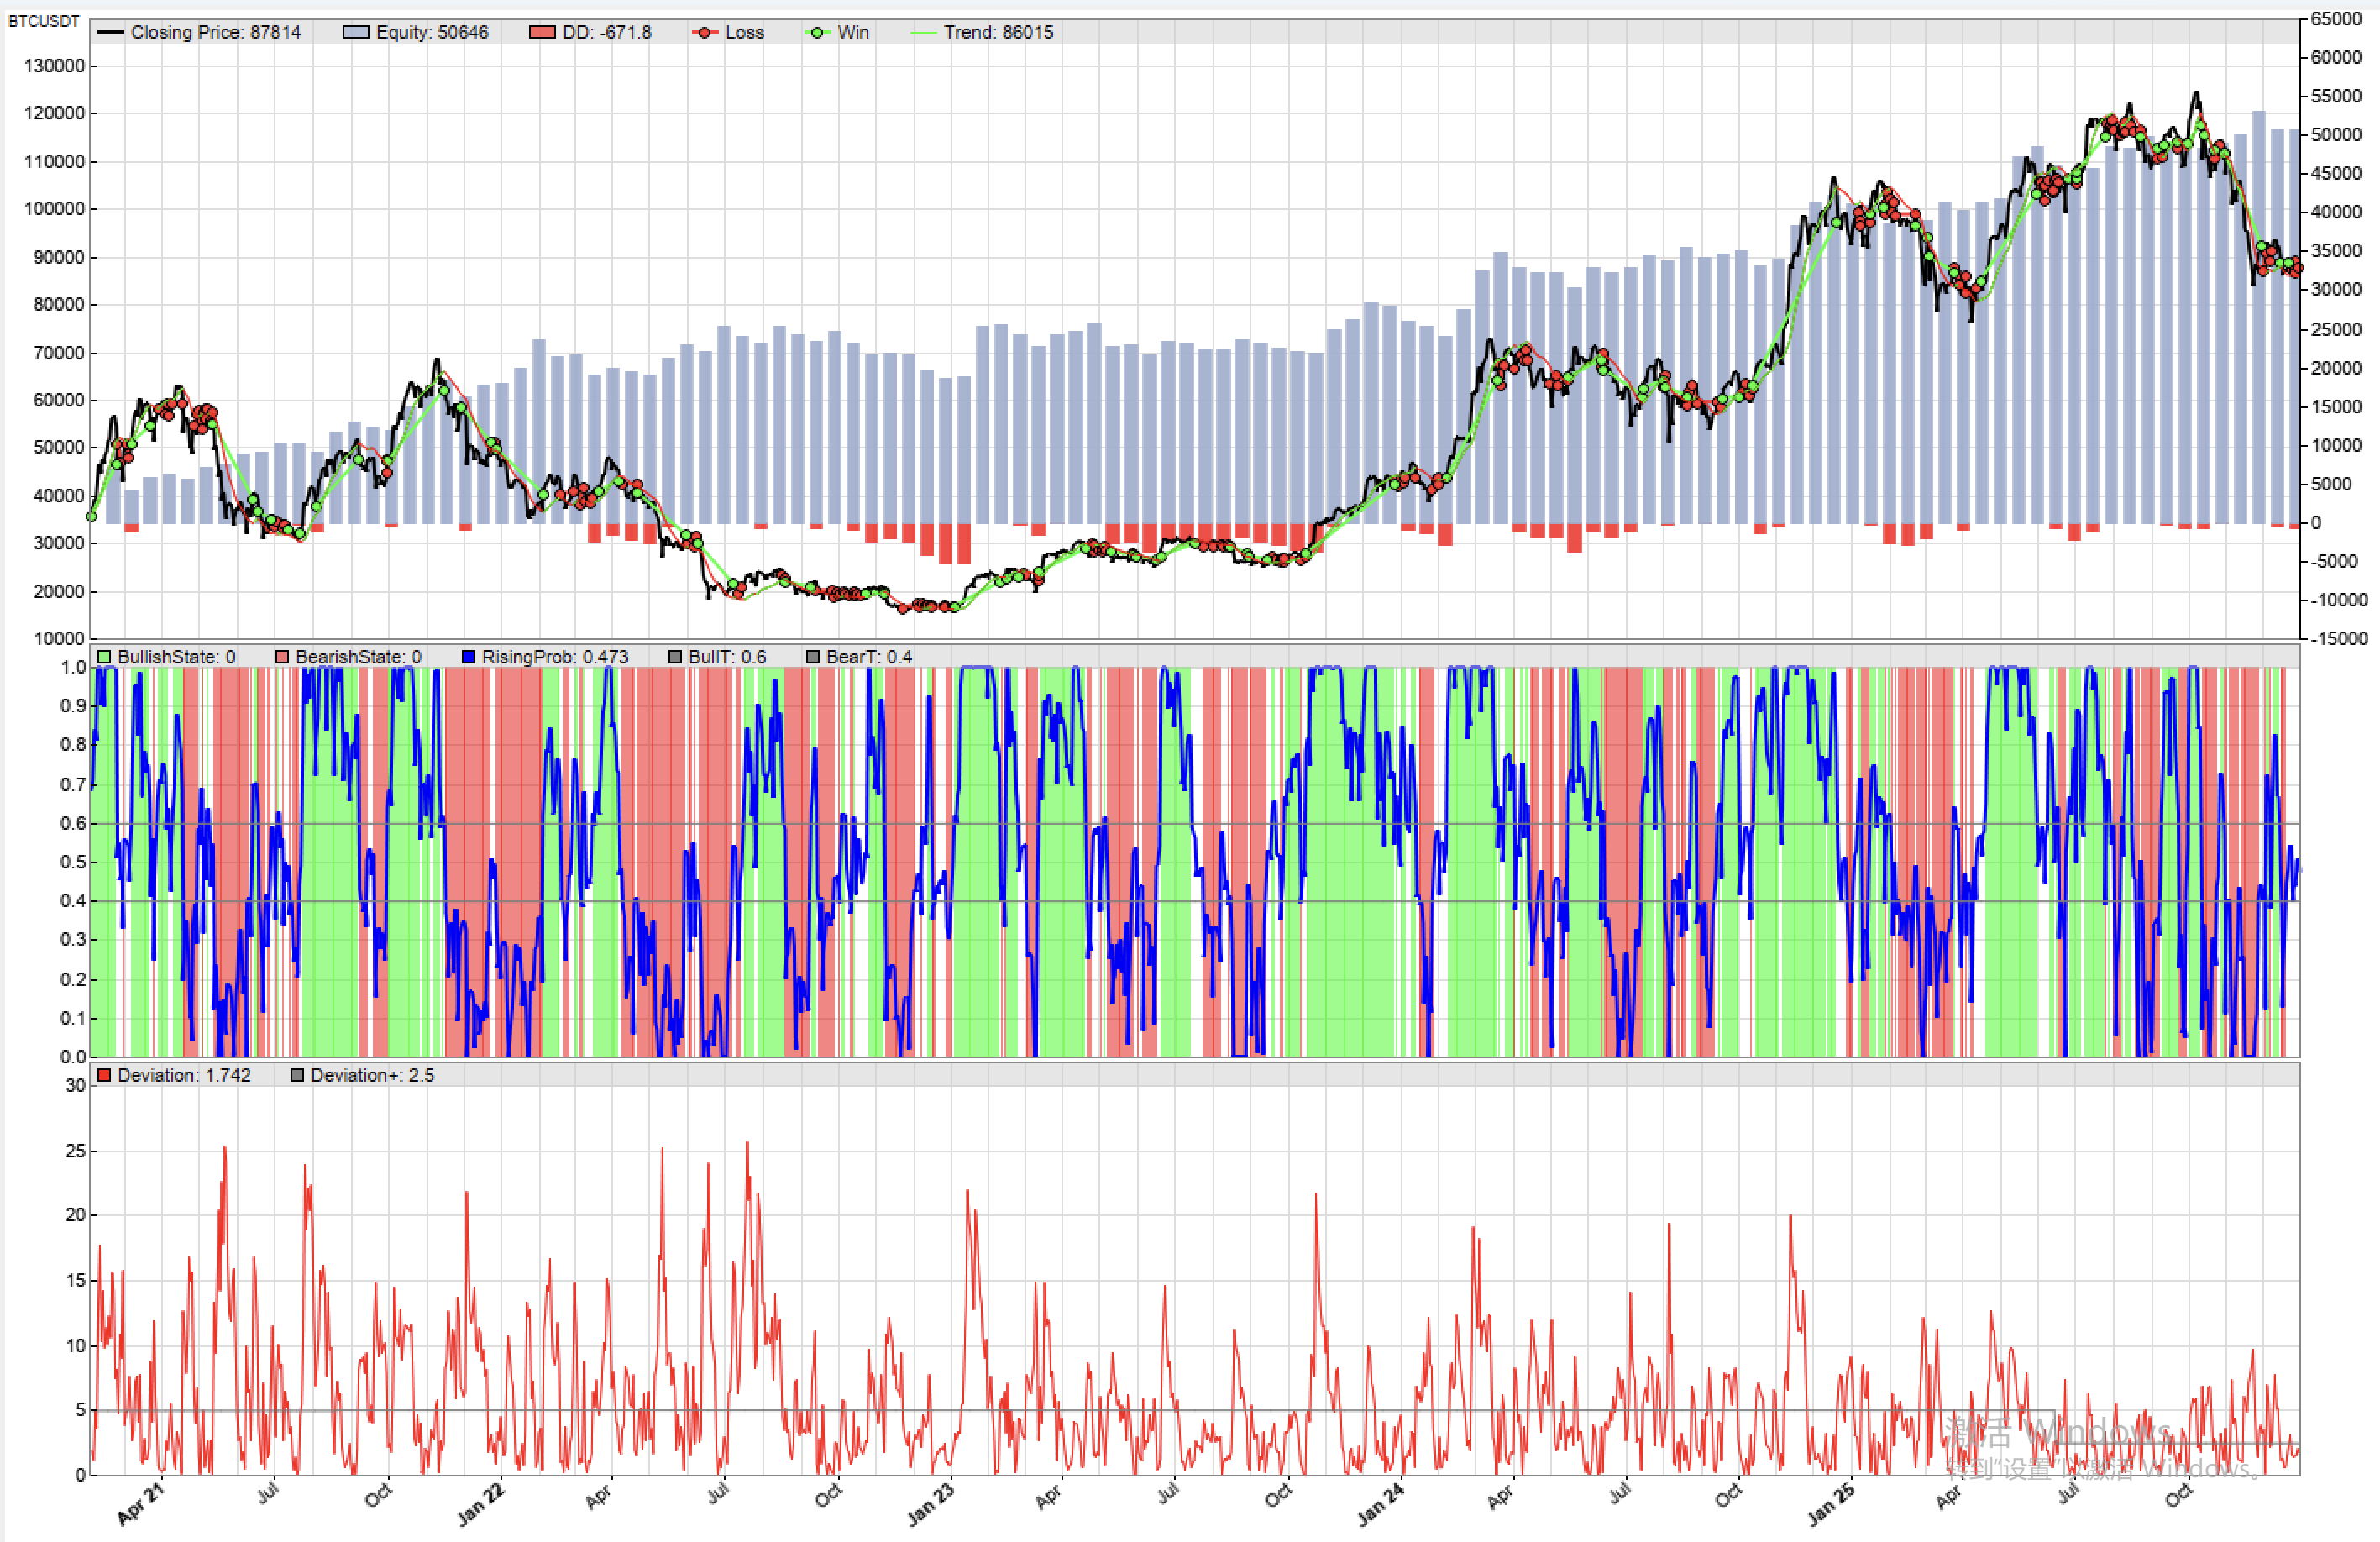
- BTC 的平稳参数区间:4-6
- ETH 的平稳参数区间:4-5
样本外表现(显著提升):
| 指标 | 优化前 | 优化后 | 提升幅度 |
|---|
| 盈利因子 | 1.60 | 1.75 | +9.4% |
| PRR | 1.37 | 1.47 | +7.3% |
| 夏普比率 | 0.89 | 1.02 | +14.6% |
关键洞察:
⚠️ 距离阈值是一把双刃剑:它既能过滤宽幅震荡的亏损,也可能导致错过历史级别的趋势行情。
然而,从风险调整后收益的角度,降低宽幅震荡的亏损比贪婪地捕捉每一轮趋势更为重要。因此,保留距离滤波器机制。
3.5 固定止损
优化假设:趋势策略面临的最大风险是逆趋势大幅回撤。通过基于 ATR(Average True Range)的动态止损,可以在趋势反转时及时退出。
参数扫描设置:
- 止损距离 =
k * ATR(100) - 区间:3-8
- 步长:0.5
测试结果:
样本外表现:
- 总收益率大幅下降
- 连续亏损次数大幅增加
- 风险调整收益率仅小幅下降
- 最长回撤周数显著减少(从 34 周降至 24 周)
结论:固定止损的核心价值在于控制回撤风险,尽管它以牺牲部分收益为代价。保留该机制。
3.6 盈亏平衡(Breakeven)
优化假设:当交易产生一定浮盈后,将止损价调整至进场价,确保该笔交易至少不亏损。这有助于改善交易心理,并降低连续亏损对资金曲线的冲击。
参数扫描设置:
- 浮盈阈值 =
k * ATR(100) - 区间:3-8
- 步长:0.5
样本外表现:
- 风险调整收益率进一步下降
- 胜率提升至 45%
- 最长连续亏损次数从 27 笔锐减至 9 笔
结论:盈亏平衡机制带来了显著改善,胜率的提升和连续亏损的锐减显著改善了资金曲线的平滑度。保留该机制。
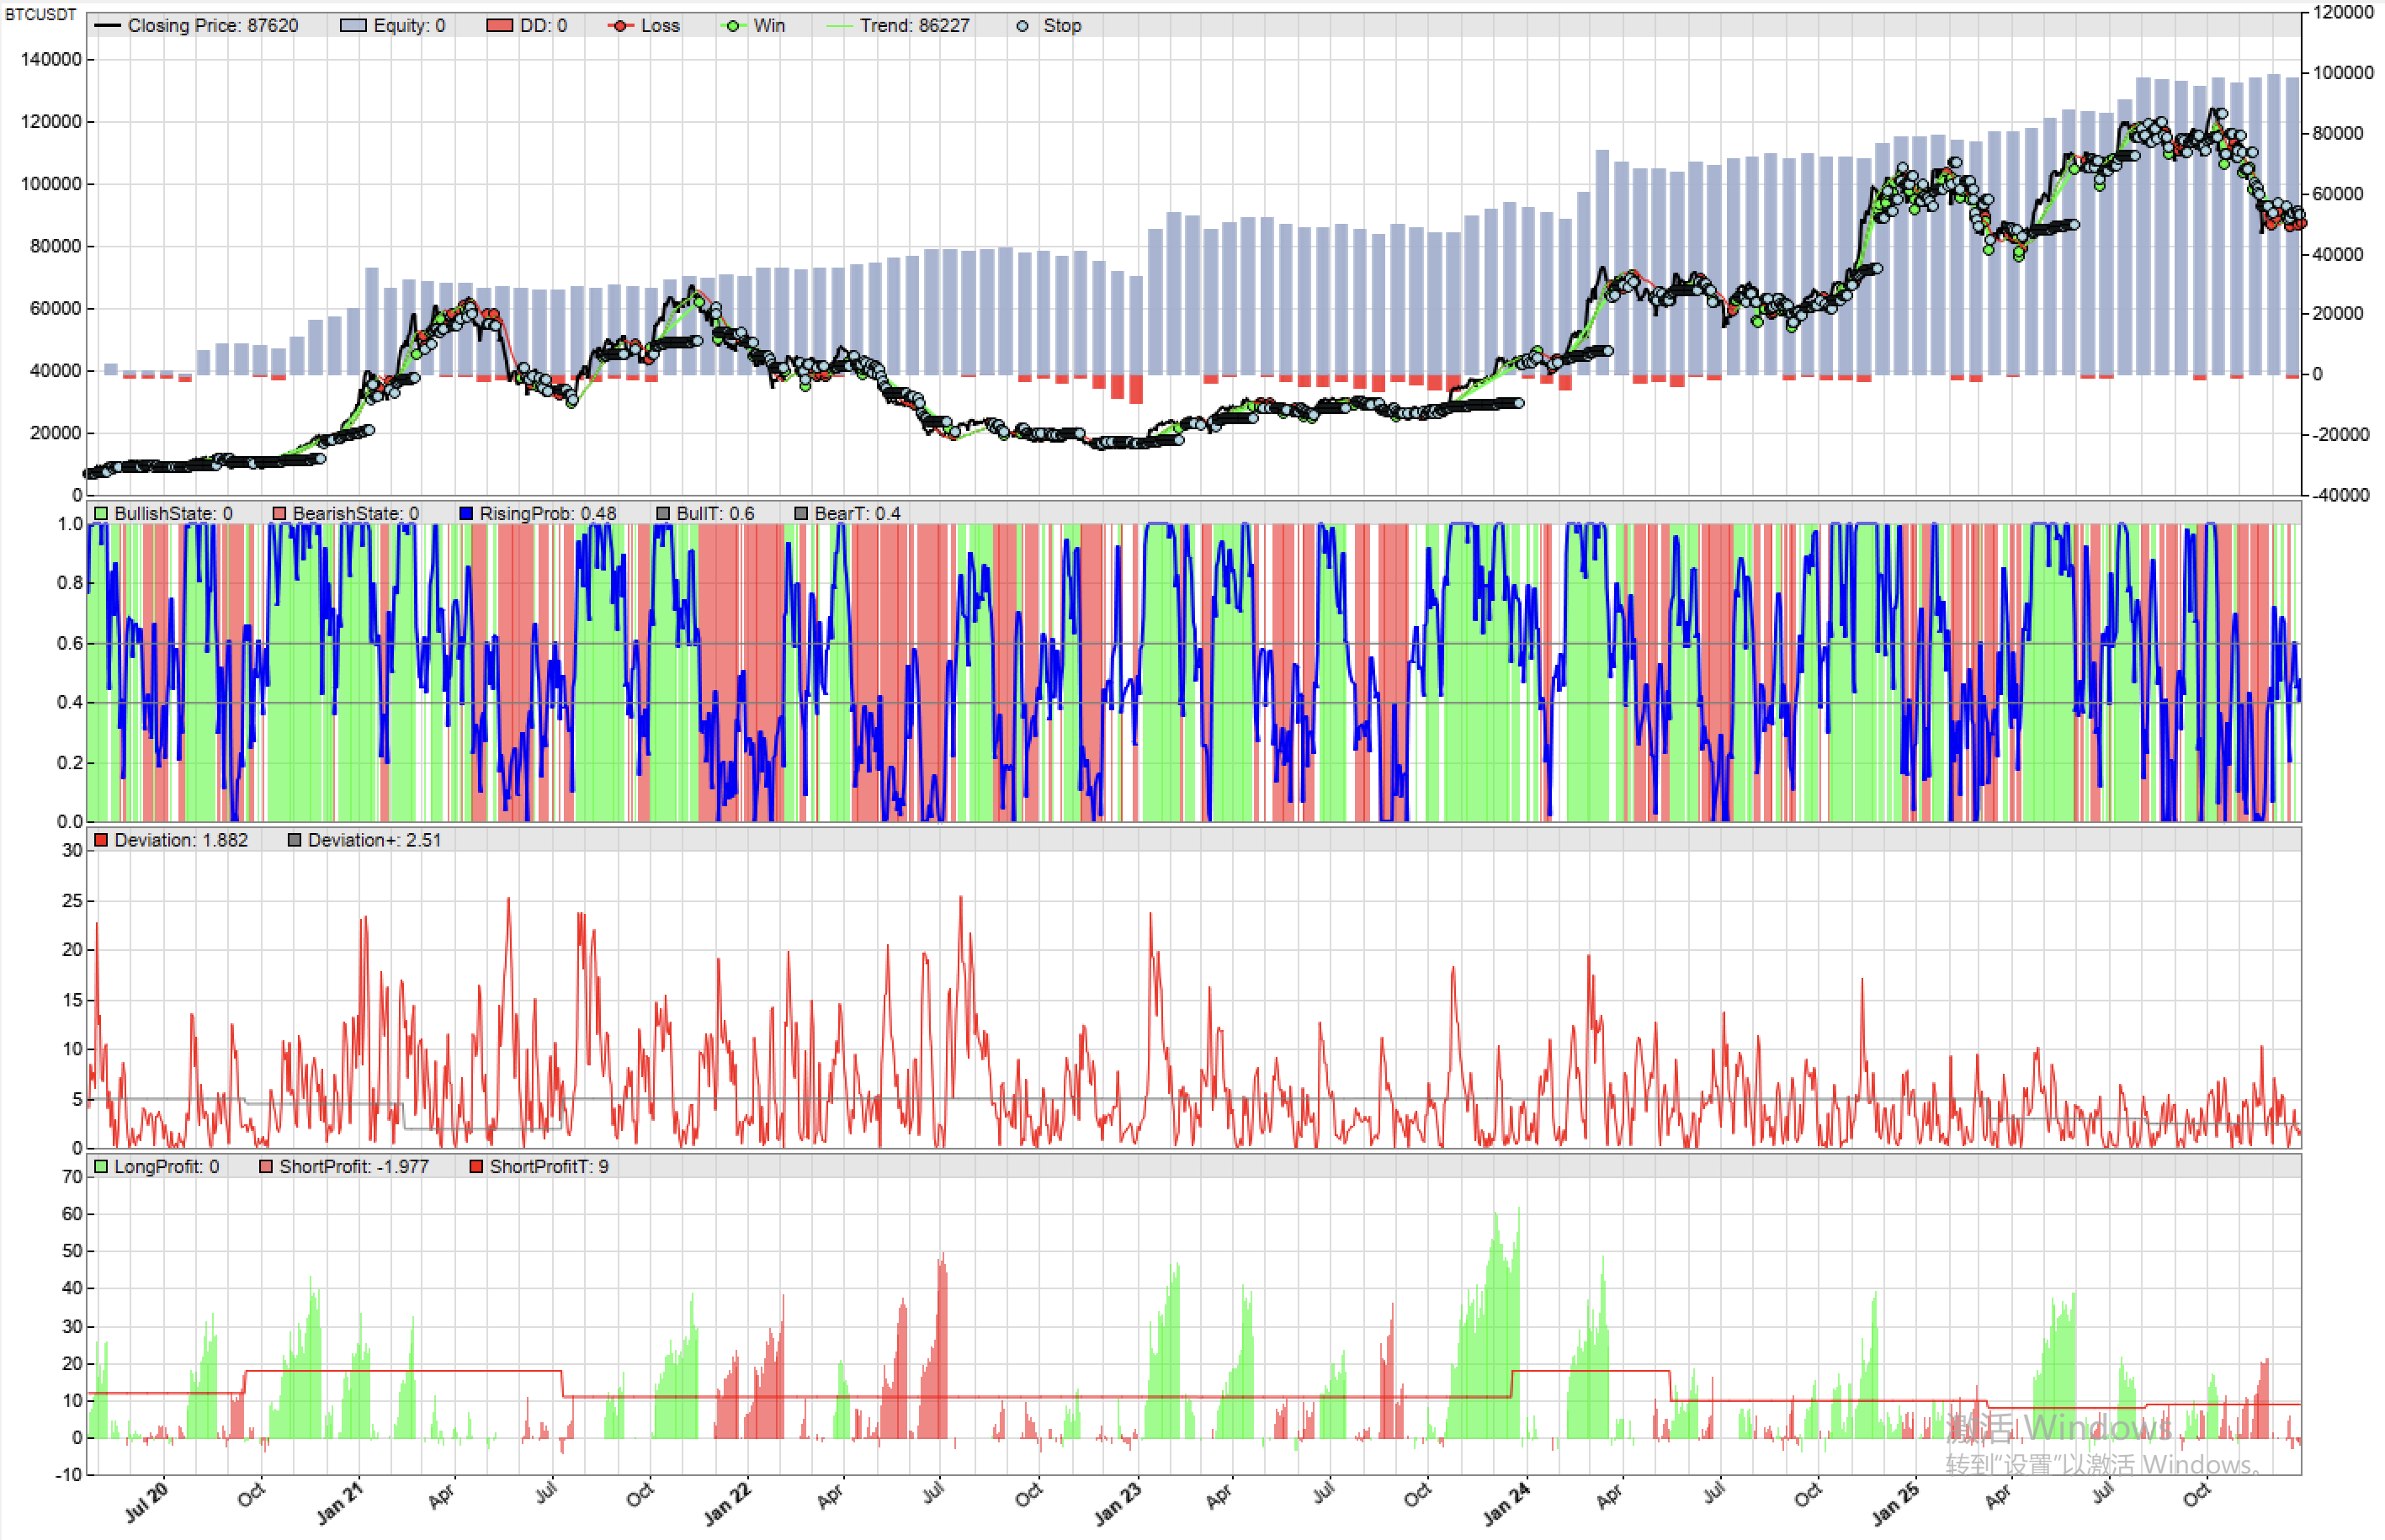
3.7 空头部分止盈
优化假设:空头交易往往面临不对称风险(价格上涨无上限)。当浮盈达到阈值后,先平仓 50% 以锁定利润,然后对剩余头寸启用动态跟踪止损。
机制设计:
- 设定盈利阈值,当浮盈超过阈值后平仓 50%
- 对剩余 50% 头寸启动跟踪止损,锁定已获利润
- 进入"观望模式":不再新开空头,直到价格出现强劲反弹才允许再进场
测试结果:
- 盈利因子从 1.61 提升至 1.69
- PRR 从 1.41 提升至 1.52
- 夏普比率从 0.91 提升至 1.19
- 两个交易对的空头盈利因子均有提升
3.8 资金管理
优化假设:固定资金头寸法难以控制下行风险。采用固定风险头寸法(Fixed Risk),每笔交易使用账户净值的固定比例(2%)进行冒险,可以实现收益的复利增长,且有效控制回撤风险。
样本外表现:
4. 总结
迭代优化记录总表。
| 核心指标 | 基础策略 | 优化趋势线 | 距离滤波器 | 固定止损 | 盈亏平衡 | 优化空头平仓 | 资金管理 |
|---|
| 最大回撤 | 12% | 12.5% | 11% | 15% | 14% | 12% | 10.7% |
| MAE | 18% | 18.7% | 20% | 25% | 24% | 16% | 14% |
| 最长回撤周数 | 34 | 34 | 34 | 24 | 34 | 24 | 24 |
| 交易次数 | 440 | 403 | 332 | 346 | 467 | 748 | 748 |
| 每周交易 | 2 | 2 | 1 | 1 | 2 | 3 | 3 |
| 胜率 | 28% | 27% | 28% | 26% | 45% | 45% | 45% |
| 最长连续亏损 | 18 | 14 | 13 | 27 | 9 | 18 | 18 |
| 年收益率 | 119% | 116% | 121% | 99% | 100% | 117% | 45.8% |
| 盈利因子 | 1.57 | 1.60 | 1.75 | 1.70 | 1.61 | 1.69 | 1.81 |
| PRR | 1.35 | 1.37 | 1.47 | 1.43 | 1.41 | 1.52 | 1.63 |
| 夏普比率 | 0.91 | 0.89 | 1.02 | 0.98 | 0.91 | 1.19 | 1.26 |
| R2 | 77% | 75% | 83% | 77% | 80% | 89% | 83% |
| 平均回撤 | 7.2% | 7.3% | 8.1% | 9.4% | 9.5% | 5.8% | 5.2% |
| BTC PF | 1.43 | 1.57 | 1.84 | 1.80 | 1.74 | 1.83 | 1.86 |
| ETH PF | 1.80 | 1.62 | 1.68 | 1.62 | 1.51 | 1.58 | 1.76 |
关键发现:
- 距离滤波器是风险调整后收益提升的核心驱动力,夏普比率首次突破 1.0
- 盈亏平衡机制大幅改善了胜率(从 28% 跃升至 45%)和降低连续亏损次数
- 空头优化显著提升了策略的夏普比率,证明了单独优化空头平仓的价值
- 固定风险资金管理虽然降低了名义收益率(45.8% vs 117%),但实现了更平滑的资金曲线和更高的夏普比率(1.26)
长期表现特征:
- 表现最糟糕的时期:2022 年下半年,连续四个月亏损
- 整体表现:其余年份均能稳定盈利,平均每年约四个月亏损,三分之二时间盈利
- 震荡市应对:当市场陷入窄幅震荡时,策略会持续亏损。未来可考虑加入波动性滤波器(当波动性过低时暂停交易)作为进一步优化方向
5. 稳健性检验
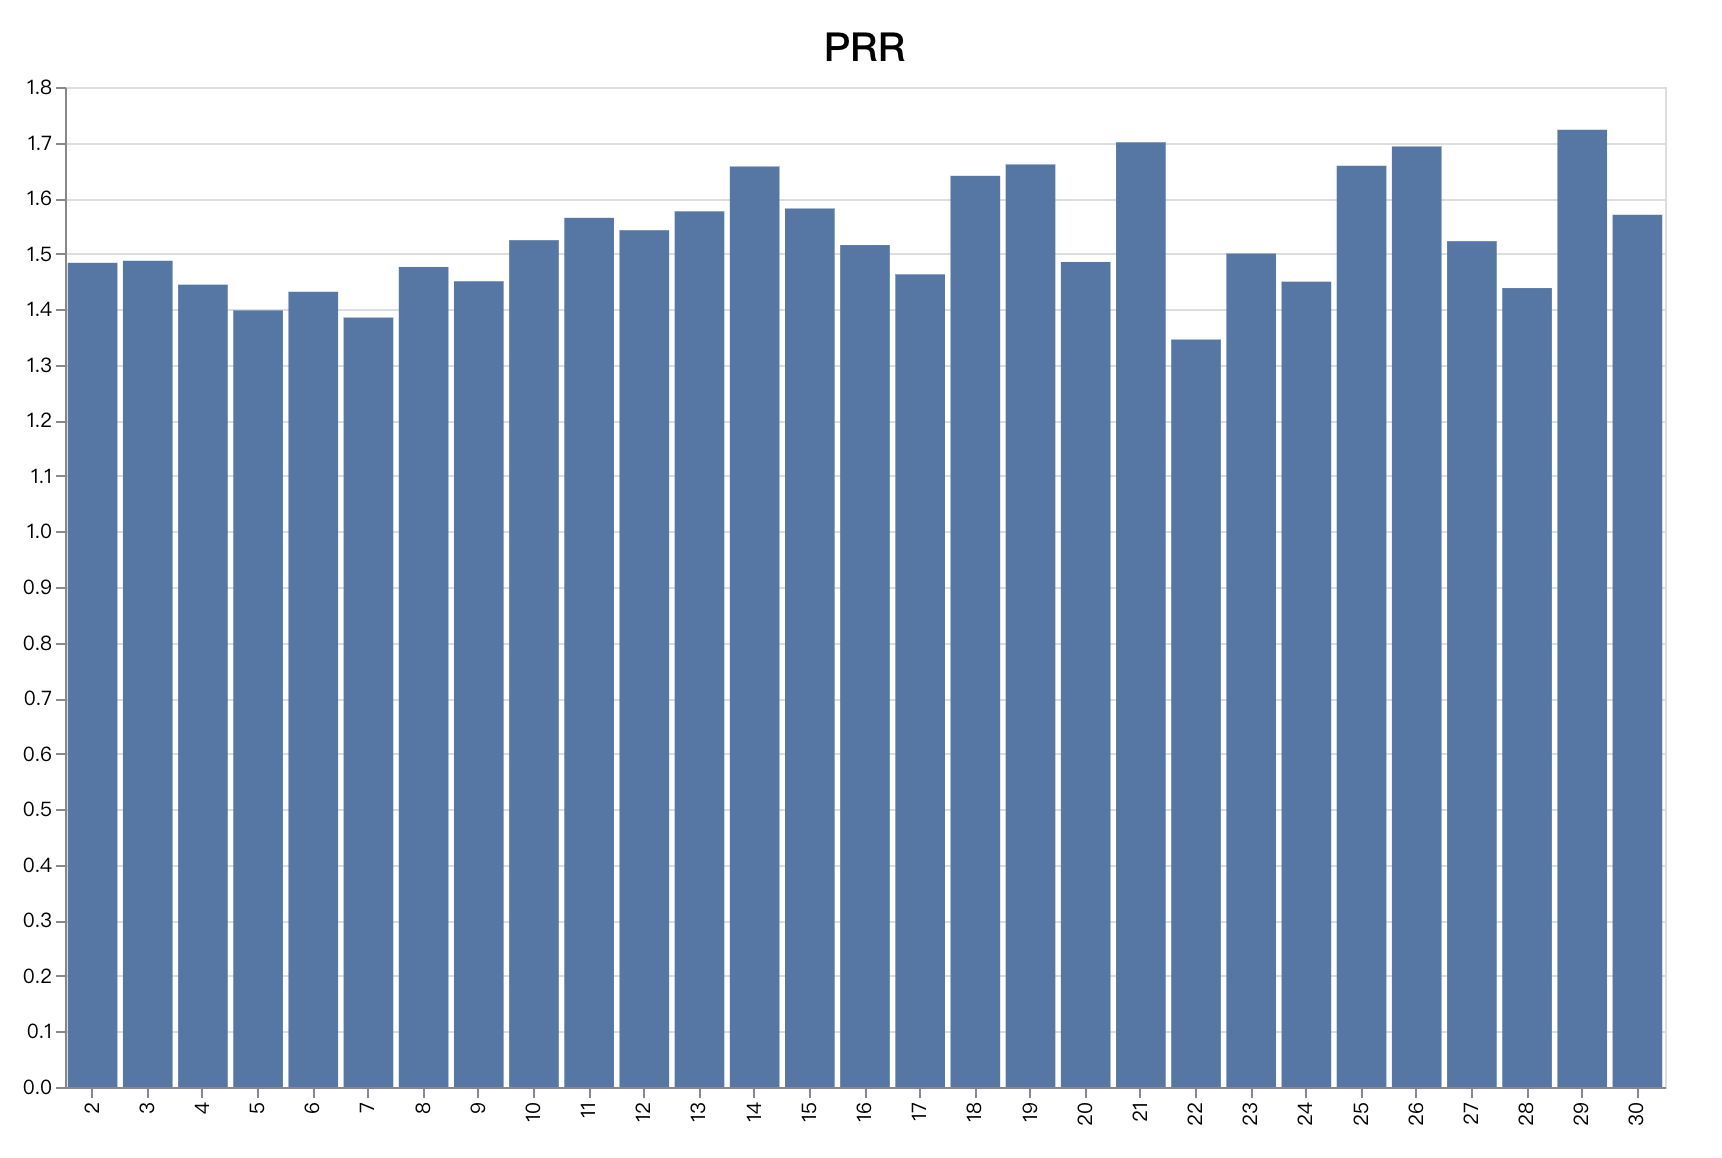
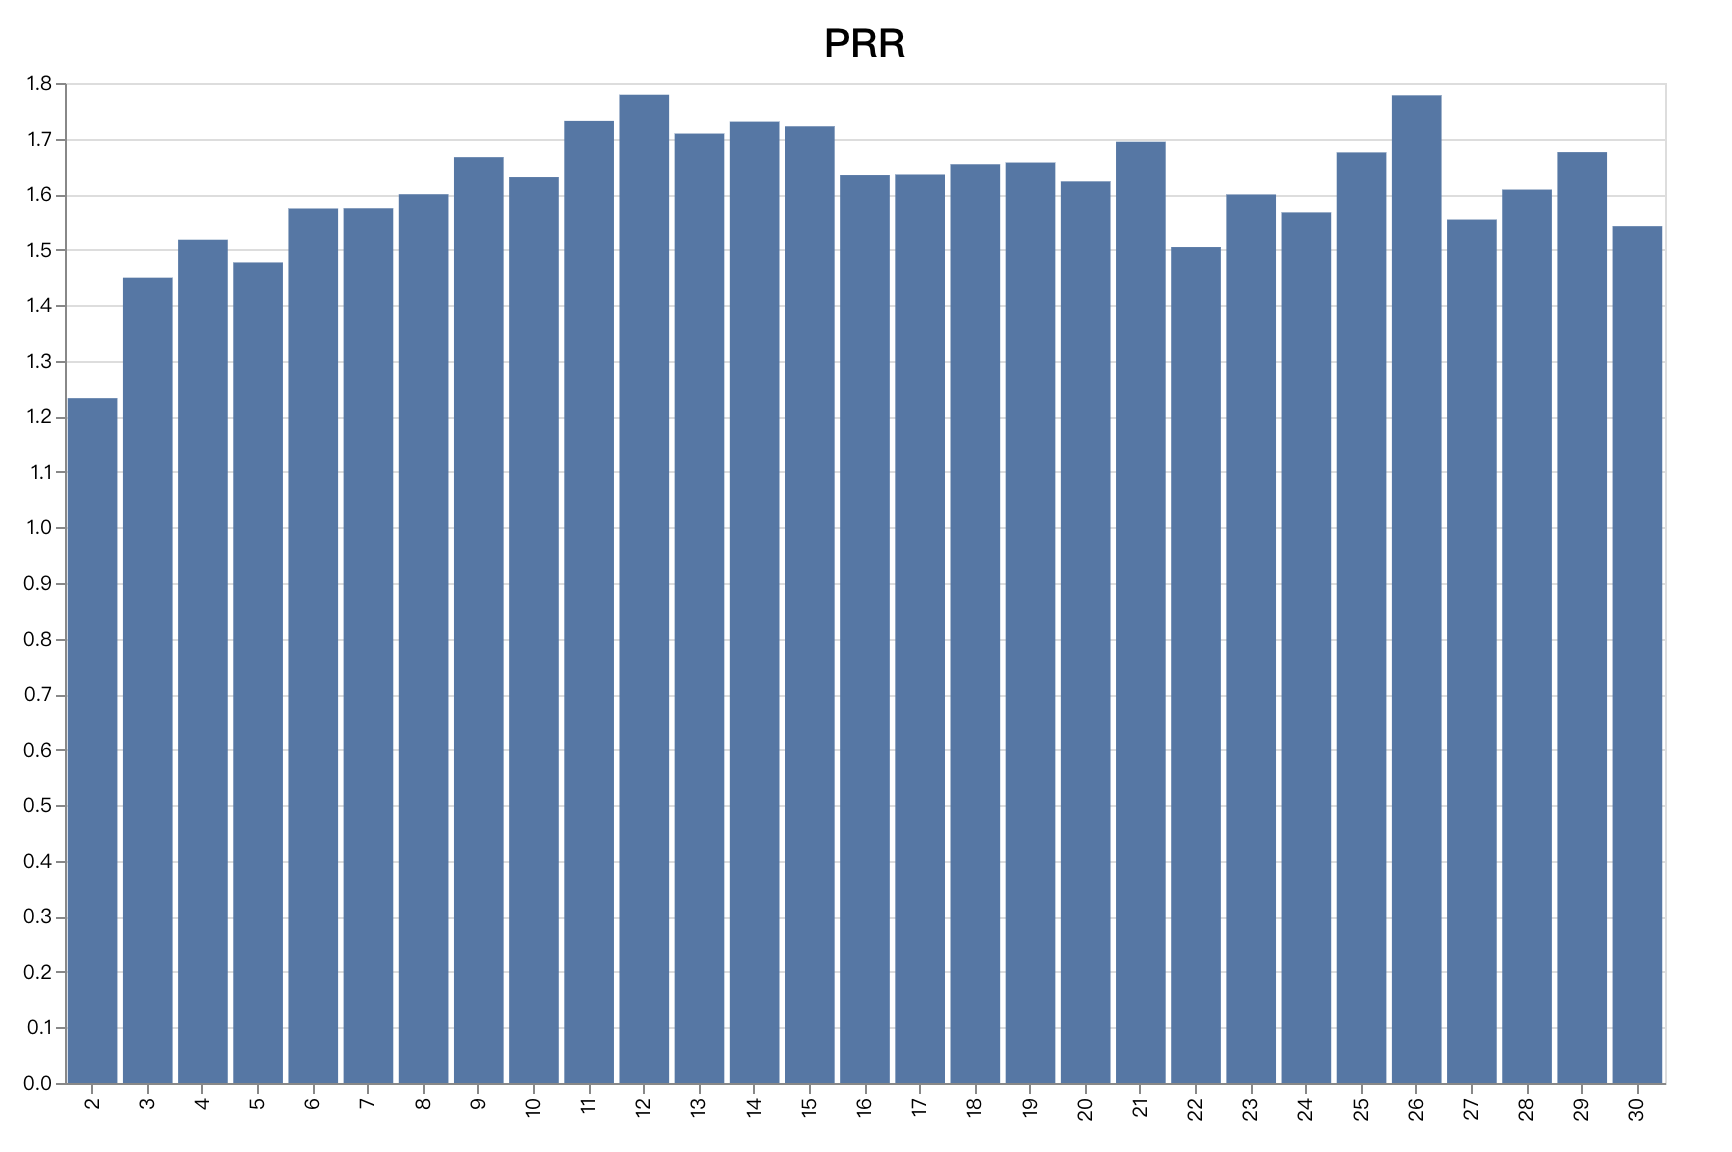
为验证策略的稳健性,我们对 Walk-Forward Optimization(WFO)的周期数进行敏感性分析。
5.1 测试设置
| Asset | BTCUSDT, ETHUSDT |
|---|
| BarPeriod | 60 |
| StartDate | 20180101 |
| EndDate | 20251230 |
| Lookback | 5000 |
| Leverage | 5 |
| Commission | -0.1 |
| Slippage | 5 |
| NumWFOCycles | 2-30 |
| DataSplit | 85 |
5.2 固定资金模式(每交易对 10000 美元)
当周期数处于 10-16 时,PRR 创局部高点并保持稳定。
5.3 固定风险模式(初始资金 10000,风险率 2%)
当周期数处于 10-20 时,PRR 创局部高点并保持稳定,局部高点区间为 1.6-1.7。
5.4 稳健性结论
策略通过稳健性检验。
推荐的 WFO 参数设置:
StartDate = 20180101EndDate = 20251230NumWFOCycles = 15DataSplit = 85
附录:策略源码
以下代码完整呈现了策略的实现逻辑,包含指标计算、信号生成、状态管理、风险控制、资金管理和订单执行等模块。
  1
  2
  3
  4
  5
  6
  7
  8
  9
 10
 11
 12
 13
 14
 15
 16
 17
 18
 19
 20
 21
 22
 23
 24
 25
 26
 27
 28
 29
 30
 31
 32
 33
 34
 35
 36
 37
 38
 39
 40
 41
 42
 43
 44
 45
 46
 47
 48
 49
 50
 51
 52
 53
 54
 55
 56
 57
 58
 59
 60
 61
 62
 63
 64
 65
 66
 67
 68
 69
 70
 71
 72
 73
 74
 75
 76
 77
 78
 79
 80
 81
 82
 83
 84
 85
 86
 87
 88
 89
 90
 91
 92
 93
 94
 95
 96
 97
 98
 99
100
101
102
103
104
105
106
107
108
109
110
111
112
113
114
115
116
117
118
119
120
121
122
123
124
125
126
127
128
129
130
131
132
133
134
135
136
137
138
139
140
141
142
143
144
145
146
147
148
149
150
151
152
153
154
155
156
157
158
159
160
161
162
163
164
165
166
167
168
169
170
171
172
173
174
175
176
177
178
179
180
181
182
183
184
185
186
187
188
189
190
191
192
193
194
195
196
197
198
199
200
201
202
203
204
205
206
207
208
209
210
211
212
213
214
215
216
217
218
219
220
221
222
223
224
| /*
基于低通滤波器识别中期趋势反转
*/
#include <profile.c>
#include <utils.c>
#include <myindicators.c>
function tradeStrategy() {
// ---------------------------------------------------------
// 参数设置
// ---------------------------------------------------------
int TrendPeriod = 800;
var FuzzyFactor = 0.1;
var EntryProbThreshold = 0.6;
var DeviationThreshold = 0;
var AtrStopFactor = 0;
var AtrTrailFactor = 0;
var ShortProfitThreshold = 0;
var FixedCapital = 10000;
var FixedRisk = 0;
// ---------------------------------------------------------
// 指标计算
// ---------------------------------------------------------
vars Prices = series(price());
vars Trends = series(LowPass(Prices, TrendPeriod));
var ATR100 = ATR(100);
var PercentDeviation = abs(Prices[0]-Trends[0])/Trends[0]*100;
var LongNormalizedProfit = getLongNormalizedProfit(ATR100);
var ShortNormalizedProfit = getShortNormalizedProfit(ATR100);
// ---------------------------------------------------------
// 交易信号
// ---------------------------------------------------------
FuzzyRange = FuzzyFactor*ATR100;
var RisingProb = risingF(Trends);
var FallingProb = fallingF(Trends);
bool LongEntry = RisingProb >= EntryProbThreshold;
bool LongExit = peak(Trends);
bool ShortEntry = FallingProb >= EntryProbThreshold;
bool ShortExit = valley(Trends);
if(DeviationThreshold > 0) {
LongEntry = LongEntry && PercentDeviation <= DeviationThreshold;
ShortEntry = ShortEntry && PercentDeviation <= DeviationThreshold;
}
// ---------------------------------------------------------
// 状态管理:再进场限制 (AlgoVar[0])
// ---------------------------------------------------------
// 触发部分止盈后,开始跟踪跟踪剩余头寸,并进入观望期
if(AlgoVar[0] == 1) {
// 限制进场
ShortEntry = false;
// 管理剩余持仓:锁定 50% 利润
for(current_trades) {
if(TradeIsOpen && TradeIsShort) {
TradeTrailLock = 0.5;
}
}
// 解锁条件:空仓且趋势反转
if(NumOpenShort == 0) {
if(RisingProb > 0.4 || valley(Trends) || peak(Trends)) {
AlgoVar[0] = 0;
}
}
}
// ---------------------------------------------------------
// 风控
// ---------------------------------------------------------
Stop = AtrStopFactor*ATR100;
Trail = AtrTrailFactor*ATR100;
TrailLock = 10;
TrailSlope = 0;
// ---------------------------------------------------------
// 资金管理
// ---------------------------------------------------------
Lots = 100;
var MinLots = getMinLots();
if(!Train && FixedCapital > 0)
Lots = floor(FixedCapital/priceC()/LotAmount);
if(!Train && Capital > 0 && FixedRisk > 0 && AtrStopFactor > 0)
Lots = fixedRiskLots(FixedRisk);
if(Lots < MinLots) Lots = MinLots;
// ---------------------------------------------------------
// 订单管理
// ---------------------------------------------------------
if(NumOpenLong > 0 && LongExit)
exitLong();
if(NumOpenShort > 0 && ShortExit)
exitShort();
if(NumOpenLong == 0 && LongEntry)
enterLong();
if(NumOpenShort == 0 && ShortEntry) {
if(ShortProfitThreshold > 0)
enterShortMultipleOrders(2, MinLots);
else
enterShort();
}
// 空头部分止盈逻辑
if(ShortProfitThreshold > 0 && NumOpenShort > 0 && AlgoVar[0] == 0) {
if(ShortNormalizedProfit >= ShortProfitThreshold) {
// 平仓50%
exitProfitShortOrders(1);
// 标记进入剩余头寸管理模式
AlgoVar[0] = 1;
}
}
// ---------------------------------------------------------
// 绘图
// ---------------------------------------------------------
if((Test && !is(LOOKBACK)) || Live) {
plot2("Trend", Trends[0], MAIN, rising(Trends), GREEN, RED);
var BullishState = ifelse(RisingProb >= EntryProbThreshold, 1, 0);
var BearishState = ifelse(FallingProb >= EntryProbThreshold, 1, 0);
plot("BullishState", BullishState, NEW|BARS, GREEN+TRANSP);
plot("BearishState", BearishState, 0|BARS, RED+TRANSP);
plot("RisingProb", RisingProb, 0|LINE, BLUE);
plot("BullT", EntryProbThreshold, 0, GREY);
plot("BearT", 1-EntryProbThreshold, 0, GREY);
if(DeviationThreshold > 0) {
plot("Deviation", PercentDeviation, NEW, RED);
plot("Deviation+", DeviationThreshold, 0, GREY);
}
if(ShortProfitThreshold > 0) {
plot("LongProfit", LongNormalizedProfit, NEW|BARS, GREEN+TRANSP);
plot("ShortProfit", ShortNormalizedProfit, 0|BARS, RED+TRANSP);
plot("ShortProfitT", ShortProfitThreshold, 0, RED);
}
if(AtrStopFactor > 0 && NumOpenTotal > 0) {
var CurrentStop = 0;
for(current_trades) {
CurrentStop = (var)TradeStopLimit;
break_trades;
}
if(CurrentStop > 0) plot("Stop", CurrentStop, MAIN|DOT, LIGHTBLUE);
}
// if(AlgoVar[0] > 0) plot("LockMode", 10, NEW|BARS, BLUE);
}
}
function run() {
// --------------------------------------------------------- //
// Zorro 设置
// --------------------------------------------------------- //
// 日志
set(LOGFILE);
Verbose = 3;
// 图表
set(PLOTNOW);
setf(PlotMode,PL_DIFF);
PlotScale = 8;
PlotHeight2 = 320;
if(Live) PlotBars = -250;
// 训练
set(PARAMETERS);
setf(TrainMode,TRADES);
DataSplit = 85;
NumWFOCycles = 10;
NumCores = 4;
// 实盘
if(Live) {
set(NOLOCK); // 禁止同步 zorro 实例
setf(SaveMode,SV_STATS|SV_TRADES|SV_ALGOVARS|SV_SLIDERS);
TickTime = 1000;
TockTime = 60000;
slider(1,2000,0,3000,".Risk(%)",0); // 通过滑块设置风险率
}
// k线生成规则,7*24交易
resf(BarMode,BR_WEEKEND);
StartWeek = 0;
EndWeek = 62359;
StartMarket = 0;
EndMarket = 2359;
BarPeriod = 60;
BarZone = UTC;
BarOffset = 0;
TickFix = 60000;
if(Live) TickFix = 0;
// 测试样本
StartDate = 20180101;
EndDate = 20251230;
LookBack = 5000;
// 初始资本
if(Train) Capital = 0;
if(Test) Capital = 0;
if(Live) Capital = 0;
// 下一根k线开盘时进场/平仓
Fill = 3;
// --------------------------------------------------------- //
// 交易策略
// --------------------------------------------------------- //
while(asset(loop("BTCUSDT","ETHUSDT"))) {
Leverage = 5;
MarginCost = priceClose()*LotAmount/Leverage;
tradeStrategy();
}
}
|
 量化炼金