# 量化交易参数优化:从“过拟合陷阱”到“稳健高原”
> 参数优化是量化策略开发中最容易踩坑的环节。本文系统梳理了主流优化算法的适用场景与局限,并深入解析 Zorro 平台 Ascent 优化器的核心理念——追求稳健的性能"高原"而非孤立的性能"峰值"。理解这一区别,是避免过拟合、构建实盘稳健策略的关键。
---
## 一、为什么参数优化如此重要?
在量化交易策略的开发流程中,参数优化往往是最耗时、也最容易被误解的环节。许多新手交易者误以为优化的目标是"找到让回测收益最高的参数组合",然后直接将这组参数投入实盘。结果往往是:**回测时表现惊艳,实盘时亏损连连**。
这种现象的罪魁祸首通常是**过拟合(Overfitting)**——策略过度拟合了历史数据中的噪声和特定行情,丧失了泛化能力。
> **过拟合的本质**:当模型复杂度超过数据本身的信息量时,模型会开始"记忆"噪声而非学习规律。在交易中,这意味着策略记住了过去某段特定行情的偶然模式,而非发现普适的市场规律。
因此,科学的参数优化目标应该是:
1. **理解参数敏感性**:观察不同参数值如何影响策略表现,识别"脆弱"参数
2. **构建稳健系统**:使策略在不同市场环境、不同资产类别下都能保持稳定表现
3. **预留安全边际**:选择位于"稳健区间"内的参数,而非孤立的极值点
4. **建立再优化机制**:实盘策略需要定期评估和微调,以适应市场的结构性变化
---
## 二、主流参数优化算法对比
根据问题的复杂度、参数空间的维度以及计算资源的限制,我们可以选择不同的优化算法。以下是量化交易领域最常用的五类方法:
| 算法 | 优点 | 缺点 |
| --- | --- | --- |
| 遗传算法(Genetic Algorithm) | - 探索广泛的搜索空间
- 灵活性和适应性
- 并行处理能力
- 全局优化 | - 计算复杂性
- 调整参数困难
- 依赖随机性 |
| 粒子群优化(Particle Swarm Optimization, PSO) | - 对设计变量的缩放不敏感
- 易于并行化以加速计算 | - 低质量解决方案
- 需要内存更新速度
- 提前收敛 |
| 模拟退火(Simulated Annealing) | - 适用于广泛优化问题的灵活方法
- 能够逃离局部最优解 | - 计算成本高
- 需要仔细调整冷却时间表 |
| 网格搜索(Grid Search) | - 对参数空间进行彻底探索
- 能找到最优参数组合 | - 计算成本高
- 容易过拟合 |
| 随机搜索(Random Search) | - 减少过拟合的机会
- 比网格搜索更快 | - 可能存在较高的方差
- 随机性可能导致次优解决方案 |
### 算法选择建议
**网格搜索**适合低维度(1-3个参数)的精细探索,可以生成直观的参数曲面图,帮助识别稳健区间。但其计算成本随参数数量呈指数增长,高维场景下几乎不可行。
**遗传算法和粒子群优化**更适合高维、非凸的搜索空间,能够在合理时间内找到近似最优解。但这类启发式算法的结果具有随机性,建议多次运行取交集,或使用不同的随机种子验证稳定性。
**模拟退火**在逃离局部最优方面表现优异,特别适合目标函数存在多个"山峰"的复杂场景。但其收敛速度较慢,且冷却参数的调整需要经验。
**随机搜索**虽然听起来"不够智能",但在高维空间中往往比网格搜索更有效。研究表明,当参数空间维度超过4时,随机搜索的期望收益可能优于网格搜索,同时计算成本更低。
---
## 三、Zorro 的 Ascent 优化器:追求"高原"而非"峰值"
在众多的量化交易平台中,Zorro 的 Ascent 优化器提供了一种与众不同的优化哲学,值得每一位策略开发者深入理解。
### 核心理念:稳健优于最优
传统的优化器通常致力于寻找目标函数的全局最大值——即回测收益最高的那个参数点。然而,这个"峰值"往往位于一个狭窄且陡峭的山顶:**稍微改变参数值,策略表现就会急剧恶化**。
Ascent 优化器的设计理念恰恰相反:**它不追求孤立的性能峰值,而是寻找宽阔、平坦的性能"高原"**。在这个高原区域内,参数的小幅波动不会导致策略表现的大幅变化,这意味着策略对噪声和参数估计误差具有更强的容忍度。
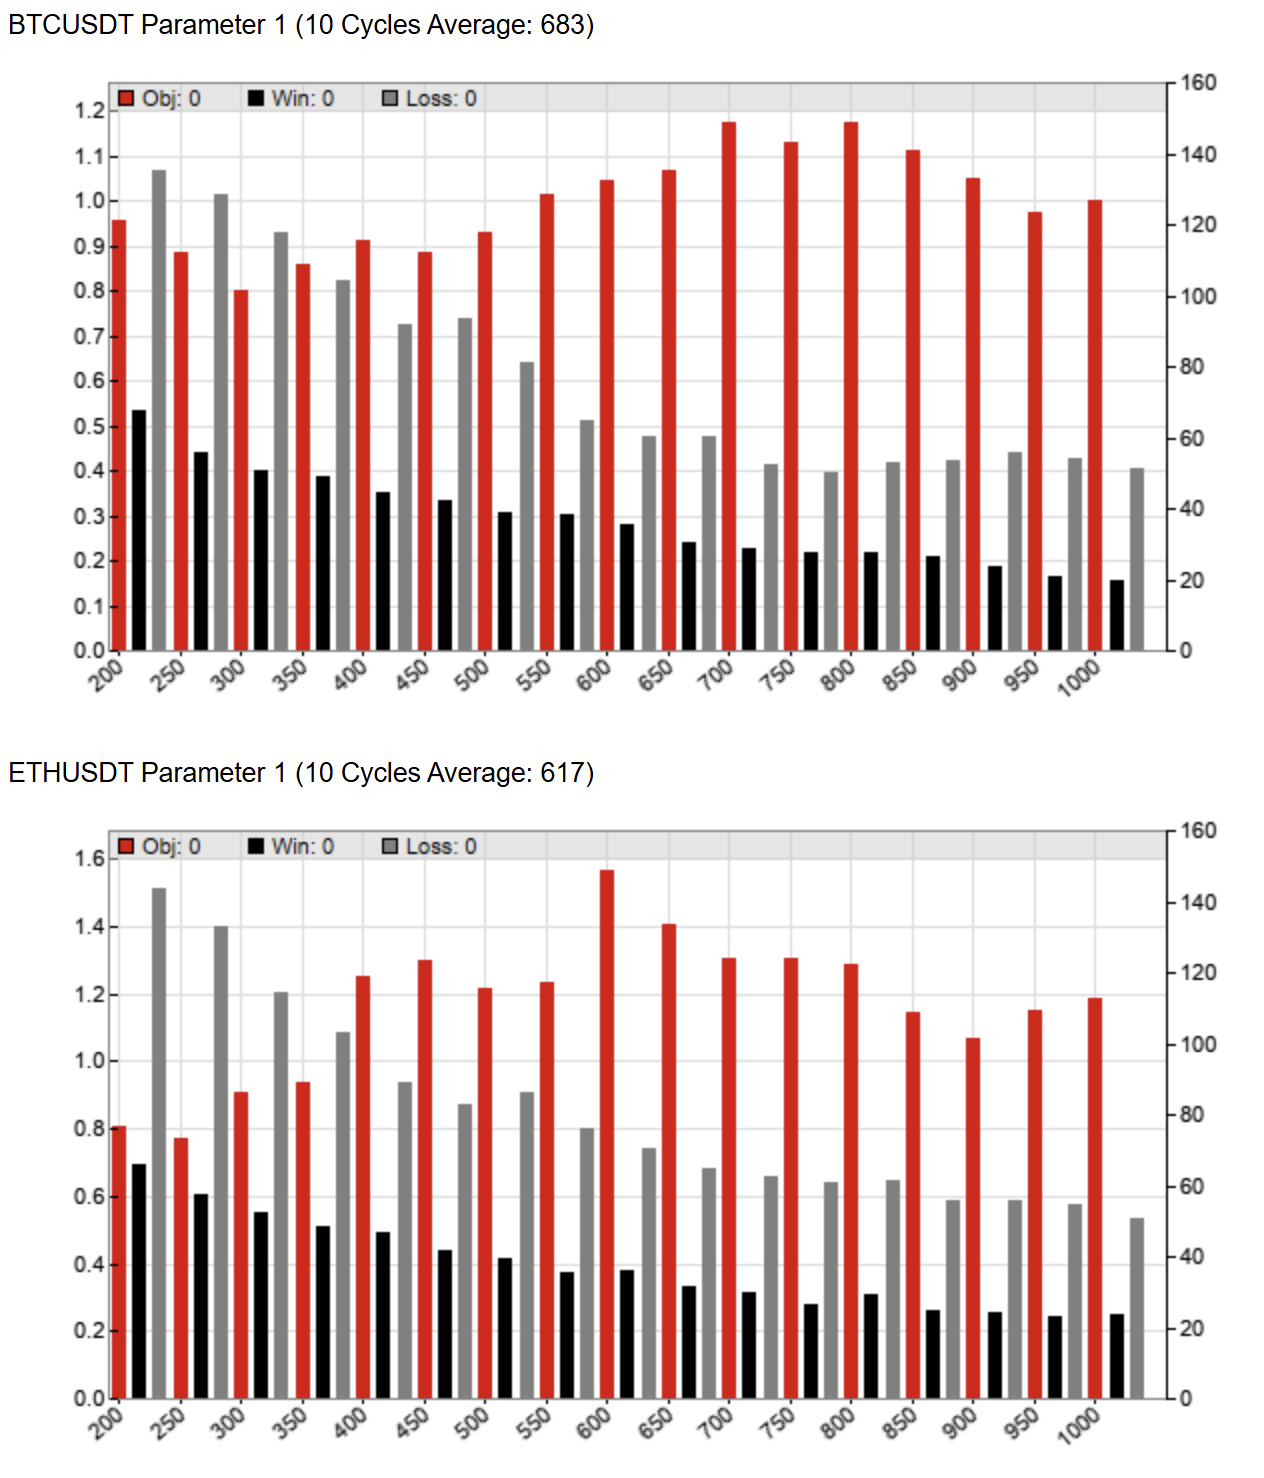
从上图可以观察到:
- **红色柱状图(Obj)**代表目标函数值(如夏普比率或收益率),在参数值约700附近达到峰值
- **黑色柱状图(Win)**和**灰色柱状图(Loss)**分别代表盈利和亏损交易的数量
- 尽管峰值出现在特定位置,但参数在600-900区间内都能维持相对稳定的表现,这就是"稳健高原"
### 技术原理:梯度上升的变体
Ascent 优化与经典的**梯度上升(Gradient Ascent)**方法密切相关。梯度上升是一种迭代优化算法,通过在目标函数的梯度方向上逐步移动,寻找局部最大值。
但 Ascent 做了关键改进:
1. **平滑处理**:在评估某个参数点的表现时,不仅考虑该点的精确值,还综合其邻域内的平均表现
2. **惩罚陡峭区域**:如果某个"峰值"周围的梯度过于陡峭(即参数微小变化导致表现大幅波动),即使该点本身表现优异,也会被降级处理
3. **偏好平坦区域**:在表现相近的前提下,优先选择位于宽阔平坦区域的参数组合
### 四个优化目标的实践意义
Zorro 将参数优化的目标明确为以下四点,这与业界常见的"唯收益论"形成鲜明对比:
**1. 观察参数如何影响策略表现**
优化过程本身就是一个敏感性分析的过程。通过观察参数曲面,我们可以识别哪些参数是"关键参数"(小幅变化导致表现剧变),哪些是"冗余参数"(变化对表现影响甚微)。后者往往是过度优化的温床,可以考虑固定或移除。
**2. 使策略更加稳健以适应不同的市场环境**
市场的波动率、趋势强度和均值回复特性都在不断变化。一个只在特定市场状态下表现优异的策略,其长期生存能力堪忧。通过选择位于"高原"区域的参数,策略能够在多种市场状态下保持"尚可"的表现,而非在某些状态下极好、另一些状态下极差。
**3. 使策略适应不同的资产**
真正稳健的策略应该具有一定的普适性。如果一组参数只能在单一资产上奏效,而在其他资产上失效,这通常暗示策略捕捉的是资产特有的噪声而非普适规律。通过在多个资产上联合优化或验证,可以筛选出更具普适性的参数组合。
**4. 实盘交易策略需要定期再优化**
市场结构会随时间演变(即所谓的"市场体制转换")。即使是经过精心优化的策略,也需要定期重新评估其参数的有效性。建立 walk-forward 优化或滚动优化的机制,是保持策略生命力的必要手段。
---
## 四、参数优化的最佳实践
基于上述理论,以下是经过实盘检验的参数优化建议:
### 1. 控制参数数量
每增加一个优化参数,搜索空间的维度就增加一维,过拟合的风险也随之上升。**建议策略的可优化参数不超过3-4个**,其余参数应通过逻辑推理或经验固定。
### 2. 使用样本外测试
将历史数据分为训练集(In-Sample)和测试集(Out-of-Sample)。仅在训练集上进行参数优化,然后在测试集上验证表现。如果测试集表现显著劣于训练集,说明存在过拟合。
### 3. 关注参数曲面的形态
不要只看最优点的数值,要观察整个参数曲面的形态。理想的参数区域应该是"宽阔的高原"而非"尖锐的孤峰"。如果最优参数点周围的表现急剧下降,即使该点回测收益再高,也应谨慎采用。
### 4. 多资产、多周期验证
在单一资产上表现优异的策略,可能只是拟合了该资产的特定历史路径。尝试在多个相关性较低的资产上测试策略,观察参数是否依然稳健。
### 5. 引入交易成本与滑点
优化时使用保守的交易成本假设。如果策略的"利润"主要来自忽略成本后的微小价格波动,那么这组参数在实盘中几乎必然失效。
---
## 五、总结
参数优化不是寻找"圣杯"参数组合的过程,而是**理解策略行为、识别稳健区间、建立安全边际**的系统工程。
Zorro 的 Ascent 优化器通过追求"性能高原"而非"性能峰值",为我们提供了一个重要的启示:**在量化交易中,稳健性往往比最优性更有价值**。一个在所有市场环境下都能"活得不错"的策略,远比一个在特定历史窗口表现惊艳但脆弱不堪的策略更具长期生命力。
对于策略开发者而言,培养"高原思维"——即关注参数的稳健区间而非孤立的最优值——是避免过拟合陷阱、走向成熟交易者的关键一步。
---
## 参考资料
- [Parameter Optimisation for Systematic Trading - Robot Wealth](https://robotwealth.com/parameter-optimisation-for-systematic-trading/)
- [Genetic Optimization](https://community.backtrader.com/topic/186/genetic-optimization)
- [How to develop, test and optimize a trading strategy - complete guide](https://miltonfmr.com/how-to-develop-test-and-optimize-a-trading-strategy-complete-guide/)
- [Walk-Forward Optimization in Python](https://www.qmr.ai/walk-forward-optimization-in-python/)
---
> 作者: [量化炼金](https://codealchemy.blog.csdn.net/)
> URL: http://localhost:1313/posts/parameter-optimization/