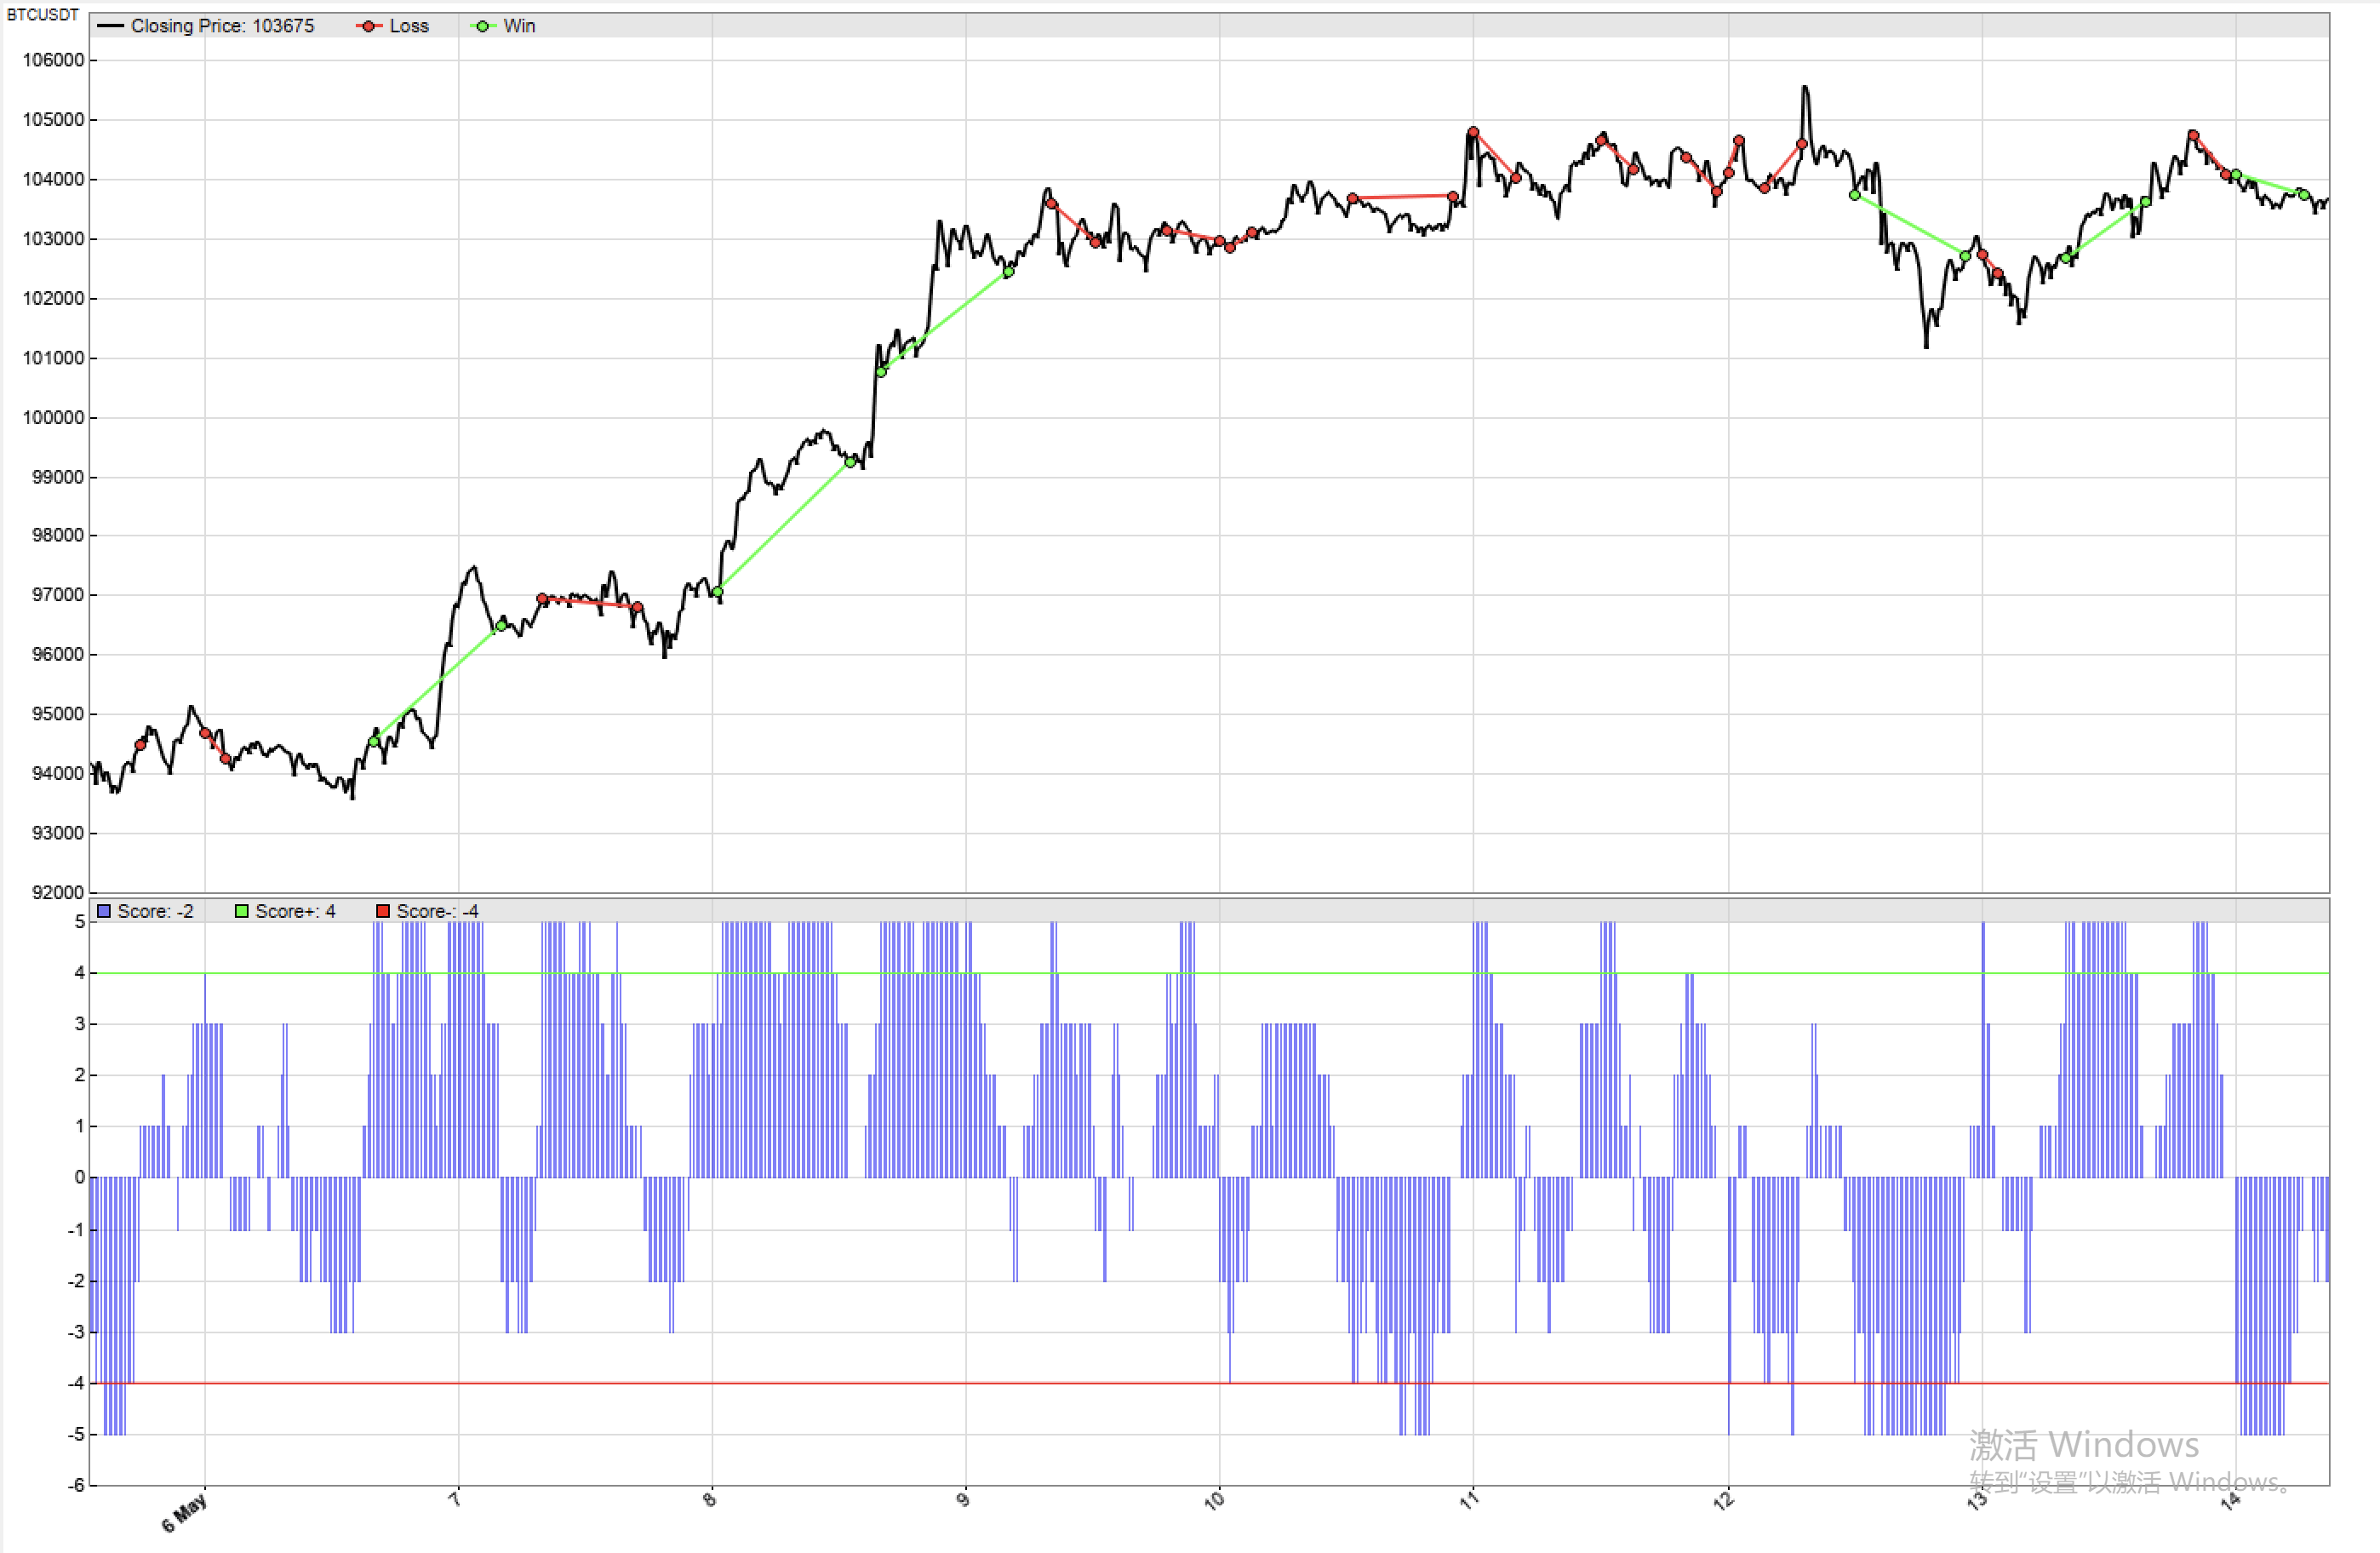
多维共振还是噪音叠加?诺贝尔预测模型的“多周期”实战折戟与深度反思 量化炼金 发布于 2026-02-02 收录于 量化研究诺贝尔预测模型续篇:将模式识别推向 15 分钟到日线的五个时间周期,构建多周期共识评分系统。实战结果显示多维共振未能带来胜率质变,文中深度剖析折戟原因与反思。
致敬2024诺贝尔物理学奖:构建具有“市场记忆”的量化预测模型 量化炼金 发布于 2026-01-27 收录于 量化研究受 2024 诺贝尔物理学奖(神经网络)启发,用皮尔逊相关系数与动态模式库构建具备“市场记忆”的预测模型:无需传统参数训练,通过历史模式检索与多周期共振形成共识信号。
基于带通滤波器与多时间框架的交易策略研究 量化炼金 发布于 2026-01-21 收录于 交易策略结合多时间框架(MTF)分析与带通滤波器的 BTC/ETH 日内交易策略:大级别低通滤波锁定趋势方向,15 分钟级别带通滤波捕捉波段转折定位入场,展示从基础雏形到最终优化的完整迭代过程。
基于控制论振荡器的中长期趋势策略研究 量化炼金 发布于 2026-01-15 收录于 交易策略引入 DSP 思想,用高通+低通双重滤波构建控制论振荡器,在 4 小时级别识别 BTC/ETH 动量转折。配合趋势过滤与风险管理模块优化后,夏普比率从 0.22 跃升至 1.0 以上。
使用隐马尔可夫模型(HMM)识别市场结构:第五部分 量化炼金 发布于 2026-01-13 收录于 量化研究HMM 系列收官:将样本外预测信号转化为 Zorro 交易逻辑,与低通滤波器趋势跟随基准策略对比回测。HMM 信号策略在显著降低回撤的同时提升夏普比率,展现出强大的中长期趋势识别能力。
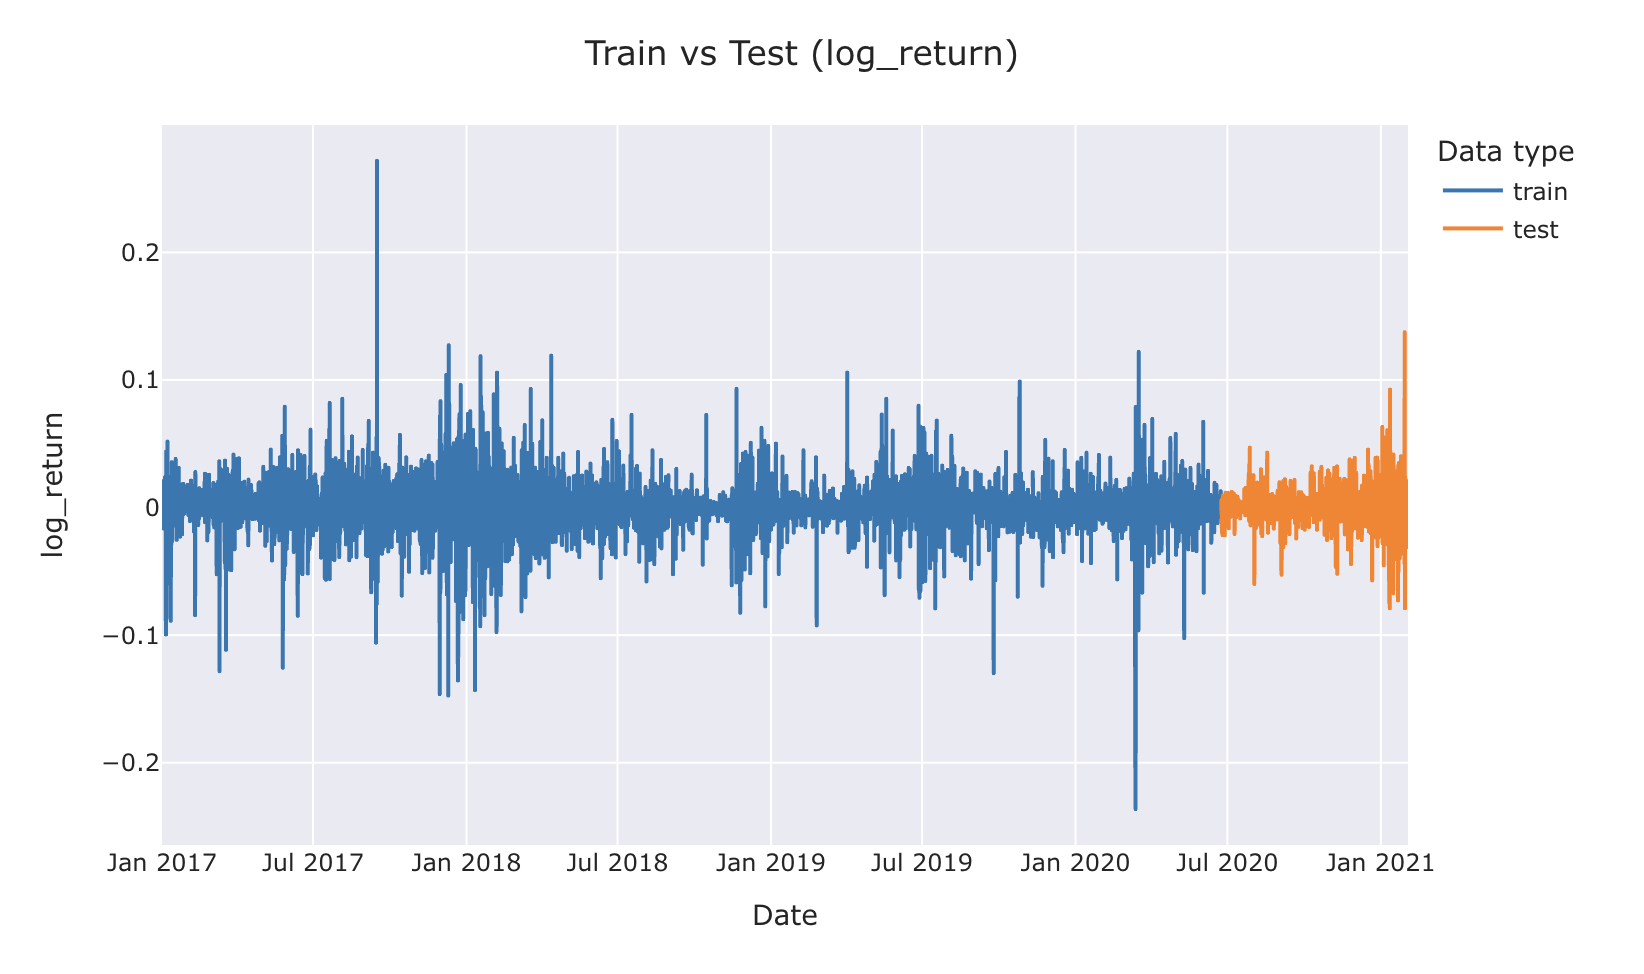
使用隐马尔可夫模型(HMM)识别市场结构:第二部分 量化炼金 发布于 2026-01-11 收录于 量化研究HMM 系列第二步:特征时间稳定性检验。用 Marimo Notebook 对比五个特征在训练集与测试集上的统计分布,确认特征未随市场阶段漂移,为 HMM 训练的泛化能力打基础。

 量化炼金